El mercado de vehículos eléctricos de dos ruedas de Indonesia: navegando por la volatilidad de las políticas y las oportunidades de infraestructura
Publicado:26 de mayo de 2026Línea de Negocio:BL3 — Carga de motocicletas eléctricasTiempo estimado de lectura:11 minutos
Desde el piso de exposición en Yakarta
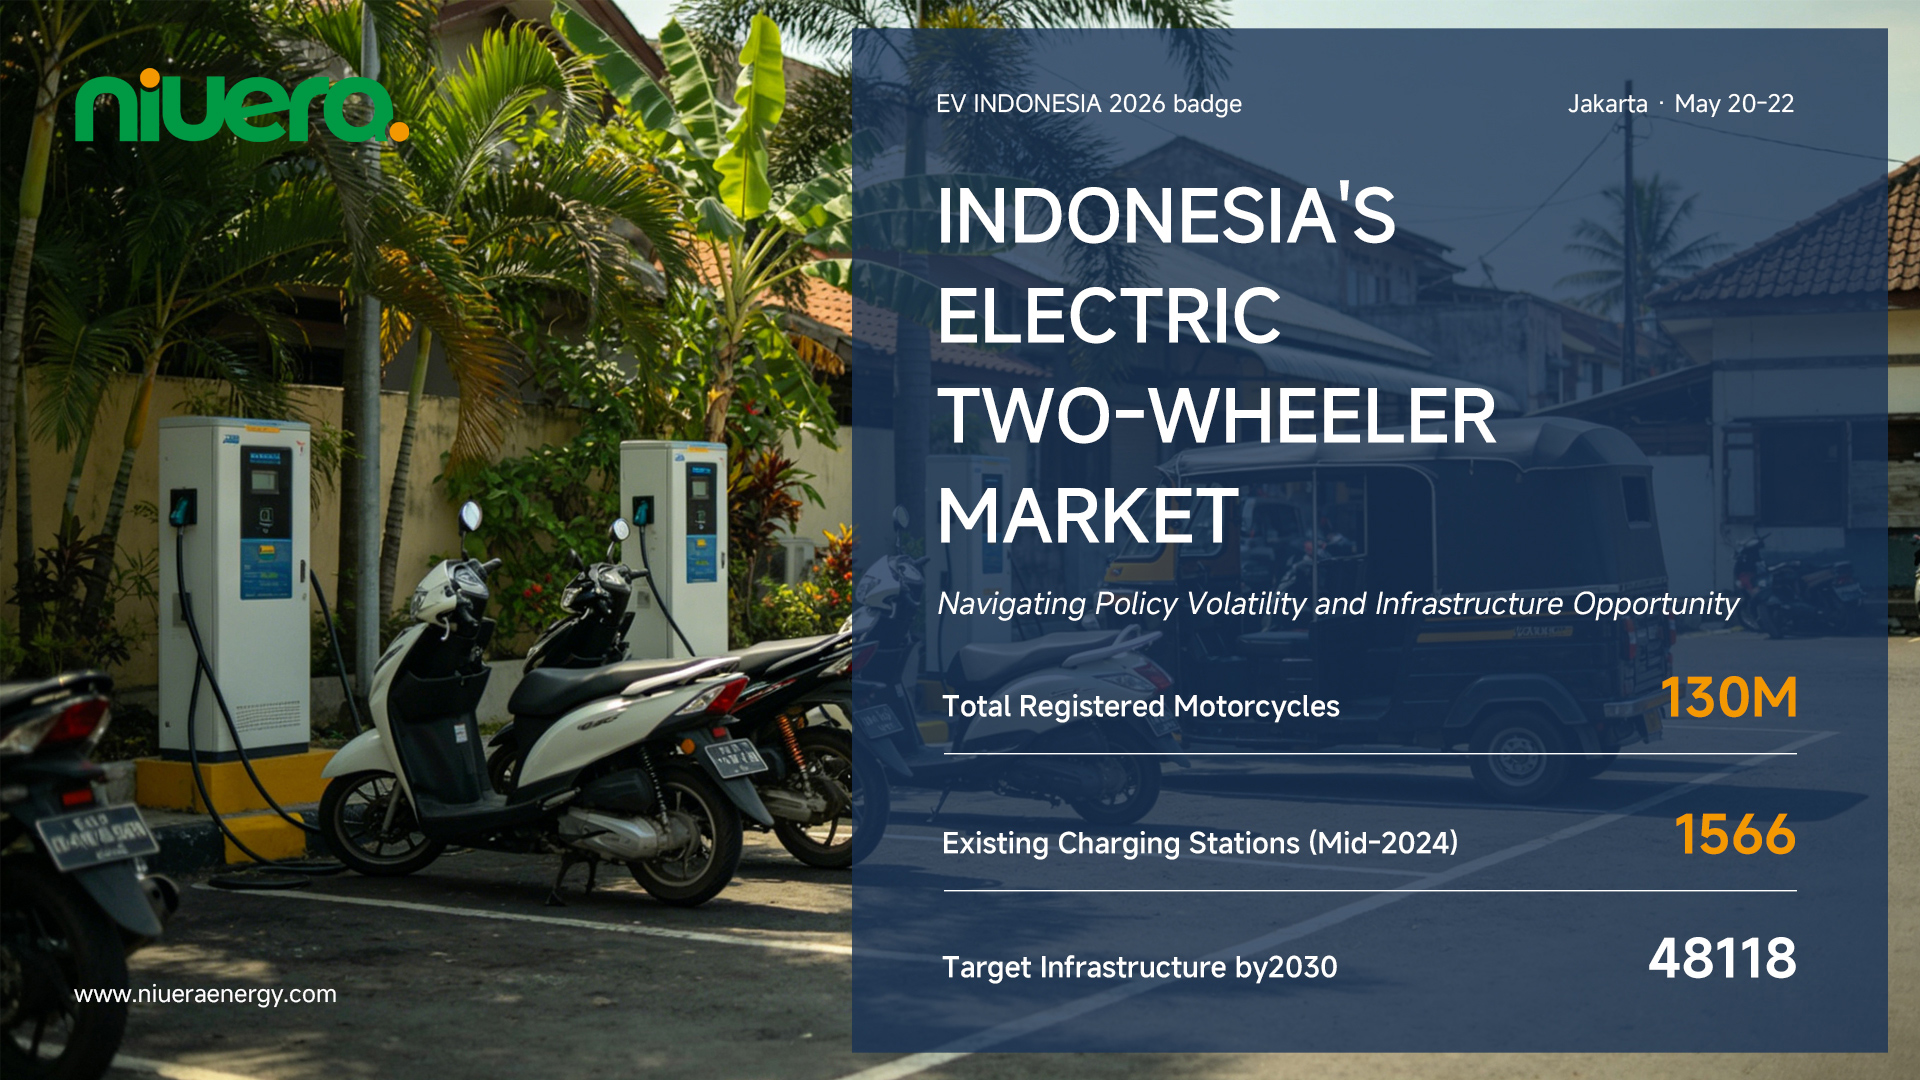
Esta semana, Niuera Energy participa en EV Indonesia 2026 (Yakarta, del 20 al 22 de mayo), uno de los principales eventos de la industria de vehículos eléctricos del sudeste asiático. Las conversaciones que tienen lugar en esta exposición reflejan algo más amplio: Indonesia se encuentra en un punto de inflexión para la adopción de vehículos eléctricos de dos ruedas, y la cuestión de la infraestructura es cada vez más central para el desarrollo del mercado.
Después de aproximadamente 18 meses de incertidumbre política que le costó caro a la industria, el gobierno de Indonesia ha confirmado que se lanzará un nuevo programa de subsidios para motocicletas eléctricas en junio de 2026. El anuncio, realizado por el ministro de Finanzas, Purbaya Yudhi Sadewa, a principios de mayo de 2026, fue informado por primera vez por el Jakarta Post el 5 de mayo luego de una sesión informativa del gobierno sobre los incentivos a los vehículos eléctricos, y posteriormente confirmado con cifras específicas de subsidios para motocicletas (5 millones de rupias por unidad, 100.000 unidades iniciales). en la conferencia de prensa de APBN KITA el 7 de mayo, señala el compromiso más claro del gobierno con el sector desde que el programa anterior concluyó en diciembre de 2024.[^1]
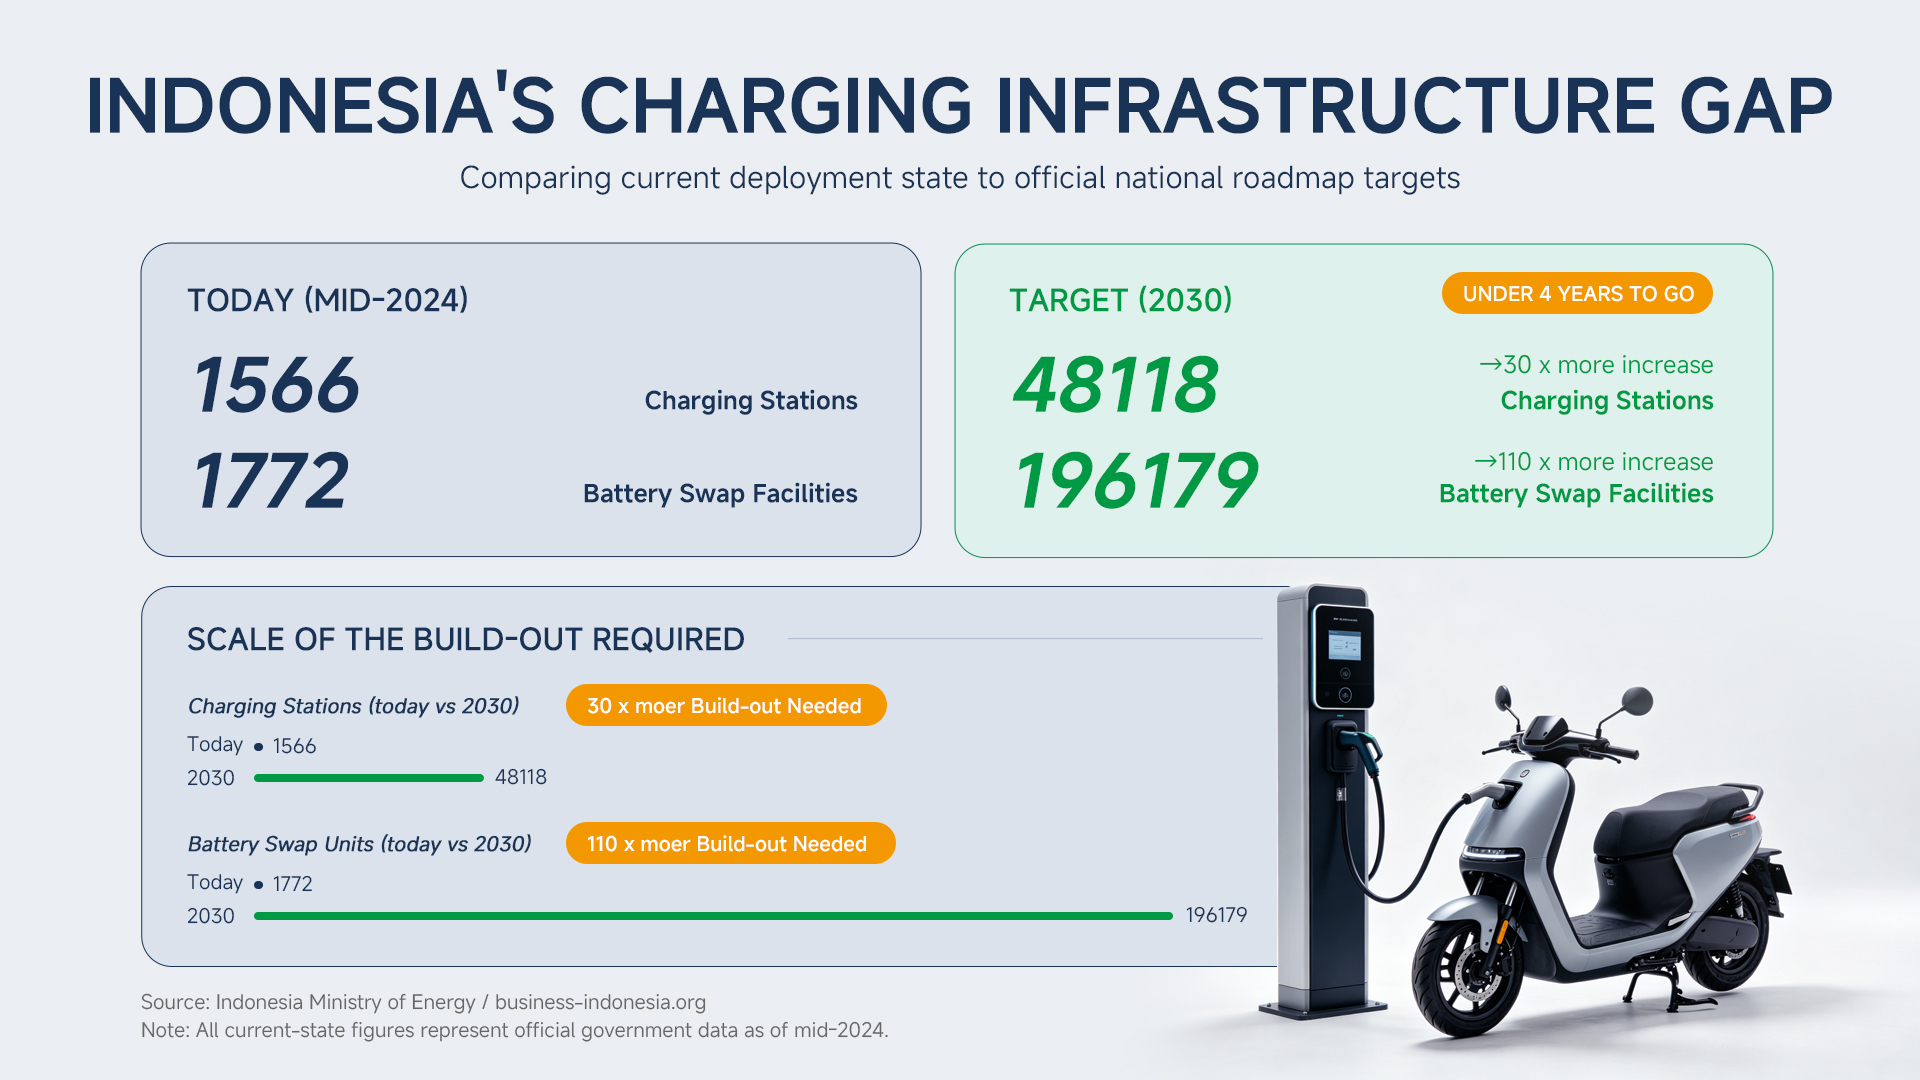
El momento importa. Indonesia tiene 130 millones de motocicletas registradas (la segunda flota de motocicletas más grande del mundo) y un objetivo oficial de 13 millones de motocicletas eléctricas en circulación para 2030 (parte de un objetivo total de 15 millones de vehículos eléctricos que también incluye 2 millones de automóviles eléctricos).[^2] A medida que se prevé que la adopción de vehículos se vuelva a acelerar, la infraestructura de carga es la limitación. Actualmente hay aproximadamente 1.566 estaciones de carga públicas en todo el país (a mediados de 2024, los últimos datos gubernamentales disponibles), frente a un objetivo gubernamental de 48.118 para 2030.[^3] Esa brecha (un aumento de 30 veces requerido en cuatro años) representa uno de los mayores imperativos de construcción de infraestructura de carga en el sudeste asiático.
Este artículo examina cómo es el mercado indonesio hoy, cómo llegó aquí y qué significa la oportunidad de infraestructura para los operadores e inversores.
La escala del mercado
Para entender por qué Indonesia llama la atención en el espacio de los vehículos eléctricos de dos ruedas, comience con los números.
Las ventas anuales de motocicletas alcanzaron más de 6 millones de unidades en 2024, con más de 130 millones de motocicletas y scooters matriculados en todo el país. En un país de 281 millones de habitantes repartidos en 17.000 islas, la motocicleta no es simplemente una preferencia: es el principal medio de transporte motorizado para la mayoría de la población. Cada ciudad importante de Indonesia está configurada en torno a la movilidad de dos ruedas de una manera que no tiene equivalente en los patrones de transporte norteamericanos o europeos.
Este contexto hace que la transición eléctrica de Indonesia sea estructuralmente diferente de la mayoría de los mercados. La cuestión no es si los indonesios adoptarán vehículos eléctricos de dos ruedas; el argumento económico queda claro una vez que se cierra la brecha de costos iniciales. La pregunta es qué tan rápido el entorno de políticas e infraestructura puede permitir esa adopción a escala.
El gobierno pretende llegar a 2 millones de automóviles eléctricos y 13 millones de vehículos eléctricos de dos ruedas para 2030, un objetivo combinado de 15 millones de vehículos eléctricos. Sin embargo, un análisis de escenarios independiente sugiere que las políticas actuales son insuficientes para alcanzar este objetivo: un estudio que utiliza simulación de dinámica de sistemas proyecta que sin intervenciones más agresivas (incluidos subsidios ampliados, impuestos al carbono e incentivos a la electricidad) el objetivo para 2030 quedaría muy por debajo y podría alcanzarse solo a principios de la década de 2030 en el mejor de los casos.[^9] La brecha entre ambición y trayectoria es precisamente donde la historia política de los últimos 18 meses se vuelve relevante.
La montaña rusa de las políticas: una cronología
Comprender el mercado actual de motocicletas eléctricas de Indonesia requiere una mirada clara a la historia de las políticas, porque esa historia ha moldeado directamente el comportamiento de los consumidores y los inversores.
2023: Lanzamiento de las subvenciones, el mercado responde inmediatamente
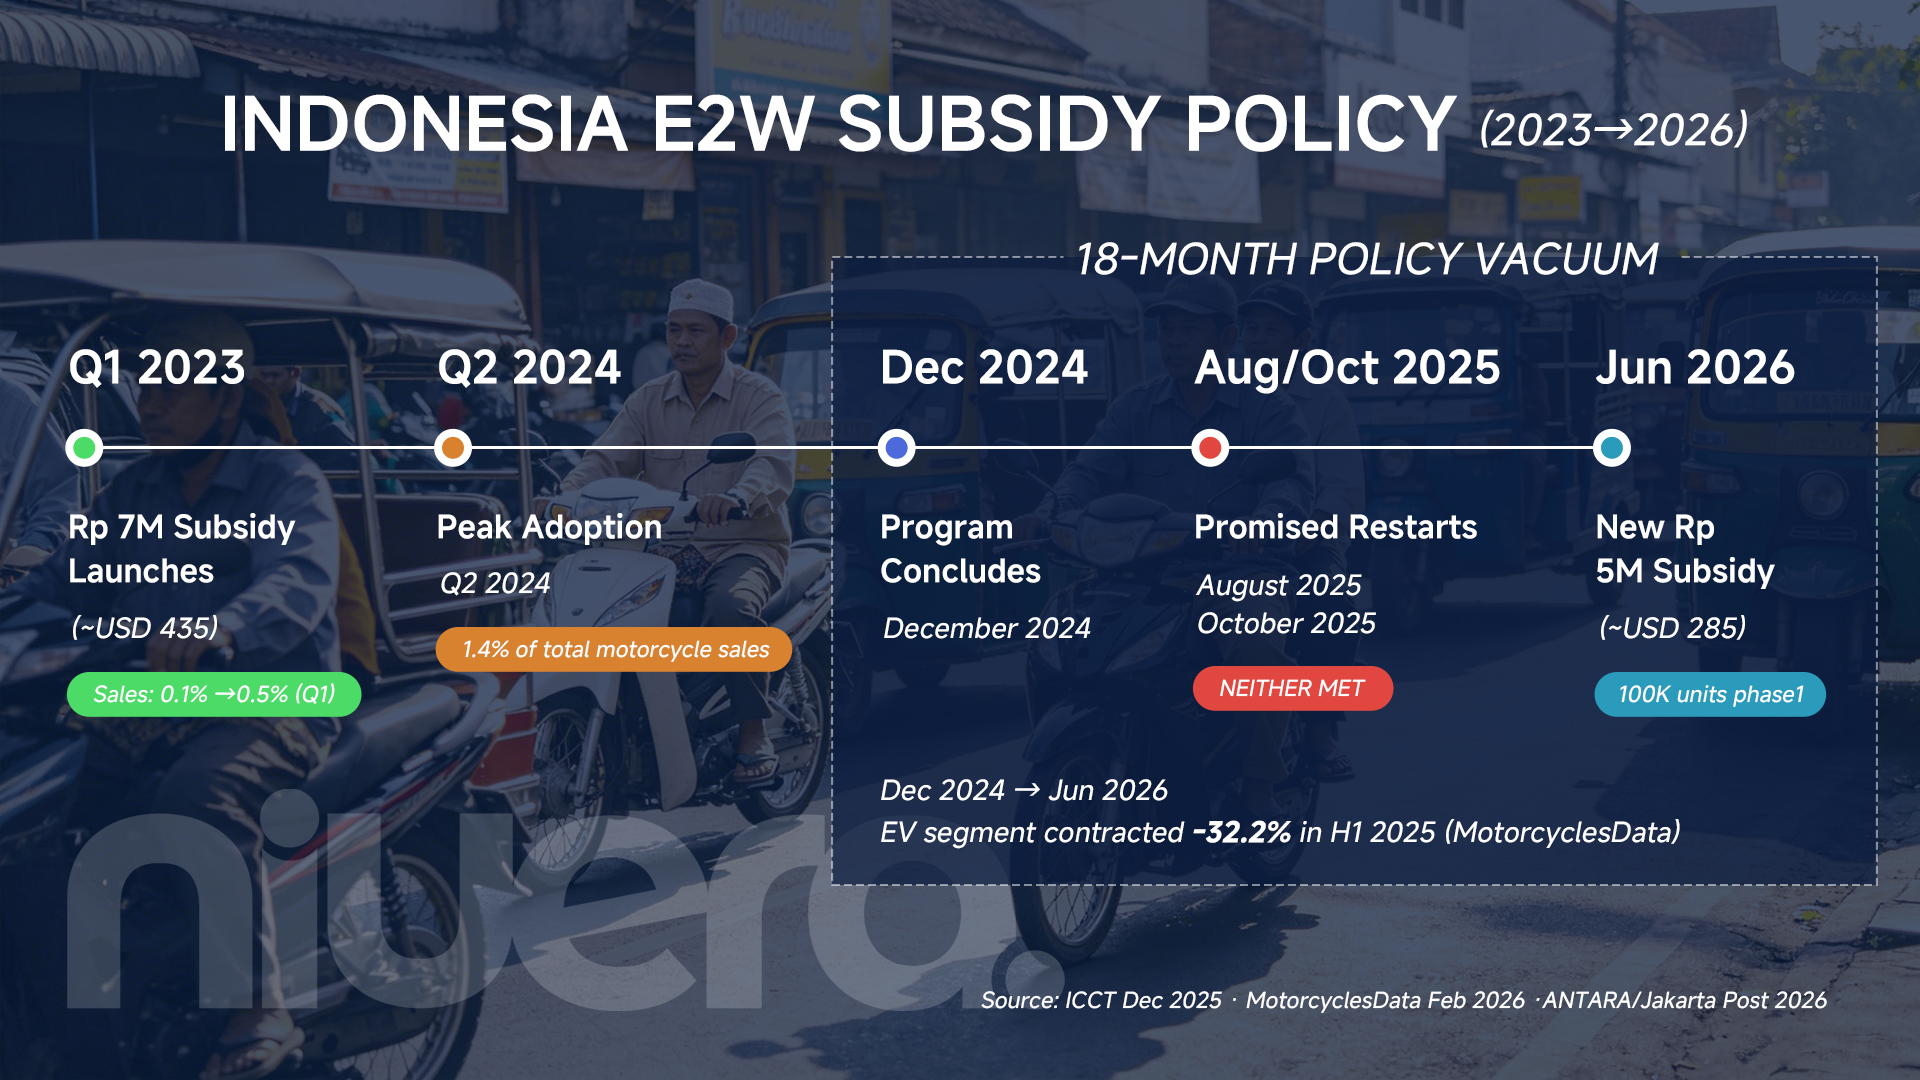
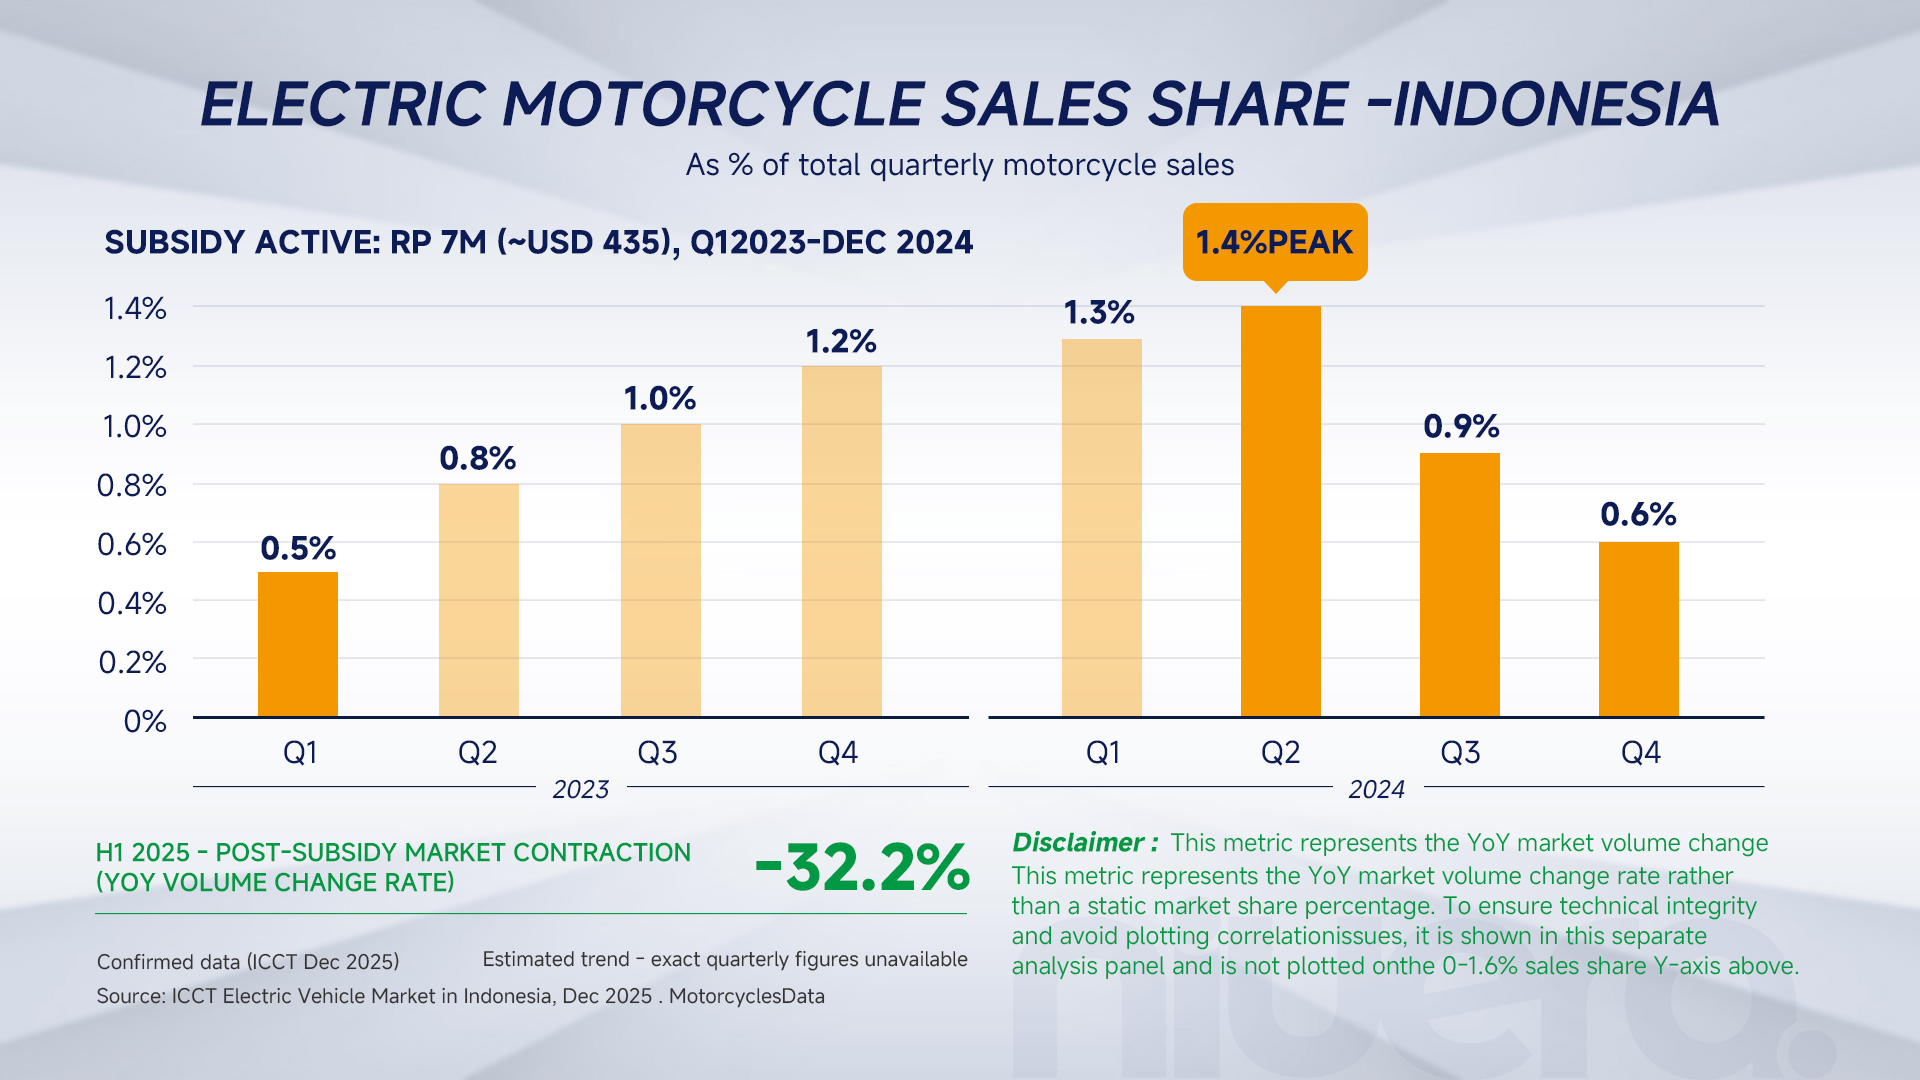
En el primer trimestre de 2023, el gobierno de Indonesia introdujo un subsidio de compra directa de 7 millones de rupias (~435 dólares estadounidenses) por motocicleta eléctrica. El efecto de la política fue inmediato: un subsidio introducido por el Gobierno de Indonesia en el primer trimestre de 2023 ayudó a impulsar las ventas de motocicletas eléctricas del 0,1% al 0,5% en ese trimestre. El impulso de las ventas aumentó hasta 2023 y 2024, cuando el subsidio hizo que las motocicletas eléctricas fueran accesibles por primera vez a compradores sensibles al precio.
2024: pico, luego declive
En abril de 2024, el gobierno de Indonesia comprometió 455 millones de dólares para subvencionar la compra de motocicletas eléctricas con el objetivo de cubrir la compra de 800.000 motocicletas eléctricas nuevas y la conversión de 200.000 motocicletas con motor de combustión en eléctricas. En el segundo trimestre de 2024, las motocicletas eléctricas alcanzaron su mayor participación de ventas en Indonesia. La proporción de motocicletas eléctricas alcanzó su punto máximo en el segundo trimestre de 2024, alcanzando alrededor del 1,4% de las ventas totales de motocicletas antes de caer al 0,9% en el tercer trimestre de 2024 y al 0,6% en el cuarto trimestre de 2024.
En 2024, el segmento de vehículos eléctricos creció un 62,9%, pero partiendo de un nivel muy bajo, alcanzando por primera vez el hito de las 100.000 ventas.
Diciembre de 2024: el programa concluye
Tras las elecciones de octubre de 2024, la administración entrante decidió no continuar con el programa de subsidios. La subvención concluyó a finales de diciembre de 2024. A pesar de los compromisos públicos posteriores de lanzar un plan de reemplazo, las autoridades citaron "estudios" en curso para justificar los retrasos, posponiendo el relanzamiento primero hasta agosto y luego hasta octubre de 2025. Ninguno de los plazos se cumplió y no se implementó ningún plan de reemplazo en el período intermedio.
Primer semestre de 2025: colapso del mercado
Las consecuencias fueron inmediatas y graves. El mercado se contrajo un 32,2% durante este período. La Asociación de la Industria de Motocicletas Eléctricas de Indonesia (Aismoli) brindó una perspectiva más detallada e informó que las ventas de motocicletas eléctricas subsidiadas se desplomaron entre un 30% y un 40% interanual en los primeros seis meses del año.
El principal catalizador de esta perturbación del mercado fue el prolongado vacío político creado por la decisión del gobierno de detener su programa de subsidio a las compras directas a fines de 2024. Esta falta de una política clara y activa provocó un fenómeno generalizado de "dejar de comprar" entre los consumidores sensibles a los precios, que optaron por retrasar sus compras mientras esperaban el restablecimiento del programa.
Las consecuencias para la industria han sido perjudiciales. Los fabricantes, en particular las nuevas empresas de vehículos eléctricos, han incurrido en pérdidas sustanciales en medio de una prolongada incertidumbre regulatoria, mientras que los consumidores se han quedado con una clara señal de inconsistencia en las políticas.
Mayo de 2026: subsidio confirmado para reinicio en junio
El aproximadamente18 meses la brecha parece estar cerrándose. El gobierno de Indonesia está preparando un nuevo programa de incentivos para vehículos eléctricos que cubrirá 200.000 unidades a partir de junio de 2026 para impulsar la demanda y reducir el consumo de combustible. Para las motocicletas eléctricas, el gobierno confirmó un subsidio directo de 5 millones de rupias (~285 dólares estadounidenses) por unidad durante la fase inicial.
Esto representa un valor de subsidio menor que el del programa anterior (5 millones de rupias/~285 dólares frente a 7 millones de rupias/~435 dólares anteriores), pero un objetivo inicial más centrado de 100.000 unidades. El nivel más alto de apoyo fiscal se dirigirá a los vehículos que utilizan baterías a base de níquel, una decisión estratégica ligada a la posición de Indonesia como uno de los mayores productores de níquel del mundo.
La pregunta crítica que la industria se hace en Yakarta esta semana es si este compromiso se mantendrá. Dada la historia, la credibilidad debe reconstruirse mediante una ejecución coherente en lugar de un anuncio.
Por qué la infraestructura es la inversión adecuada ahora
Es comprensible que la volatilidad de las políticas descrita anteriormente haya hecho que algunos inversores en infraestructura sean cautelosos. Pero una lectura cuidadosa de la situación lleva a la conclusión opuesta: la brecha de infraestructura es en realidad la oportunidad de inversión más estable y predecible en comparación con el propio mercado de vehículos.
Aquí está la lógica:
La inversión en infraestructura es menos sensible a los ciclos de políticas de corto plazo.Una estación de carga instalada hoy da servicio a cualquier vehículo que esté en la carretera, independientemente de si un programa de subsidio está activo o en pausa. Los 130 millones de motocicletas de combustión existentes no se electrificarán en ningún momento, pero las más de 100.000 motocicletas eléctricas ya vendidas (más las nuevas unidades que ingresarán al mercado a partir de junio de 2026) necesitan una infraestructura de carga que actualmente no existe a una escala adecuada.
El déficit de infraestructura es estructural, no cíclico.Indonesia ha establecido 1.566 estaciones de carga y 1.772 instalaciones de intercambio de baterías (a mediados de 2024). El gobierno planea aumentar estas cifras a 48.118 estaciones de carga y 196.179 unidades de intercambio de baterías para 2030. Esta expansión de 30 veces la infraestructura de carga, necesaria en menos de cuatro años, no puede lograrse únicamente mediante adquisiciones gubernamentales de arriba hacia abajo. La trayectoria de otros mercados sugiere que requerirá inversiones distribuidas de operadores privados, administradores de flotas y pequeños empresarios que vean el negocio a nivel de estación.
El reinicio de los subsidios en junio de 2026 acelerará la adopción de vehículos.Una nueva cohorte de compradores de motocicletas eléctricas ingresará al mercado en el segundo semestre de 2026. Cada vehículo nuevo requiere acceso a la carga. Los operadores que tengan la infraestructura lista cuando se materialice esta demanda capturarán una posición temprana en el mercado.
Java lidera y liderará.Java, hogar de más de la mitad de la población de Indonesia y su mayor concentración de residentes urbanos, es ampliamente considerada como la región líder en adopción de vehículos eléctricos del país, impulsada por niveles de ingresos más altos y una red de carga existente más desarrollada. Yakarta, Surabaya, Bandung y el corredor más amplio de Java representan la oportunidad de mayor densidad para el despliegue temprano de infraestructura, con la geografía y la distribución del ingreso apuntando en la misma dirección.
Cómo se ve el mercado desde cero
Comprender qué modelos de implementación realmente funcionan en Indonesia requiere mirar más allá de las estadísticas nacionales y contemplar las realidades operativas de segmentos de pasajeros específicos.
Repartidores urbanos y logísticarepresentan el segmento comercialmente más predecible para los operadores de infraestructuras de recarga. Contigo Mobility (CoMo) ha estado suministrando vehículos eléctricos de dos ruedas y operando estaciones de intercambio de baterías en los centros de Lazada Logistics Indonesia desde 2024, en virtud de un acuerdo que también incluye la conversión de la flota ICE existente de la plataforma a eléctrica, un ejemplo del modelo de electrificación de flotas B2B que está ganando terreno en todo el sector logístico de Indonesia. más legible que la carga pública.
Viajeros diarios y propietarios de pequeñas empresasformar el mayor volumen potencial. El nivel de batería de 4 kWh, la categoría de modelo más popular, con autonomías de 120 kilómetros o más, lo que lo hace adecuado para las necesidades de desplazamiento diario y viajes ocasionales más largos, es precisamente el segmento que más se beneficia de una carga pública conveniente y asequible. Un operador que gestione un punto de carga adyacente a un quiosco en una zona urbana de gran afluencia de público puede atender a este segmento con una carga de 3,6 kW, que recarga una batería estándar de 72 V en un tiempo de sesión comercialmente viable.
Operadores de transporte informales– los conductores de ojek (mototaxi) que aún no se han convertido a plataformas basadas en aplicaciones – representan un segmento que ha tardado más en electrificarse, pero cuya economía se beneficiaría significativamente de costos operativos más bajos. El modelo de infraestructura que atiende a este segmento es el centro comunitario: un pequeño grupo de 4 a 8 puntos de carga que prestan servicio a un vecindario donde se concentran las operaciones informales de mototaxis.
Parques industriales y logísticosen el corredor de la costa norte de Java y alrededor de las ciudades satélite industriales de Yakarta son una oportunidad B2B emergente. La inversión en producción anunciada por Yadea en Indonesia indica que la capacidad de fabricación nacional está aumentando. Las fábricas y parques con flotas de vehículos utilitarios eléctricos y motocicletas necesitarán una infraestructura de carga en depósito a una escala a la que las estaciones públicas individuales no pueden dar servicio.
Los requisitos técnicos del mercado de Indonesia para el hardware de carga
El entorno de implementación de Indonesia impone requisitos específicos al hardware de carga que vale la pena hacer explícitos, porque no todas las soluciones de carga diseñadas para otros mercados se transfieren de manera efectiva.
Acerca de Niuera EnergíaSuzhou Niuera Energy Co., Ltd. diseña y fabrica módulos de carga de vehículos eléctricos y soluciones de infraestructura para los mercados globales. Niuera participó en EV Indonesia 2026 (Yakarta, 20 al 22 de mayo de 2026). La línea de estaciones de carga rápida para motocicletas eléctricas y vehículos de bajo voltaje de la compañía, lanzada formalmente en la 139.ª Feria de Cantón en abril de 2026, incluye cuatro modelos (G1K-36-S/T6, G1K-72-D/T6, L2K-66-S/T6, L2K-132-D/T6) adecuados para toda la gama de contextos de implementación comercial descritos en este artículo, junto con carga de CC fotovoltaica y depósito distribuido. soluciones de carga.
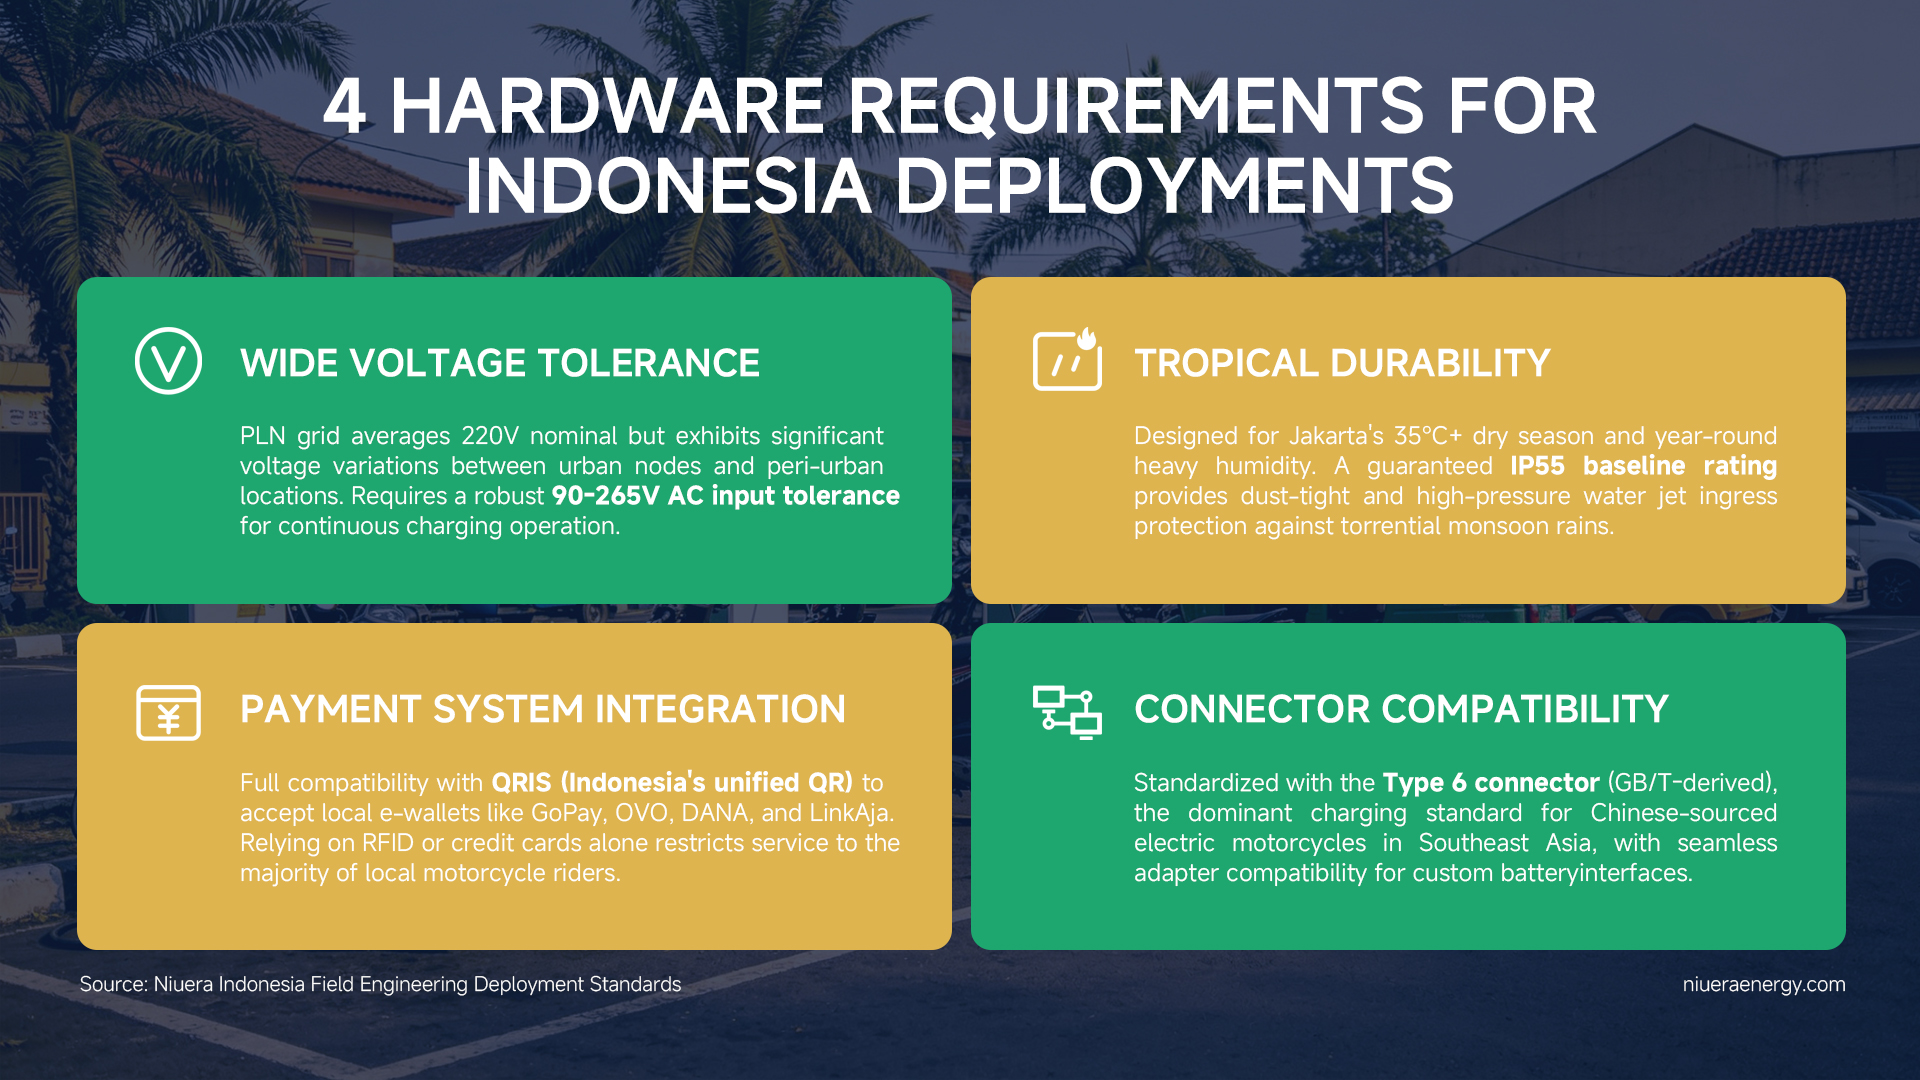
Variabilidad de la tensión de red.PLN (la empresa estatal de electricidad de Indonesia) suministra nominalmente 220 V, pero la estabilidad del voltaje varía significativamente entre ubicaciones urbanas y periurbanas. El hardware con amplia tolerancia al voltaje de entrada (que acepta 90–265 VCA en suministros monofásicos) funciona de manera confiable en todo el rango de calidad del suministro que se encuentra en ubicaciones de implementación reales, sin requerir acondicionamiento de voltaje externo.
Durabilidad en clima tropical.Yakarta tiene un promedio de 35°C+ en la estación seca; la humedad es constantemente alta durante todo el año. El hardware con clasificación IP55 proporciona protección total contra el polvo y resistencia al chorro de agua adecuada para instalaciones al aire libre en estas condiciones. La combinación de alta temperatura y alta humedad es el entorno térmico más exigente para los equipos de carga enfriados por aire, y los productos no diseñados para esta combinación se degradan más rápidamente en condiciones de campo de lo que sugieren las especificaciones de laboratorio.
Integración del sistema de pago.GoPay y OVO son las plataformas de pago móvil dominantes en las zonas urbanas de Indonesia, y DANA y LinkAja también poseen una importante participación de mercado. Una estación de carga que sólo acepta tarjetas de crédito o RFID patentada es funcionalmente inaccesible para la mayoría de los usuarios urbanos. La compatibilidad con el pago con códigos QR, ya sea a través de QRIS (el estándar QR unificado de Indonesia) o de las principales plataformas de billeteras, es un requisito de implementación, no una mejora.
Compatibilidad del conector.El mercado de motocicletas eléctricas de Indonesia utiliza conectores Tipo 6 (derivados de GB/T, comunes en los vehículos fabricados en China que ingresan a los mercados del SEA) junto con varias interfaces de carga patentadas. El hardware que admite el Tipo 6 con compatibilidad para los principales tipos de adaptadores cubre la preponderancia de los vehículos que operan actualmente en el mercado.
La construcción de infraestructura: un marco de implementación práctico
Para los operadores que estén considerando invertir en infraestructura en Indonesia, el siguiente marco asigna el contexto de implementación a los requisitos prácticos de hardware.
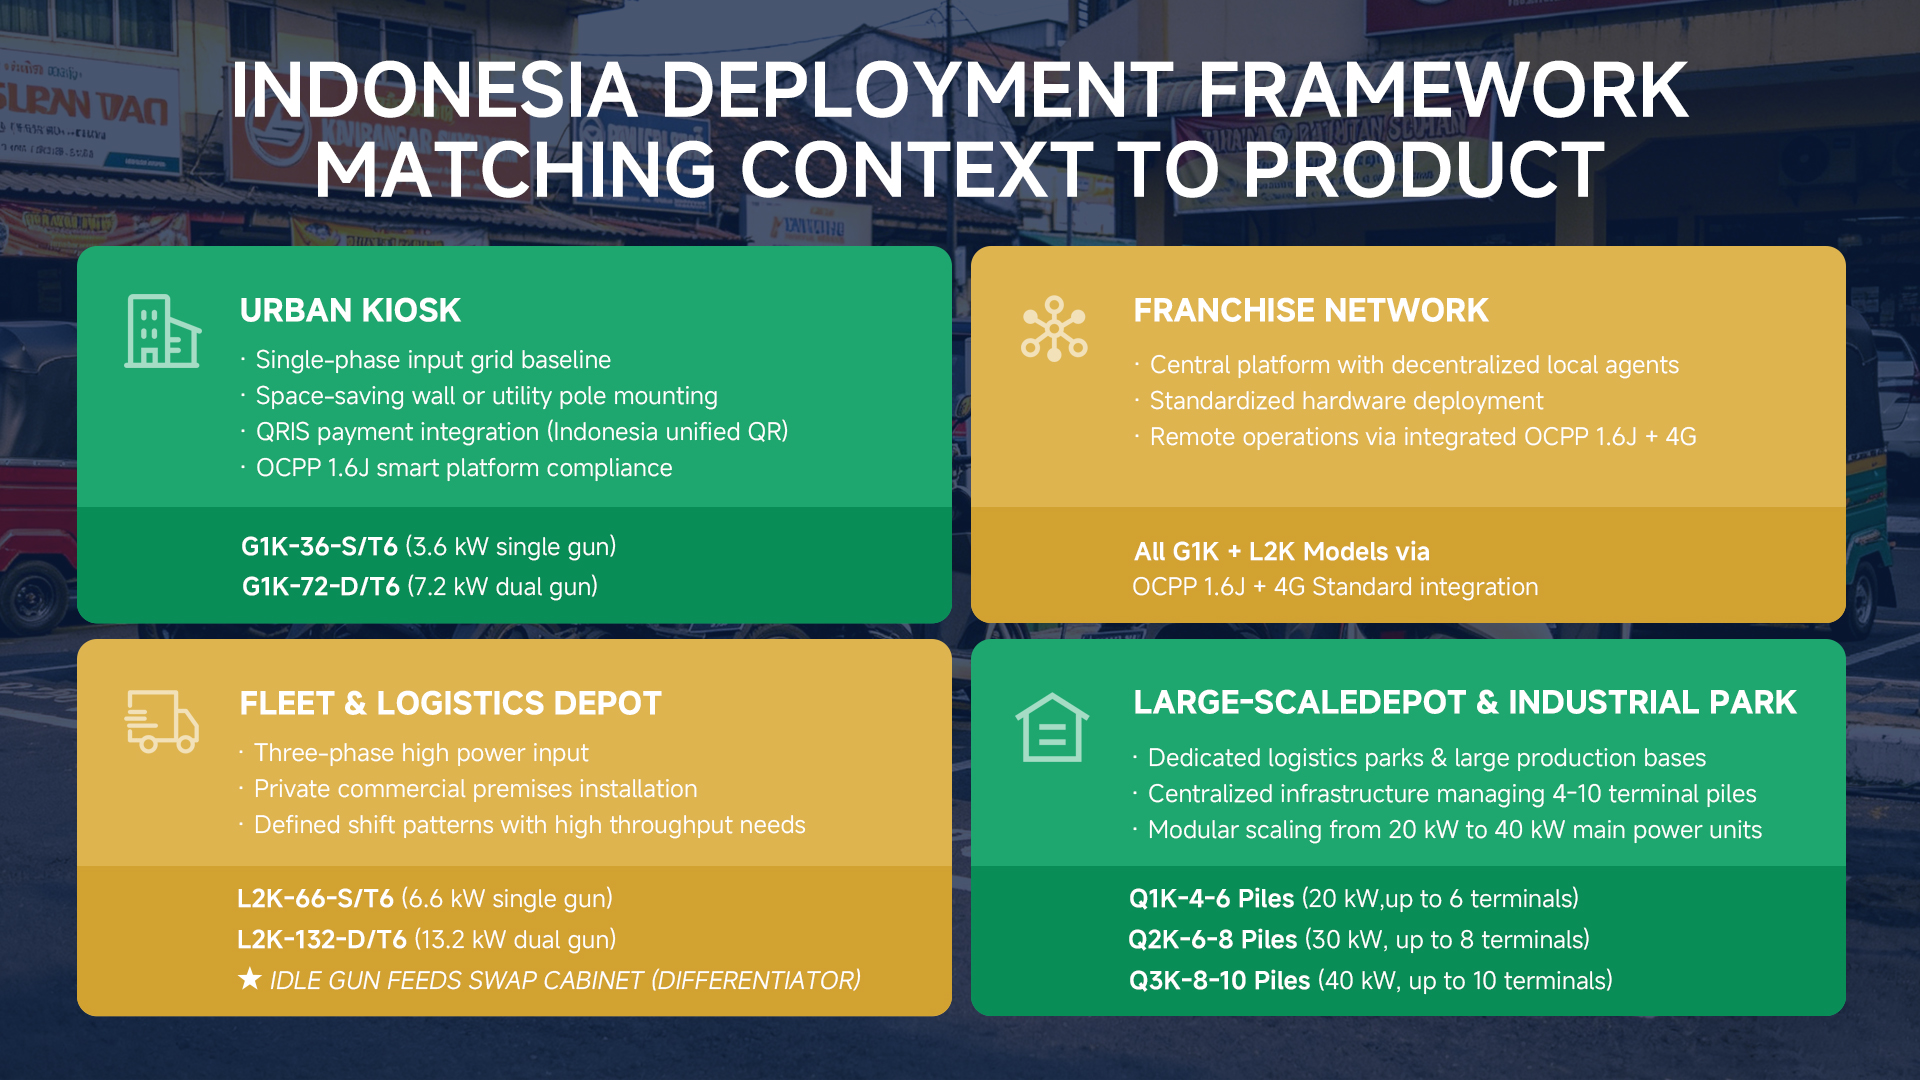
Despliegue de quioscos urbanos (3,6 kW / 7,2 kW)El punto de entrada más accesible. Una conexión eléctrica monofásica, disponible prácticamente en cualquier local comercial, admite una estación de carga de 3,6 kW o 7,2 kW. El G1K-36-S/T6 (pistola única) o el G1K-72-D/T6 (pistola doble) se adaptan a este contexto: factor de forma de gabinete compacto adecuado para montaje en pared o poste junto con una empresa existente, pantalla táctil en varios idiomas, integración de pagos compatible con QRIS y monitoreo remoto OCPP 1.6J. Una estación de doble pistola que atiende de 8 a 12 sesiones por establecimiento por día a este nivel de potencia genera ingresos incrementales significativos para un operador cuyo negocio principal es el comercio minorista o el servicio de alimentos.
Carga de flotas y depósitos logísticos (6,6 kW / 13,2 kW)Las flotas de reparto gestionadas por plataforma operan en patrones de turnos definidos que crean una demanda de carga predecible. El L2K-66-S/T6 (pistola única de 6,6 kW) reduce el tiempo de carga por sesión para baterías de mayor capacidad, lo que aumenta el rendimiento con un costo de capital fijo. El L2K-132-D/T6 (pistola dual de 13,2 kW) sirve para carga simultánea de varios vehículos en ubicaciones de depósito e incluye la capacidad de alimentar un gabinete de intercambio de baterías desde una pistola inactiva, algo relevante para los operadores que ejecutan operaciones híbridas de carga e intercambio. El suministro trifásico (320–480 VCA) suele estar disponible en instalaciones industriales comerciales donde se implementa la carga en depósito.
Implementación de franquicia o red multisitio (todos los modelos)La combinación de OCPP 1.6J, conectividad 4G/Ethernet y la integración de pagos QRIS en las líneas de productos G1K y L2K respalda el modelo de implementación estilo franquicia que está ganando terreno en las ciudades de Indonesia: un proveedor de plataforma central respalda a los agentes locales que poseen y operan estaciones individuales. El hardware estandarizado simplifica el modelo operativo y los requisitos de capacitación para los agentes que no son especialistas técnicos.
Depósito de gran escala e industrial (Pila de Carga Distribuida)Para parques logísticos, instalaciones de producción de vehículos eléctricos y compradores institucionales que implementan carga a escala, la pila de carga distribuida de la serie Q (unidad principal de 20 a 40 kW, de 4 a 10 pilas de terminales) proporciona administración de energía centralizada con programación de carga inteligente en múltiples puntos de carga simultáneos. Este producto es relevante para el creciente ecosistema de vehículos eléctricos industriales de Indonesia, incluida la inversión en fabricación de Yadea y las operaciones de flota asociadas.
De cara al futuro: lo que nos depara el segundo semestre de 2026 y los años posteriores
El mercado indonesio en la segunda mitad de 2026 estará marcado por tres dinámicas convergentes:
Calidad de la ejecución de las subvenciones.El subsidio de 5 millones de rupias anunciado para junio de 2026 es menos generoso que el programa anterior de 7 millones de rupias, pero su eficacia dependerá mucho más de la coherencia en la implementación que del valor del subsidio en sí. Los analistas han advertido que sin incentivos sostenidos, las tasas de adopción pueden disminuir, particularmente entre los consumidores de ingresos medios que son sensibles a los costos iniciales. Si el programa de junio de 2026 se lanza según lo previsto y funciona sin la fricción burocrática que afectó a iteraciones anteriores, la respuesta del mercado debería poder medirse en dos o tres meses.
Ampliación de la fabricación nacional.La inversión en producción de Yadea en Indonesia, combinada con la producción a escala de fabricantes nacionales como Alva, Polytron y Electrum, debería reducir la brecha de precios entre las motocicletas eléctricas y las ICE a través de ventajas de costos de contenido local y el cumplimiento de TKDN para la elegibilidad de incentivos. Los vehículos más asequibles y producidos localmente reducen el requisito de subsidio efectivo por unidad.
La infraestructura como limitación vinculante.A medida que se vuelva a acelerar la adopción de vehículos, la brecha de infraestructura (actualmente 1.566 estaciones a mediados de 2024 frente a un objetivo de 48.118) se volverá cada vez más visible como una limitación en las decisiones de adopción de usuarios. Los consumidores indonesios ya citan la ansiedad por el alcance y el acceso a la carga como barreras de adopción junto con el precio. Los operadores de infraestructura que se posicionan antes de la próxima ola de demanda, en lugar de después de ella, obtienen mejores economías de ubicación y ventajas de red como pioneros.
La trayectoria de otros mercados de vehículos de dos ruedas de alta densidad (Vietnam, India, Kenia) sugiere que una vez que se establece una base política creíble, la inversión en infraestructura proviene rápidamente de operadores privados que ven la economía unitaria. Los cimientos de Indonesia han sido inestables durante aproximadamente 18 meses. El compromiso de subvenciones de junio de 2026 es la señal más clara hasta ahora de que se está estabilizando.
Conclusión
El mercado de vehículos eléctricos de dos ruedas de Indonesia ha pasado aproximadamente 18 meses demostrando lo que sucede cuando el apoyo político desaparece abruptamente: las ventas de vehículos colapsan, los fabricantes incurren en pérdidas y la confianza de los consumidores se erosiona. También ha demostrado, en el período 2023-2024, lo que sucede cuando existe un subsidio coherente: la adopción se acelera significativamente incluso desde una base baja.
Con el programa de subvenciones de 5 millones de rupias confirmado para junio de 2026, está surgiendo una señal de retorno de la demanda. La infraestructura, sin embargo, no se construye sola. La brecha entre las 1.566 estaciones de carga actuales (a mediados de 2024) y las 48.118 necesarias para 2030 es una oportunidad que requiere que los operadores privados, los administradores de flotas y los inversores en infraestructura actúen, y que actúen antes de la ola de demanda, no después de ella.
Para los operadores que consideran Indonesia, las economías de entrada son accesibles, el contexto del mercado está mejorando y el panorama competitivo para la infraestructura de carga sigue muy abierto. Las conversaciones que tienen lugar esta semana en EV Indonesia 2026 en Yakarta son el comienzo de esa construcción, no el final.
Solicite una especificación de producto para estaciones de carga compatibles con Indonesia → Póngase en contacto con el equipo de desarrollo empresarial del Sudeste Asiático de Niuera → Descargue nuestra guía de implementación en el mercado de Indonesia →
Preguntas frecuentes
P: ¿Cuál es el estado actual del subsidio a las motocicletas eléctricas de Indonesia en mayo de 2026?
El programa de subvenciones anterior (7 millones de rupias por unidad) concluyó en diciembre de 2024 tras las elecciones de octubre de 2024, y la administración entrante decidió no continuarlo. Los compromisos del gobierno de lanzar un programa de reemplazo en agosto de 2025 y octubre de 2025 no se cumplieron. En mayo de 2026, el ministro de Finanzas, Purbaya Yudhi Sadewa, confirmó que en junio de 2026 se lanzaría un nuevo programa de subsidios que proporcionaría 5 millones de rupias por motocicleta eléctrica en una fase inicial que abarcaría 100.000 unidades.
P: ¿Qué tipos de conectores y sistemas de pago se requieren para las implementaciones en Indonesia?
Los conectores tipo 6 (ampliamente utilizados en vehículos eléctricos de dos ruedas fabricados en China que ingresan a los mercados del sudeste asiático) son la interfaz más frecuente en la actual flota de motocicletas eléctricas de Indonesia, junto con varios puertos de carga patentados utilizados por los fabricantes nacionales. Para los sistemas de pago, QRIS (el estándar de código QR unificado de Indonesia, que abarca GoPay, OVO, DANA y LinkAja) es la integración más práctica para la infraestructura de carga pública. La compatibilidad con tarjetas RFID es útil para contextos de implementación de flotas y B2B.
P: ¿Cómo se compara el subsidio de 2026 con el programa 2023-2024?
El nuevo subsidio de 5 millones de rupias (~285 dólares estadounidenses) tiene un valor inferior a los 7 millones de rupias (~435 dólares estadounidenses) proporcionados en el marco del programa anterior. La fase inicial cubre 100.000 unidades de motocicletas eléctricas, y las declaraciones del gobierno sugieren que el programa podría expandirse más allá de esta cuota inicial si la demanda es fuerte. La estructura del programa anterior exigía que los compradores cumplieran criterios de elegibilidad de ingresos específicos (beneficiarios de KUR, beneficiarios de BPUM, subsidios salariales y beneficiarios de subsidios de electricidad); Los detalles sobre el marco de elegibilidad del programa 2026 están pendientes de confirmación por parte del Ministerio de Industria.
P: ¿Qué certificación se requiere para vender hardware de carga en Indonesia?
Los equipos de carga para el mercado indonesio requieren la certificación SNI (Standar Nasional Indonesia) de BSN (Badan Standardisasi Nasional, la Agencia Nacional de Normalización). El marcado CE es ampliamente aceptado por los compradores institucionales y de flotas como señal de calidad, incluso cuando no es obligatorio. Los productos que también cuentan con la certificación IEC 61851-25 (la norma internacional aplicable específicamente a los equipos de carga de CC de vehículos eléctricos ligeros) cumplen con la base técnica a la que se hace referencia en los marcos regulatorios de Indonesia. Los operadores que planean un despliegue comercial deben confirmar los requisitos de certificación actuales con el asesor regulatorio local, ya que el marco está evolucionando junto con el mercado.
Referencias
[^1]: Puesto comercial de Indonesia.Indonesia prepara nuevos incentivos fiscales para vehículos eléctricos y subsidios para motocicletas a partir de junio de 2026.Mayo de 2026.//indonesiabusinesspost.com/6597/energy-and-resources/indonesia-prepares-new-ev-tax-incentives-and-motorcycle-subsidies-starting-june-2026
[^2]: TICCT.Mercado de vehículos eléctricos en Indonesia.Diciembre de 2025.//theicct.org/publication/electric-vehicle-market-in-indonesia-dec25/
[^3]: Negocios Indonesia / Ministerio de Energía y Recursos Minerales.Indonesia destina 455 millones de dólares para subsidio a las motocicletas eléctricas.2024.//business-indonesia.org/news/indonesia-allocates-us-455-million-for-electric-motorcycle-subsidy
[^4]: MotocicletasData.com.Motocicletas eléctricas de Indonesia: hechos y datos 2026.Febrero de 2026.//www.motorcyclesdata.com/2026/01/04/indonesia-electric-motorcycles/
[^5]: The Jakarta Post.La caída de las ventas frena la producción de motocicletas eléctricas.19 de agosto de 2025.//www.thejakartapost.com/business/2025/08/19/sales-slump-slows-electric-motorcycle-production.html
[^6]: Noticias ANTARA.Ministro propone incentivo a las motos eléctricas a partir de 2026.24 de abril de 2026.//en.antaranews.com/news/413589/minister-proposes-electric-motorcycles-incentive-starting-2026
[^7]: Noticias de iMotorbike.Lanzamiento de incentivos para vehículos eléctricos en Indonesia en 2026.Mayo de 2026.//news.imotorbike.com/es/2026/05/indonesia-vat-ev-incentive
[^8]: Livingwithgravity.com.Las ventas de motocicletas eléctricas nuevas en Indonesia se desplomaron entre un 30% y un 40% en el primer semestre de 2025: ¿por qué?20 de agosto de 2025.//livingwithgravity.com/indonesia-new-ev-motorcycle-sales-plummeted-30-40-in-h1-2025-why/
[^9]: ScienceDirect / Futuros sostenibles.Análisis de escenarios de políticas de subsidio en el mercado de motocicletas eléctricas en Indonesia mediante simulación de dinámica de sistemas.Junio de 2025.//www.sciencedirect.com/science/article/pii/S2590198225001666
[^10]: El Correo de Yakarta.CoMo y Lazada Logistics se asocian para impulsar soluciones de movilidad sostenible.5 de agosto de 2024.//www.thejakartapost.com/adv/2024/08/05/como-lazada-logistics-partner-up-to-drive-sustainable-mobility-solutions.html
Todos los datos de mercado citados de fuentes de terceros como se hace referencia. Las especificaciones del producto provienen de la documentación del producto de Niuera Energy. Nada en este artículo constituye un consejo de inversión o una garantía de desempeño del mercado.
Acerca de Niuera EnergíaSuzhou Niuera Energy Co., Ltd. diseña y fabrica módulos de carga de vehículos eléctricos y soluciones de infraestructura para los mercados globales. Niuera participó en EV Indonesia 2026 (Yakarta, 20 al 22 de mayo de 2026). La línea de estaciones de carga rápida para motocicletas eléctricas y vehículos de bajo voltaje de la compañía, lanzada formalmente en la 139.ª Feria de Cantón en abril de 2026, incluye cuatro modelos (G1K-36-S/T6, G1K-72-D/T6, L2K-66-S/T6, L2K-132-D/T6) adecuados para toda la gama de contextos de implementación comercial descritos en este artículo, junto con carga de CC fotovoltaica y depósito distribuido. soluciones de carga.
www.niueraenergia.com | info@niuera.cn | +86-512-68303879
Publicado el 26 de mayo de 2026.
Barreras comerciales y asamblea local: cómo los cambios arancelarios en 2026 están cambiando la economía de la carga de vehículos eléctricos
Gestión térmica en módulos de carga de vehículos eléctricos: mantenimiento del máximo rendimiento en climas extremos
Related blog