Infrastructure de recharge des véhicules électriques 2026 : tendances du marché et évolution technologique
La révolution des véhicules électriques s’accélère à un rythme sans précédent. En 2024, les ventes mondiales de véhicules électriques ont dépassé les 17 millions d’unités, une étape historique qui représente pour la première fois 20 % de toutes les ventes de voitures neuves dans le monde. À l’horizon 2026, l’Agence internationale de l’énergie (AIE) prévoit que les ventes de véhicules électriques dépasseront les 20 millions d’unités, les véhicules électriques représentant une voiture neuve sur quatre vendue dans le monde. Cette croissance remarquable remodèle fondamentalement le paysage des infrastructures de recharge, stimule l’innovation technologique et crée de nouvelles opportunités de marché.
Pour les fournisseurs d’infrastructures de recharge, les équipementiers et les acteurs du secteur, 2026 représente une année charnière. Les technologies émergentes mûrissent, de nouvelles normes gagnent du terrain et les modèles commerciaux évoluent pour répondre aux exigences d’un système de transport de plus en plus électrifié. Cet article examine cinq tendances critiques qui définiront le paysage des infrastructures de recharge des véhicules électriques en 2026 et au-delà.
Aperçu du marché mondial : croissance soutenue malgré les variations régionales
Échelle et trajectoire du marché
Le marché mondial des infrastructures de recharge poursuit sa forte expansion. Selon une étude de marché de 2024, le marché des équipements de recharge pour véhicules électriques atteignait environ 35 à 4 dollars.4milliards de dollars, avec des projections indiquant une croissance de 125 à 200 milliards de dollars d'ici 2030, ce qui représente un taux de croissance annuel composé (TCAC) de 22 à 27 %. Cette trajectoire de croissance reflète non seulement l’adoption croissante des véhicules électriques, mais également l’évolution vers des solutions de recharge plus puissantes et le déploiement d’infrastructures intelligentes.
Les infrastructures de recharge publiques ont doublé au cours des deux dernières années pour suivre le rythme de la croissance des ventes de véhicules électriques. Toutefois, d’importantes disparités régionales persistent. La Chine et l’Union européenne ont maintenu un déploiement constant de chargeurs par rapport à leurs flottes de véhicules électriques, tandis que les États-Unis et le Royaume-Uni sont confrontés à des difficultés pour faire évoluer les infrastructures de recharge publiques suffisamment rapidement pour répondre à la demande croissante.
Dynamique du marché régional
Chinecontinue de dominer à la fois les ventes de véhicules électriques et le déploiement des infrastructures de recharge. En 2024, les véhicules électriques représentaient près de la moitié de toutes les ventes de voitures en Chine, soit plus de 11 millions d'unités, soit l'équivalent des ventes mondiales totales de véhicules électriques en 2022. Le réseau de recharge du pays s'est développé proportionnellement, avec des infrastructures publiques et privées soutenant cette flotte massive.
Europea connu une stagnation du marché en 2024, les ventes de véhicules électriques conservant une part de marché d'environ 20 % mais affichant une croissance limitée sur plusieurs marchés majeurs, dont l'Allemagne et la France. Ce plateau a été largement attribué à la suppression progressive des subventions et à la conception de normes européennes en matière de CO2, qui fixent des objectifs tous les cinq ans plutôt qu'annuellement. Toutefois, d’ici 2025, des normes d’émissions plus strictes devraient porter la part des ventes de véhicules électriques à 25 % en Europe, avec des projections pour atteindre 60 % d’ici 2030.
LeRoyaume-Unise démarque comme une réussite européenne, atteignant près de 30 % de part des ventes de véhicules électriques en 2024, contre 24 % en 2023, grâce au système d'échange de droits d'émission des véhicules, qui exige que 22 % des nouvelles immatriculations soient des véhicules électriques à batterie ou à pile à combustible.
LeÉtats-Unisa vu les ventes de véhicules électriques augmenter d’environ 10 % d’une année sur l’autre en 2024, bien que la croissance ait été plus modeste que sur d’autres grands marchés. Le programme National Electric Vehicle Infrastructure (NEVI), qui alloue 5 milliards de dollars au développement des infrastructures de recharge, commence à porter ses fruits, même si son déploiement a été plus lent que prévu.
Marchés émergentsprésentent l’histoire de croissance la plus dynamique. L’Asie du Sud-Est, l’Amérique latine et certaines parties de l’Afrique ont vu les ventes de véhicules électriques augmenter de plus de 60 % en 2024. En Thaïlande, la part des ventes de véhicules électriques a atteint 9 %, tandis que le Brésil a vu ses ventes plus que doubler pour atteindre 125 000 unités. Ces marchés deviennent de plus en plus importants pour le déploiement d’infrastructures de recharge à l’échelle mondiale, les fabricants et fournisseurs d’équipements de recharge chinois étant en tête de cette expansion.

Paysage politique
Les politiques gouvernementales restent le principal moteur de l’adoption des véhicules électriques et du développement des infrastructures de recharge :
Union européenne: Le Règlement sur les infrastructures pour carburants alternatifs (AFIR) oblige les États membres à garantir des stations de recharge rapide d'une capacité d'au moins 150 kW tous les 60 kilomètres le long des principales autoroutes d'ici 2025, et d'ici 2030.
États-Unis: Le programme NEVI alloue 5 milliards de dollars spécifiquement à l'infrastructure de recharge des véhicules électriques le long des corridors de carburants alternatifs désignés, avec l'obligation pour les stations d'offrir au moins quatre ports de recharge rapide CC de 150 kW.
Chine: Le 14e plan quinquennal du pays continue de donner la priorité au développement des infrastructures de recharge, en visant une couverture complète des zones urbaines et des principales autoroutes d'ici 2030, en mettant l'accent sur les réseaux de recharge intelligents et interconnectés.

Cinq tendances technologiques critiques qui façonneront 2026

Tendance 1 : recharge ultra-rapide et montée en puissance des systèmes mégawatts
La course à la puissance de recharge continue. Les chargeurs ultra-rapides, définis comme ceux délivrant 150 kW ou plus, ont augmenté d'environ 50 % en 2024 et représentent désormais près de 10 % de tous les chargeurs rapides publics dans le monde. Cette tendance s'accélère à mesure que les constructeurs automobiles et les fournisseurs de recharge s'efforcent d'offrir des expériences de recharge qui rivalisent avec la commodité du ravitaillement traditionnel.
Pour les véhicules légers, les systèmes de recharge de 350 kW deviennent la norme pour les nouvelles installations de corridors autoroutiers. Ces systèmes peuvent ajouter 200 à 300 kilomètres d’autonomie en 10 à 15 minutes, répondant ainsi à l’anxiété liée à l’autonomie et rendant les déplacements en véhicule électrique sur de longues distances de plus en plus pratiques.
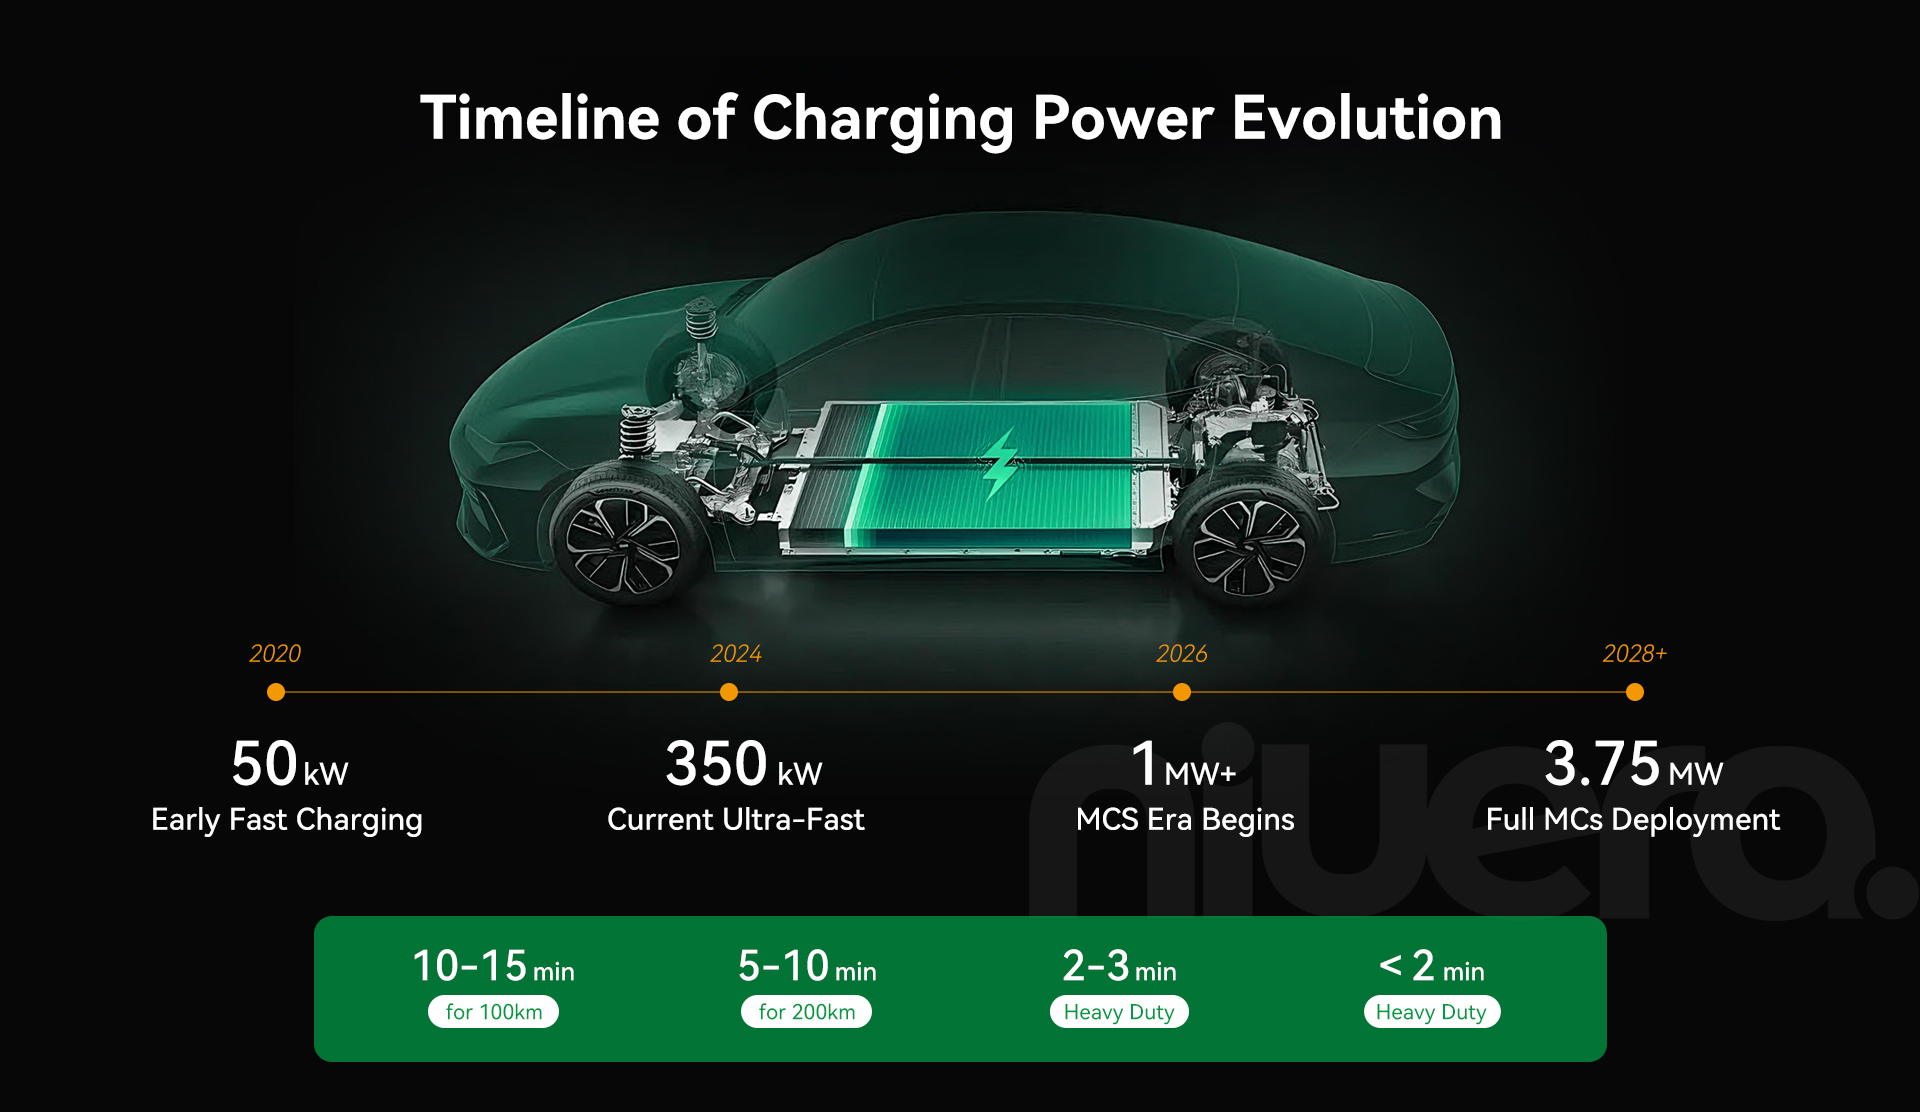
Défis techniques: La mise en œuvre de ces niveaux de puissance extrêmes présente des défis d'ingénierie importants. La gestion thermique des câbles et des connecteurs devient critique : un câble de charge de 1 MW peut transporter des courants supérieurs à 1 000 ampères. Les systèmes de refroidissement, qu'il s'agisse de câbles refroidis par liquide ou de conceptions avancées de refroidissement par air, doivent éviter la surchauffe tout en préservant la sécurité et la convivialité.
L'intégration au réseau représente un autre défi. Une seule borne de recharge MCS pourrait consommer plus d’énergie qu’un petit quartier. Cela nécessite une coordination avec les fournisseurs de services publics, des systèmes potentiels de stockage d’énergie par batterie pour amortir la demande et des systèmes sophistiqués de gestion de l’énergie.
Perspectives 2026: Bien que le déploiement généralisé du MCS reste encore dans plusieurs années, 2026 verra les installations pilotes et les tests sur le terrain se développer considérablement. Les principaux constructeurs de camions, dont Daimler, Volvo et BYD, alignent leurs camions électriques de nouvelle génération sur les capacités MCS. Pour la recharge légère, les systèmes de 350 à 400 kW deviendront monnaie courante dans les gares routières des marchés développés.
Tendance 2 : les architectures haute tension deviennent courantes
La transition de l'industrie des architectures électriques de 400 V à 800 V représente l'un des changements techniques les plus importants dans le développement des véhicules électriques. Lancés par le Taycan de Porsche en 2019, les systèmes 800 V sont désormais adoptés par la plateforme E-GMP de Hyundai, la plateforme électronique 3.0 de BYD, et de plus en plus par d'autres constructeurs.
Avantages techniques: Les systèmes à haute tension offrent de multiples avantages :
- Chargement plus rapide: Un véhicule de 800 V peut charger au même niveau de puissance avec la moitié du courant par rapport à 400 V, réduisant ainsi la génération de chaleur et améliorant l'efficacité.
- Poids réduit: Des courants plus faibles permettent des câbles plus fins et plus légers dans tout le véhicule
- Meilleure efficacité: Des pertes résistives plus faibles dans la transmission de puissance améliorent l'efficacité globale du véhicule
- Gestion thermique: La production réduite de chaleur simplifie les exigences du système de refroidissement
Pour les infrastructures de recharge, la prise en charge des véhicules 800 V nécessite des modules capables de fournir des tensions plus élevées tout en maintenant l'efficacité. Les modules de recharge modernes doivent prendre en charge de larges plages de tension (généralement de 200 à 1 000 V) pour s'adapter à la fois aux anciens véhicules de 400 V et aux nouvelles plates-formes de 800 V sans nécessiter de stations de recharge séparées.
À plus long terme, certaines plates-formes de véhicules commerciaux adoptent des systèmes 1 000 V+, repoussant les limites des capacités actuelles de l’électronique de puissance.
Pénétration du marché: Les analystes du secteur prévoient que les plates-formes 800 V représenteront environ 30 % des ventes de véhicules neufs d'ici 2026, et que cette proportion atteindra 50 % d'ici 2028. Les segments haut de gamme et performance sont en tête de l'adoption, mais la technologie évolue rapidement vers le bas du marché à mesure que les primes de coût diminuent.
Implications sur les infrastructures: Les équipements de recharge doivent évoluer pour maximiser les bénéfices des architectures haute tension. Cela nécessite des modules de puissance avec :
- Prise en charge d'une large plage de tension (200-1 000 V minimum)
- Capacités de réglage dynamique de la tension
- Rendement élevé maintenu (97 %+) sur tout le spectre de tension
- Rétrocompatibilité avec les véhicules 400V
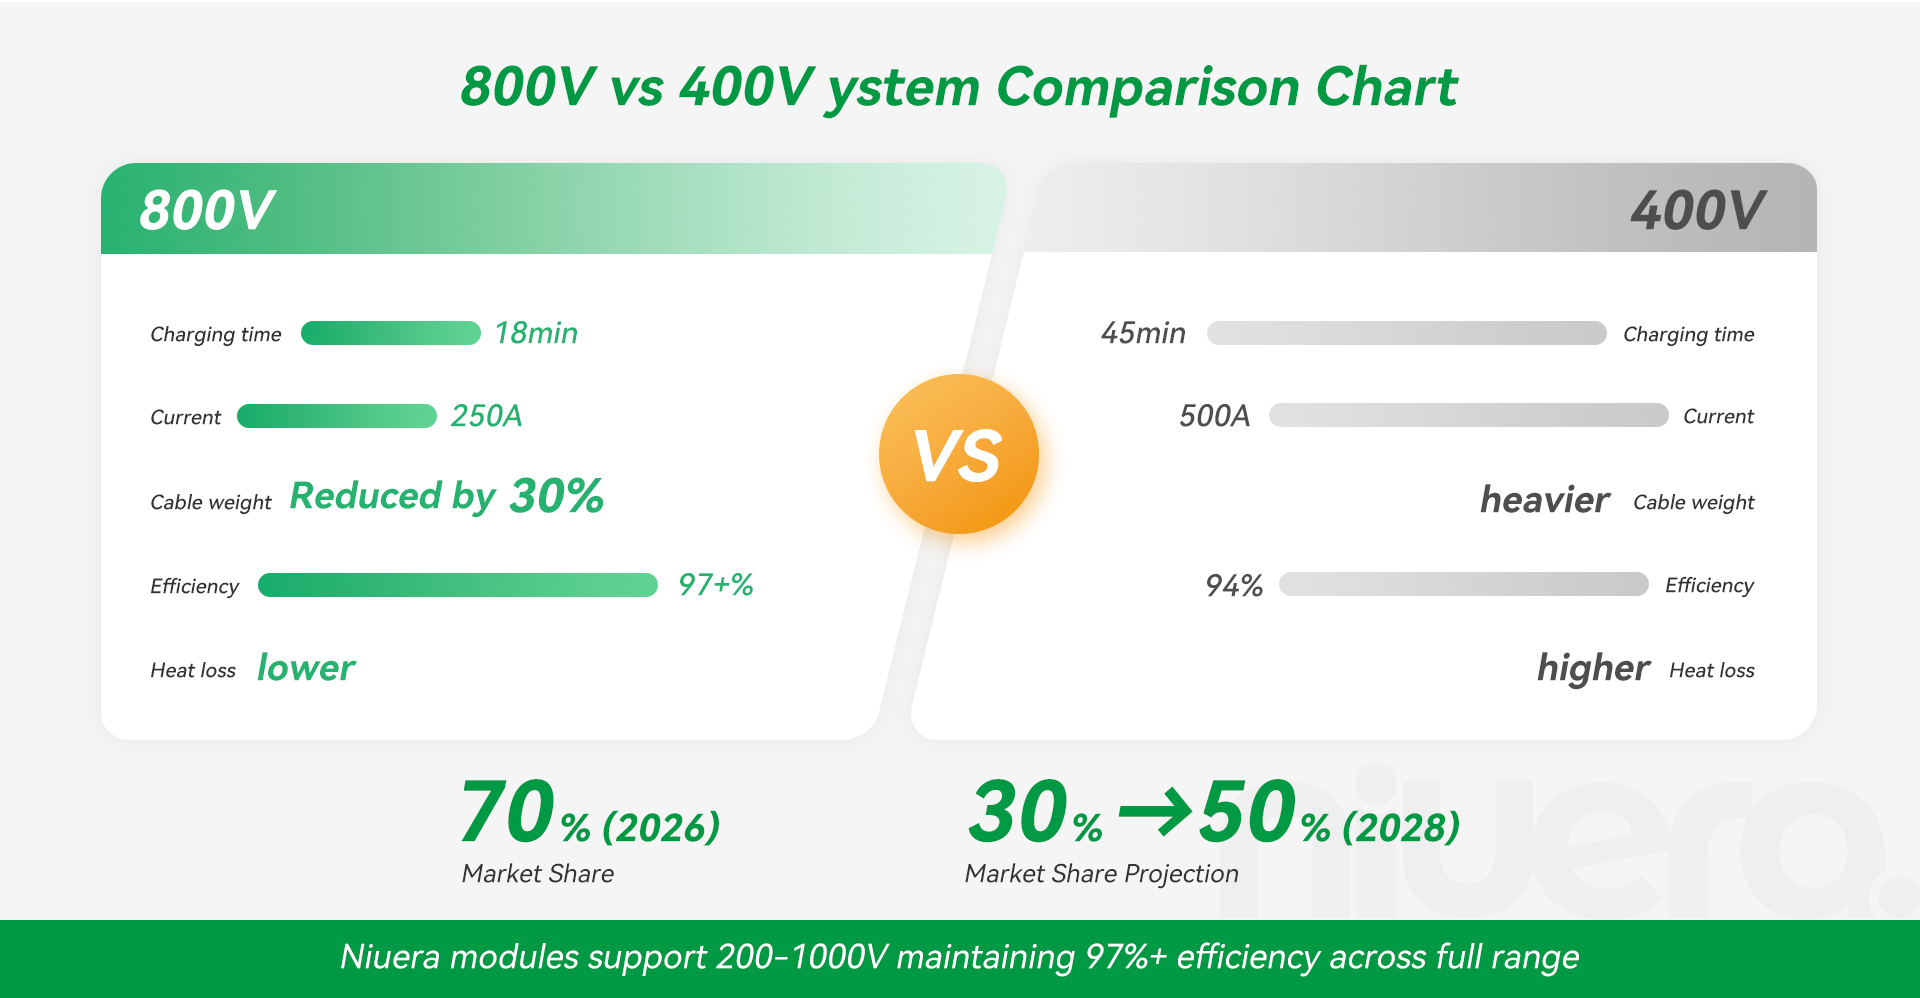
Des entreprises comme Niuera ont conçu leurs portefeuilles de modules de charge pour répondre à cette exigence, avec des produits prenant en charge toute la gamme 200-1 000 V tout en maintenant une efficacité de plus de 97 % sur tous les niveaux de tension.
Tendance 3 : Transitions du véhicule au réseau (V2G) du concept à la réalité
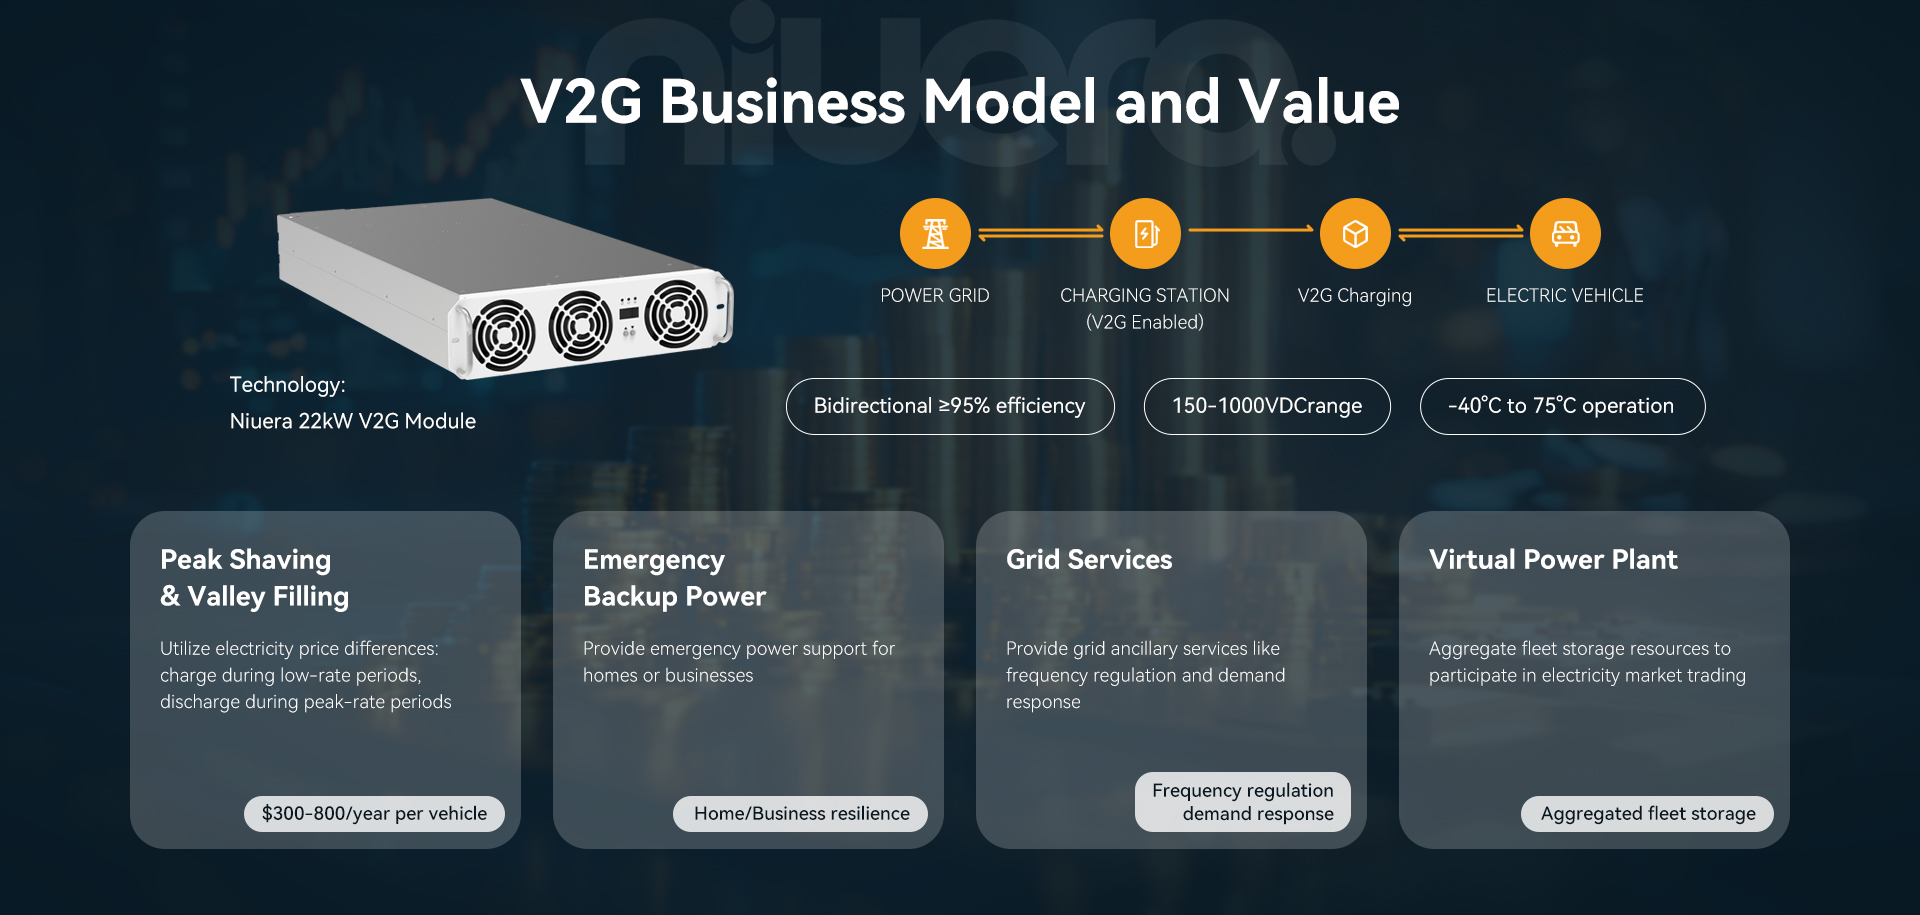
La technologie de recharge bidirectionnelle, qui permet aux véhicules électriques non seulement de tirer de l’énergie du réseau, mais également de la restituer, a longtemps été considérée comme une capacité théorique. En 2026, le V2G entre enfin dans un déploiement pratique à grande échelle.
Maturité technologique: Toutes les principales normes de charge prennent désormais en charge le flux d'énergie bidirectionnel. CHAdeMO a été le premier à implémenter le V2G, suivi par GB/T et plus récemment CCS. Du côté des véhicules, un nombre croissant de modèles prennent en charge la recharge bidirectionnelle, notamment les Hyundai Ioniq 5 et 6, la Kia EV6, le Ford F-150 Lightning et divers modèles de véhicules électriques chinois.
Modèles commerciaux et applications:
Les aspects économiques du V2G deviennent de plus en plus convaincants :
- Rasage des pics et remplissage des vallées: Les propriétaires de véhicules peuvent recharger pendant les heures creuses lorsque l'électricité est bon marché et décharger pendant les heures de pointe lorsque les prix sont élevés, gagnant entre 300 et 800 $ par an selon les marchés régionaux de l'électricité.
- Sauvegarde d'urgence: Les véhicules électriques peuvent servir de source d'alimentation de secours pour les maisons ou les entreprises en cas de panne de réseau.
- Services de réseau: Les flottes de véhicules électriques regroupées peuvent participer à des programmes de régulation de fréquence et de réponse à la demande, fournissant ainsi de précieux services de stabilité du réseau.
- Centrales électriques virtuelles: De grandes flottes de véhicules électriques peuvent être regroupées pour fonctionner comme stockage d'énergie distribué, compensant ainsi l'intermittence des sources d'énergie renouvelables.
Défis: Plusieurs obstacles demeurent :
- Problèmes de dégradation de la batterie: Bien que les recherches montrent un impact minime (
- Cadres réglementaires: De nombreux marchés manquent de réglementations claires régissant les opérations et la rémunération V2G
- Standardisation: L'interopérabilité entre les différents véhicules, chargeurs et systèmes de gestion du réseau doit être améliorée
- Sensibilisation des consommateurs: La plupart des propriétaires de véhicules électriques ne connaissent pas les capacités et les avantages du V2G
Trajectoire 2026: Le Royaume-Uni et la Chine sont en tête du déploiement V2G, avec des centaines de projets pilotes et des cadres réglementaires de plus en plus favorables. L'Europe suit avec des essais aux Pays-Bas, au Danemark et en Allemagne. D’ici 2026, le V2G devrait passer de projets pilotes à des déploiements commerciaux sur des marchés progressistes, avec des milliers d’installations permettant aux propriétaires de véhicules de monétiser leurs batteries.
Tendance 4 : recharge intelligente et intégration approfondie du réseau
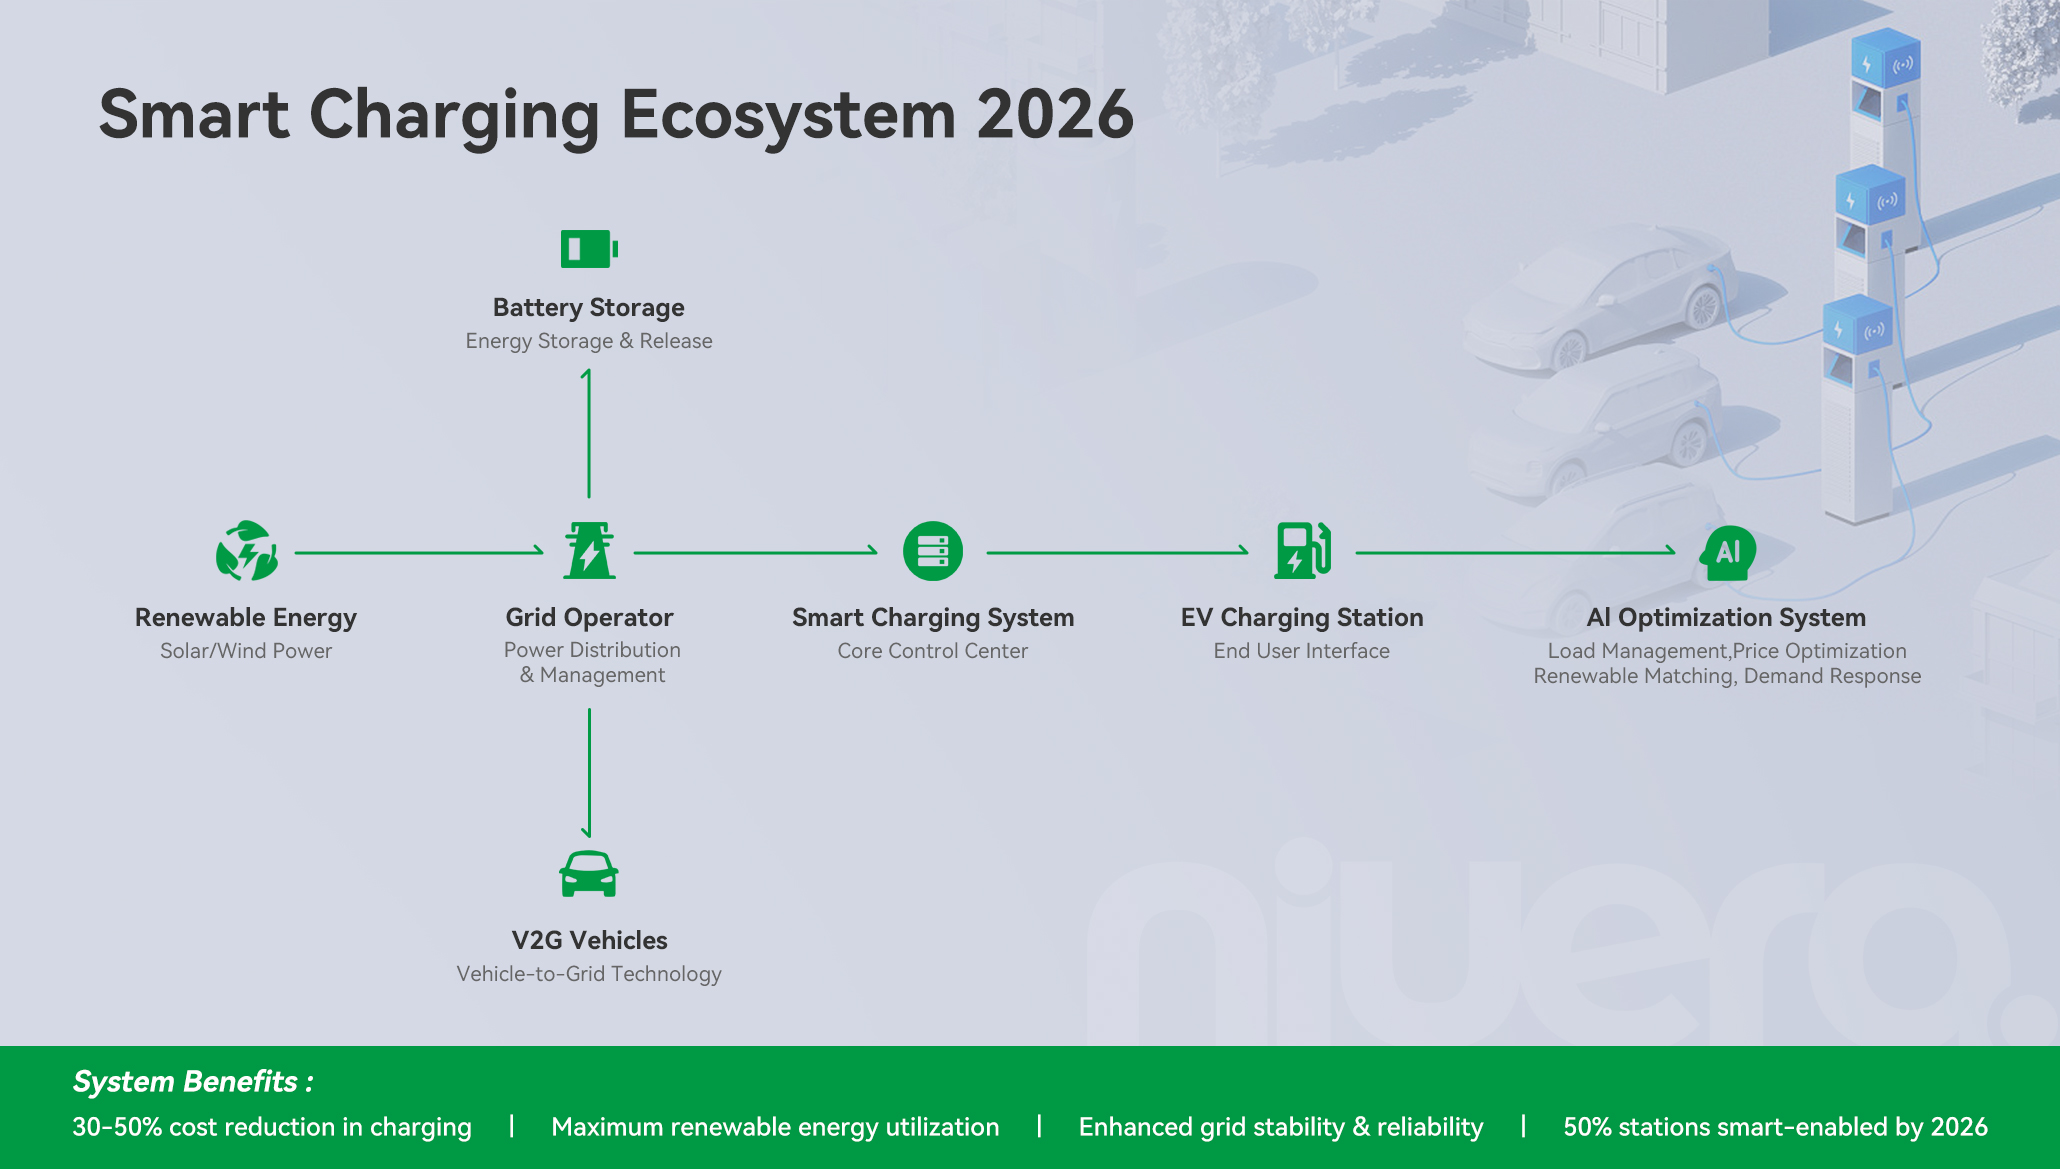
L'évolution d'une recharge « stupide » (il suffit de brancher et de consommer une puissance maximale) vers une recharge intelligente et intégrée au réseau représente un changement fondamental dans notre façon de penser l'infrastructure de recharge des véhicules électriques.
Facilitateurs technologiques:
Les systèmes de recharge intelligents modernes exploitent plusieurs technologies clés :
- OIN 15118: Cette norme active la fonctionnalité Plug & Charge, permettant une authentification et un paiement automatiques sans interaction de l'utilisateur, tout en facilitant également une communication sophistiquée entre le véhicule et la borne de recharge.
- OCPP 2.0.1: L'Open Charge Point Protocol fournit une communication standardisée entre les bornes de recharge et les systèmes de gestion back-end, permettant le contrôle et la surveillance à distance.
- IA et apprentissage automatique: Des algorithmes avancés optimisent les programmes de recharge en fonction des prix de l'électricité, des conditions du réseau, de la disponibilité des énergies renouvelables et des préférences des utilisateurs.
- Informatique de pointe: Les capacités de traitement local permettent une prise de décision en temps réel sans connectivité cloud constante
Services et avantages du réseau:
La recharge intelligente permet plusieurs flux de valeur :
- Gestion des charges: L'ajustement dynamique de la puissance de recharge en fonction de la capacité du réseau évite les surcharges et réduit le besoin de mises à niveau de l'infrastructure du réseau.
- Réponse à la demande: Les bornes de recharge peuvent réduire ou interrompre la recharge en cas de stress sur le réseau, gagnant ainsi des paiements pour cette flexibilité.
- Intégration renouvelable: La planification de la recharge pour s'aligner sur la production solaire et éolienne maximise l'utilisation des énergies renouvelables
- Optimisation des prix: Le déplacement automatique de la tarification vers des périodes à bas prix réduit les coûts pour les utilisateurs tout en aplatissant les profils de demande du réseau.
Mise en œuvre dans le monde réel:
L'initiative Smart Charging de Californie propose des tarifs d'électricité variables dans le temps qui encouragent la recharge hors pointe. Les services publics européens mettent en œuvre des programmes similaires, certains offrant des réductions de 30 à 50 % pour la participation à des programmes de recharge intelligente.
En Chine, les principaux réseaux de recharge s'intègrent aux opérateurs de réseau pour assurer une gestion coordonnée de la recharge sur des milliers de bornes, optimisant à la fois l'expérience utilisateur et la stabilité du réseau.
Attentes pour 2026: D’ici 2026, on estime que 50 % des bornes de recharge publiques nouvellement installées seront dotées en standard de capacités de recharge intelligente. La combinaison de la technologie V2G avec la recharge intelligente créera des écosystèmes de recharge bidirectionnels et sensibles au réseau qui profiteront aux utilisateurs, aux opérateurs de réseau et à la société grâce à une réduction des coûts d'infrastructure et à une meilleure intégration des énergies renouvelables.
Tendance 5 : Restructuration localisée de la fabrication et de la chaîne d'approvisionnement
La chaîne d’approvisionnement mondiale des infrastructures de recharge subit une restructuration fondamentale, motivée par les tensions géopolitiques, les politiques commerciales et le besoin de résilience de la chaîne d’approvisionnement.
Forces motrices:
Plusieurs facteurs accélèrent cette évolution :
- Barrières commerciales: Les droits de douane sur les équipements de recharge importés aux États-Unis (en vertu de la loi sur l'investissement dans les infrastructures et l'emploi) et en Europe (diverses mesures nationales) favorisent la production nationale
- Exigences de contenu local: De nombreux pays exigent des pourcentages minimum de contenu local pour les infrastructures de recharge subventionnées ou achetées par le gouvernement.
- Résilience de la chaîne d’approvisionnement: La pandémie de COVID-19 a mis en évidence les vulnérabilités des chaînes d'approvisionnement mondiales, stimulant la demande de capacités de fabrication régionales
- Vitesse de livraison: La production locale réduit considérablement les délais de livraison, permettant un déploiement plus rapide des projets
Modèles de fabrication émergents:
Plutôt que de construire des installations de fabrication complètes sur chaque marché, une approche plus flexible émerge :
Solutions semi-démontées (SKD) et complètement démontées (CKD)permettre aux fabricants d’établir des opérations d’assemblage locales sans investissement massif en capital. Dans ce modèle :
- Les modules de puissance de base et les composants sophistiqués sont fabriqués de manière centralisée là où existent l'expertise et les économies d'échelle.
- Ces composants sont exportés sous forme de kits
- Les installations d'assemblage locales réalisent l'assemblage final, les tests et la personnalisation
- Cette approche réduit les tarifs (puisque les composants sont souvent soumis à des droits de douane inférieurs à ceux des produits finis), réduit les coûts logistiques et permet une livraison plus rapide tout en maintenant les normes de qualité.
Les fournisseurs de services proposant des solutions SKD/CKD complètes, y compris la conception de produits, l'approvisionnement en composants, la documentation du processus d'assemblage et la formation, permettent aux fournisseurs de recharge et aux équipementiers d'établir rapidement des capacités de production locales sur les marchés cibles.
Développements régionaux:
- Amérique du Nord: Les exigences « Made in USA » du NEVI poussent les fabricants à établir une production aux États-Unis. Plusieurs grands fournisseurs d'équipements de recharge ont annoncé de nouvelles usines ou installations d'assemblage aux États-Unis
- Europe: Des pressions similaires existent, l'accent étant mis sur l'industrie manufacturière européenne pour qu'elle puisse bénéficier de divers programmes d'incitation.
- Asie du Sud-Est: La Thaïlande, le Vietnam et l'Indonésie sont en train de devenir des pôles manufacturiers régionaux, desservant à la fois les marchés intérieurs et les exportations vers les pays voisins.
- l'Amérique latine: Le Brésil et le Mexique développent des industries locales d'équipements de recharge, initialement axées sur l'assemblage mais de plus en plus sur la fabrication de composants.
Impact économique: Les entreprises mettant en œuvre avec succès des stratégies de fabrication locales rapportent :
- Réduction de 20 à 40 % des coûts au débarquement grâce à des économies tarifaires et à des dépenses logistiques réduites
- Réductions des délais de livraison de 120+ jours à 45-60 jours
- Meilleure réactivité aux exigences et normes du marché local
- Capacités de service et d’assistance améliorées
Prévisions 2026: D'ici 2026, on estime que 30 % des équipements de recharge seront produits à partir de modèles de fabrication localisés, et ce pourcentage augmentera rapidement. Les écosystèmes de chaînes d’approvisionnement régionales remplaceront de plus en plus le modèle actuel de fabrication centralisée en Chine par des exportations mondiales.
Défis techniques et pistes de solutions
Contraintes de capacité du réseau
À mesure que l’adoption des véhicules électriques s’accélère et que les niveaux de puissance de recharge augmentent, la capacité du réseau devient un goulot d’étranglement critique, en particulier pour les installations de recharge rapide urbaines.
Des solutions émergentes:
- Systèmes de stockage d’énergie par batterie (BESS): La colocalisation du stockage des batteries avec les stations de recharge amortit la demande de pointe, réduit les coûts de connexion au réseau et permet le fonctionnement des stations de recharge même lorsque la capacité du réseau est limitée.
- Gestion dynamique des charges: Les systèmes intelligents répartissent l'énergie disponible sur plusieurs points de recharge en fonction de la demande en temps réel et des conditions du réseau.
- Intégration des énergies renouvelables: La production solaire et éolienne sur site, associée au stockage, réduit la dépendance au réseau
- Intégration véhicule-réseau: Comme indiqué précédemment, le V2G peut aider à équilibrer les charges du réseau
Standardisation et interopérabilité
Le secteur de la recharge continue de lutter contre une fragmentation multidimensionnelle :
Normes de connecteur: Le CCS (Combined Charging System) domine en Europe et en Amérique du Nord, CHAdeMO maintient une présence notamment au Japon, le GB/T est la norme en Chine et le NACS (North American Charging Standard) de Tesla est de plus en plus adopté après que Tesla a ouvert la norme. Bien que cette fragmentation crée de la complexité, l'industrie converge lentement, les NACS gagnant en popularité en Amérique du Nord à mesure que Ford, GM et d'autres fabricants l'adoptent.
Protocoles de communication: La normalisation ISO 15118 progresse mais le déploiement reste incohérent. Les accords d'itinérance entre opérateurs de réseaux de recharge s'améliorent mais restent incomplets, créant des frictions pour les utilisateurs voyageant sur les réseaux.
Systèmes de paiement: L'absence de normes de paiement unifiées frustre les utilisateurs. Des progrès sont réalisés grâce à des initiatives telles que la plateforme Plug & Charge de Hubject et divers consortiums d'itinérance, mais le paiement universel et transparent reste une promesse non tenue.
Pressions sur les coûts et évolution du modèle économique
Le déploiement d’une infrastructure de recharge nécessite des investissements importants avec des périodes de récupération prolongées, généralement de 5 à 7 ans pour les bornes de recharge rapides publiques.
Stratégies pour améliorer l’économie:
- Réduction des coûts technologiques: Des avancées telles que l’électronique de puissance SiC améliorent l’efficacité et réduisent les coûts opérationnels. Les conceptions modulaires permettent une extension progressive de la capacité, réduisant ainsi l'investissement initial
- Optimisation de l'utilisation: L'analyse de la sélection des sites, la tarification dynamique et les systèmes de réservation améliorent l'utilisation des actifs
- Des revenus diversifiés: Ajout du stockage d'énergie pour les services de réseau, la publicité, les partenariats de vente au détail et d'autres sources de revenus au-delà de la facturation des frais
- Focus sur le coût total de possession: Même si les coûts initiaux d'équipement sont importants, l'efficacité, la fiabilité et les coûts de maintenance déterminent de plus en plus les décisions d'achat.
Amélioration de l'expérience utilisateur
Malgré les progrès, la recharge reste moins pratique que le ravitaillement des véhicules conventionnels.
Des améliorations à l’horizon:
- Chargement ultra-rapide: Des niveaux de puissance de 350 à 400 kW et éventuellement plus réduiront les temps de charge à 5 à 15 minutes pour un ajout significatif d'autonomie
- Intelligence prédictive: applications qui affichent la disponibilité en temps réel, prédisent la disponibilité des points de recharge et permettent les réservations
- Paiement et authentification unifiés: Plug & Charge et l'itinérance inter-réseaux élimineront le besoin de plusieurs applications et comptes
- Améliorations de la fiabilité: La maintenance prédictive utilisant des capteurs IA et IoT réduira les temps d'arrêt des chargeurs et améliorera la confiance des utilisateurs
Regard vers l’avenir : 2026 et au-delà
Alors que nous progressons jusqu’en 2026, le secteur des infrastructures de recharge des véhicules électriques se trouve à un point d’inflexion. Plusieurs prédictions et attentes clés émergent des tendances actuelles :
Taille du marché et échelle de déploiement
D’ici fin 2026 :
- Les points de recharge rapide publics dans le monde dépasseront probablement les 3 millions d'unités
- La puissance de recharge moyenne pour la recharge sur les corridors autoroutiers dépassera 200 kW
- Les chargeurs ultra-rapides (150 kW+) représenteront 15 à 20 % des infrastructures publiques de recharge rapide
- Les installations de recharge compatibles V2G atteindront des dizaines de milliers dans le monde
Maturation technologique
- Les plates-formes de véhicules 800 V représenteront plus de 30 % des ventes de nouveaux véhicules électriques
- La recharge bidirectionnelle passera d'une offre de niche à une offre grand public
- Plug & Charge et l'itinérance transparente deviendront des fonctionnalités attendues plutôt que des différenciateurs
- L’optimisation de la recharge basée sur l’IA sera la norme dans les systèmes de recharge intelligents
Évolution du modèle économique
Le secteur de la recharge ira de plus en plus au-delà des simples services de recharge :
- Prestations énergétiques: Les opérateurs de recharge participeront aux marchés des services de réseau, le V2G permettant de nouvelles sources de revenus
- Mobilité intégrée: Les bornes de recharge deviendront des pôles de transport multimodaux, combinant la recharge des véhicules électriques, les services de micromobilité et d'autres options de transport.
- Monétisation des données: Les données anonymisées sur le comportement de recharge éclaireront la planification du réseau, le développement des véhicules et le déploiement des infrastructures
- Intégration verticale: De plus en plus d'équipementiers développeront des réseaux de recharge propriétaires tout en maintenant l'interopérabilité avec les réseaux tiers.
Intégration de la durabilité
Les avantages environnementaux des véhicules électriques dépendent fortement de l’infrastructure de recharge alimentée par une énergie propre :
- Le couplage direct CC des bornes de recharge avec la production solaire et éolienne sur site va s'accélérer
- Les algorithmes de recharge intelligents donneront de plus en plus la priorité aux énergies renouvelables, déplaçant automatiquement la recharge vers les périodes de forte production renouvelable.
- La comptabilisation du carbone sur l’ensemble du cycle de vie deviendra la norme, en tenant compte des impacts sur la fabrication, l’exploitation et la fin de vie.
Conclusion
L’année 2026 représente un tournant critique pour les infrastructures de recharge des véhicules électriques. Les technologies permettant une recharge plus rapide, plus intelligente et plus efficace arrivent à maturité. Les modèles commerciaux évoluent au-delà de la simple facturation de frais pour englober les services énergétiques, l’intégration du réseau et diverses sources de revenus. Les chaînes de fabrication et d’approvisionnement se restructurent pour soutenir la production régionale et un déploiement plus rapide.
Pour les parties prenantes de l’industrie – fabricants d’équipements, opérateurs de réseaux de recharge, opérateurs de réseau, décideurs politiques et investisseurs – l’impératif est clair : l’infrastructure doit évoluer rapidement tout en devenant simultanément plus intelligente et plus efficace. Les technologies et les modèles commerciaux abordés dans cet article offrent des voies permettant d’atteindre ces deux objectifs.
Chez Niuera, nous nous engageons à soutenir cette transition grâce à des solutions de charge innovantes qui offrent une efficacité de pointe de plus de 97 %, prennent en charge de larges plages de tension pour s'adapter aux plates-formes actuelles de 400 V et de 800 V+, et incluent des capacités bidirectionnelles pour l'avenir du V2G. Notre approche flexible, depuis les modules de recharge complets jusqu'aux solutions SKD/CKD complètes, permet aux partenaires du monde entier de déployer une infrastructure de recharge qui répond à la fois aux besoins d'aujourd'hui et aux exigences de demain.
L’infrastructure de recharge de 2026 et au-delà sera plus rapide, plus intelligente, plus propre et plus intégrée que jamais à nos systèmes énergétiques. Ceux qui anticipent et s’y préparent seront les mieux placés pour mener la révolution du transport électrique.
À propos de Niuera Énergie
Niuera est l'un des principaux fournisseurs de modules de recharge pour véhicules électriques à haut rendement et de solutions de recharge complètes. Forts d'une expertise approfondie en électronique de puissance et d'un engagement en faveur de l'innovation, nous aidons les fournisseurs d'infrastructures de recharge et les équipementiers du monde entier à déployer des systèmes de recharge pour véhicules électriques fiables, efficaces et évolutifs. Notre gamme complète de produits et nos modèles de services flexibles soutiennent la transition mondiale vers la mobilité électrique.
Faire évoluer l'infrastructure de recharge des véhicules électriques au niveau local : pourquoi les principaux opérateurs choisissent les solutions SKD (Partie 1)
L'efficacité du module de charge EV expliquée : atteindre plus de 97 % de conversion de puissance