Инфраструктура зарядки электромобилей 2026: тенденции рынка и эволюция технологий
Революция электромобилей ускоряется с беспрецедентной скоростью. В 2024 году мировые продажи электромобилей превысили 17 миллионов единиц — историческая веха, впервые составившая 20% всех продаж новых автомобилей в мире. Международное энергетическое агентство (МЭА) прогнозирует, что к 2026 году продажи электромобилей превысят 20 миллионов единиц, при этом на электромобили будет приходиться каждый четвертый новый автомобиль, проданный в мире. Этот выдающийся рост коренным образом меняет ландшафт зарядной инфраструктуры, стимулирует технологические инновации и создает новые рыночные возможности.
Для поставщиков зарядной инфраструктуры, производителей оборудования и заинтересованных сторон отрасли 2026 год станет поворотным. Новые технологии развиваются, новые стандарты набирают обороты, а бизнес-модели развиваются, чтобы удовлетворить потребности все более электрифицированной транспортной системы. В этой статье рассматриваются пять важнейших тенденций, которые будут определять ландшафт инфраструктуры зарядки электромобилей в 2026 году и в последующий период.
Обзор мирового рынка: устойчивый рост на фоне региональных различий
Масштаб и траектория рынка
Мировой рынок зарядной инфраструктуры продолжает активно расширяться. Согласно исследованию рынка 2024 года, рынок зарядного оборудования для электромобилей достиг примерно 35–4 долларов США.4млрд, при этом прогнозы указывают на рост до 125–200 млрд долларов к 2030 году, что представляет собой совокупный годовой темп роста (CAGR) 22–27%. Эта траектория роста отражает не только рост внедрения электромобилей, но и переход к более мощным решениям для зарядки и развертыванию интеллектуальной инфраструктуры.
За последние два года общественная зарядная инфраструктура увеличилась вдвое, чтобы идти в ногу с ростом продаж электромобилей. Однако значительные региональные различия сохраняются. Китай и Европейский Союз поддерживают стабильное развертывание зарядных устройств по отношению к своим паркам электромобилей, в то время как Соединенные Штаты и Великобритания сталкиваются с проблемами достаточно быстрого масштабирования инфраструктуры общественной зарядки, чтобы удовлетворить растущий спрос.
Динамика регионального рынка
Китайпродолжает доминировать как в продажах электромобилей, так и в развертывании зарядной инфраструктуры. В 2024 году на электромобили приходилось почти половина всех продаж автомобилей в Китае — более 11 миллионов единиц, что эквивалентно общему объему продаж электромобилей в мире в 2022 году. Сеть зарядных станций в стране расширилась пропорционально, причем этот огромный автопарк поддерживает как государственная, так и частная инфраструктура.
ЕвропаВ 2024 году рынок пережил стагнацию: продажи электромобилей сохранили примерно 20% доли рынка, но продемонстрировали ограниченный рост на нескольких основных рынках, включая Германию и Францию. Это плато во многом объясняется поэтапным отказом от субсидий и разработкой стандартов ЕС по выбросам CO2, которые устанавливают целевые показатели каждые пять лет, а не ежегодно. Однако в 2025 году ожидается ужесточение стандартов выбросов, что, как ожидается, увеличит долю продаж электромобилей в Европе до 25%, а к 2030 году прогнозируется, что она достигнет 60%.
Великобританиявыделяется как история успеха в Европе, достигнув почти 30% доли продаж электромобилей в 2024 году (по сравнению с 24% в 2023 году) благодаря Схеме торговли выбросами транспортных средств, которая требует, чтобы 22% новых регистраций были электромобилями с аккумуляторной батареей или электромобилями на топливных элементах.
Соединенные ШтатыВ 2024 году продажи электромобилей выросли примерно на 10% по сравнению с аналогичным периодом прошлого года, хотя рост был более скромным, чем на других крупных рынках. Программа Национальной инфраструктуры электромобилей (NEVI), в рамках которой на развитие инфраструктуры зарядки выделяется 5 миллиардов долларов, начинает приносить результаты, хотя ее внедрение происходит медленнее, чем ожидалось.
Развивающиеся рынкипредставить наиболее динамичную историю роста. В Юго-Восточной Азии, Латинской Америке и некоторых частях Африки в 2024 году продажи электромобилей выросли более чем на 60%. В Таиланде доля продаж электромобилей достигла 9%, а в Бразилии продажи увеличились более чем вдвое и составили 125 000 единиц. Эти рынки становятся все более важными для развертывания глобальной зарядной инфраструктуры, при этом китайские производители и поставщики зарядного оборудования лидируют в расширении.

Политический ландшафт
Государственная политика остается основной движущей силой внедрения электромобилей и развития зарядной инфраструктуры:
Евросоюз: Положение об инфраструктуре альтернативных видов топлива (AFIR) требует от государств-членов обеспечить наличие станций быстрой зарядки мощностью не менее 150 кВт каждые 60 километров вдоль основных автомагистралей к 2025 году, а к 2030 году их количество увеличится до каждых 60 километров.
Соединенные Штаты: Программа NEVI выделяет 5 миллиардов долларов специально на инфраструктуру зарядки электромобилей вдоль обозначенных альтернативных топливных коридоров, при этом станции должны иметь как минимум четыре порта быстрой зарядки постоянного тока мощностью 150 кВт.
Китай: В четырнадцатом пятилетнем плане страны по-прежнему уделяется первоочередное внимание развитию инфраструктуры зарядки, целью которого является полное покрытие городских территорий и основных автомагистралей к 2030 году с упором на интеллектуальные, взаимосвязанные сети зарядки.

Пять важнейших технологических тенденций, которые будут формировать 2026 год

Тенденция 1: Сверхбыстрая зарядка и рост мегаваттных систем
Гонка мощностей зарядки продолжается. Сверхбыстрые зарядные устройства, определяемые как те, которые обеспечивают мощность 150 кВт или выше, в 2024 году выросли примерно на 50% и теперь составляют почти 10% всех общественных быстрых зарядных устройств в мире. Эта тенденция усиливается по мере того, как автопроизводители и поставщики зарядных устройств стремятся предоставить возможности зарядки, которые могут конкурировать по удобству традиционной заправки.
Для легковых автомобилей системы зарядки мощностью 350 кВт становятся стандартом для новых установок на автомагистралях. Эти системы могут увеличить запас хода на 200–300 километров за 10–15 минут, устраняя беспокойство по поводу дальности и делая поездки на электромобилях на дальние расстояния все более практичными.
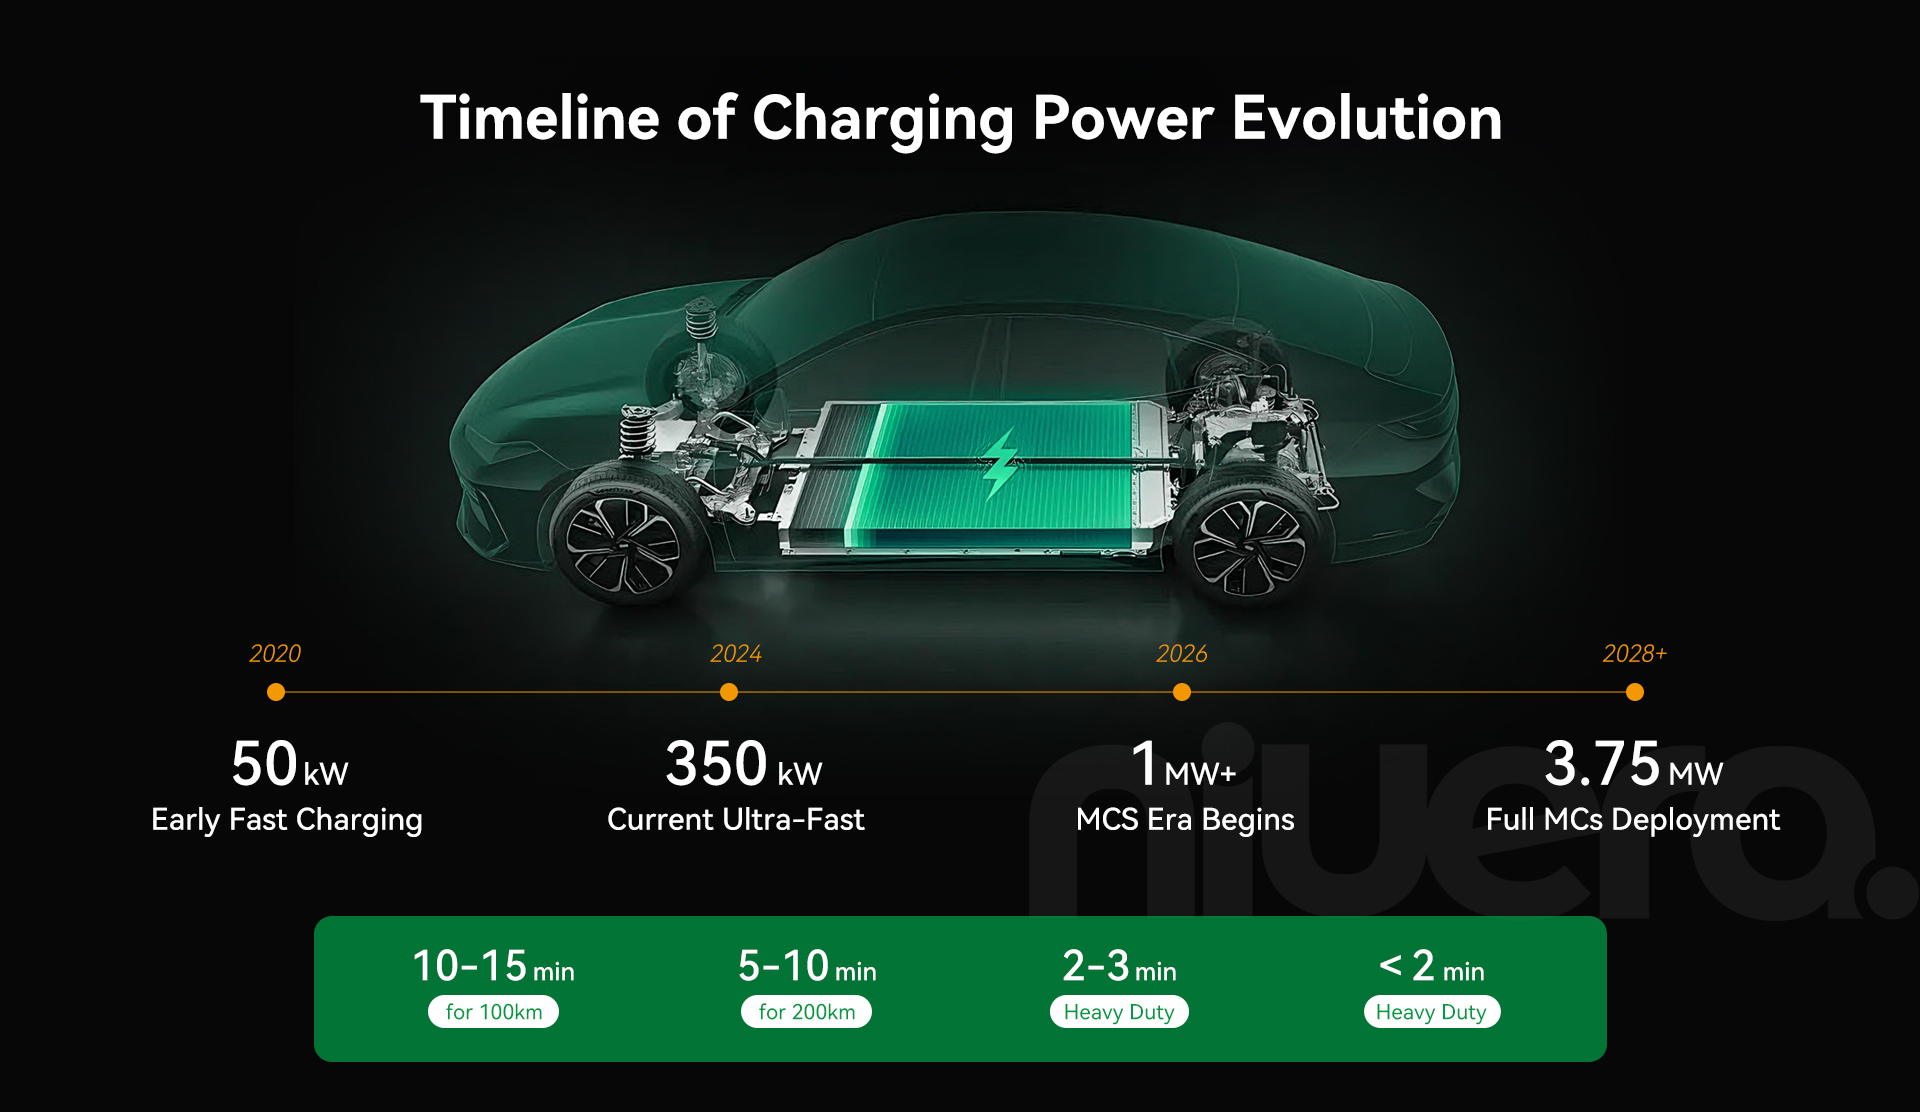
Технические проблемы: Реализация таких экстремальных уровней мощности представляет собой серьезную инженерную задачу. Управление температурным режимом кабелей и разъемов становится критически важным: зарядный кабель мощностью 1 МВт может выдерживать ток, превышающий 1000 ампер. Системы охлаждения, будь то кабели с жидкостным охлаждением или усовершенствованные конструкции с воздушным охлаждением, должны предотвращать перегрев, сохраняя при этом безопасность и удобство для пользователя.
Интеграция энергосетей представляет собой еще одну проблему. Одна зарядная станция MCS может потреблять больше энергии, чем небольшой район. Это требует координации с поставщиками коммунальных услуг, потенциальных систем аккумуляторного хранения энергии для буферизации спроса и сложных систем управления питанием.
Перспективы на 2026 год: Несмотря на то, что до широкого развертывания MCS осталось еще несколько лет, в 2026 году количество пилотных установок и полевых испытаний значительно расширится. Крупнейшие производители грузовиков, в том числе Daimler, Volvo и BYD, адаптируют свои электрические грузовики следующего поколения к возможностям MCS. Для зарядки малой мощности системы мощностью 350–400 кВт станут обычным явлением на автомагистралях развитых рынков.
Тенденция 2: Высоковольтные архитектуры становятся мейнстримом
Переход отрасли от электрических архитектур с напряжением 400 В к 800 В представляет собой один из наиболее значительных технических сдвигов в разработке электромобилей. Системы на 800 В, впервые появившиеся в 2019 году на Porsche Taycan, в настоящее время используются платформой E-GMP Hyundai, электронной платформой 3.0 BYD и все чаще другими производителями.
Технические преимущества: Системы более высокого напряжения имеют множество преимуществ:
- Быстрая зарядка: Автомобиль с напряжением 800 В может заряжаться при том же уровне мощности, используя вдвое меньший ток по сравнению с 400 В, что снижает выделение тепла и повышает эффективность.
- Уменьшенный вес: Более низкие токи позволяют использовать более тонкие и легкие кабели по всему автомобилю.
- Повышенная эффективность: Снижение резистивных потерь в передаче мощности повышает общую эффективность автомобиля.
- Управление температурным режимом: Снижение тепловыделения упрощает требования к системе охлаждения.
Для зарядной инфраструктуры, поддерживающей транспортные средства с напряжением 800 В, требуются модули, способные выдавать более высокое напряжение при сохранении эффективности. Современные зарядные модули должны поддерживать широкий диапазон напряжений — обычно 200–1000 В — чтобы подходить как к устаревшим автомобилям с напряжением 400 В, так и к новым платформам с напряжением 800 В без необходимости использования отдельных зарядных станций.
Заглядывая в будущее, некоторые платформы коммерческих автомобилей внедряют системы с напряжением 1000 В+, расширяя границы нынешних возможностей силовой электроники.
Проникновение рынка: Отраслевые аналитики прогнозируют, что к 2026 году на платформы 800 В будет приходиться примерно 30% продаж новых автомобилей, а к 2028 году эта цифра вырастет до 50%. Сегменты премиум-класса и сегменты производительности лидируют в распространении, но технология быстро смещается на рынок вниз по мере снижения надбавок к издержкам.
Инфраструктурные последствия: Зарядное оборудование должно развиваться, чтобы максимизировать преимущества высоковольтных архитектур. Для этого необходимы силовые модули с:
- Поддержка широкого диапазона напряжения (минимум 200–1000 В)
- Возможности динамической регулировки напряжения
- Поддержание высокого КПД (97%+) во всем диапазоне напряжений.
- Обратная совместимость с автомобилями с напряжением 400 В.
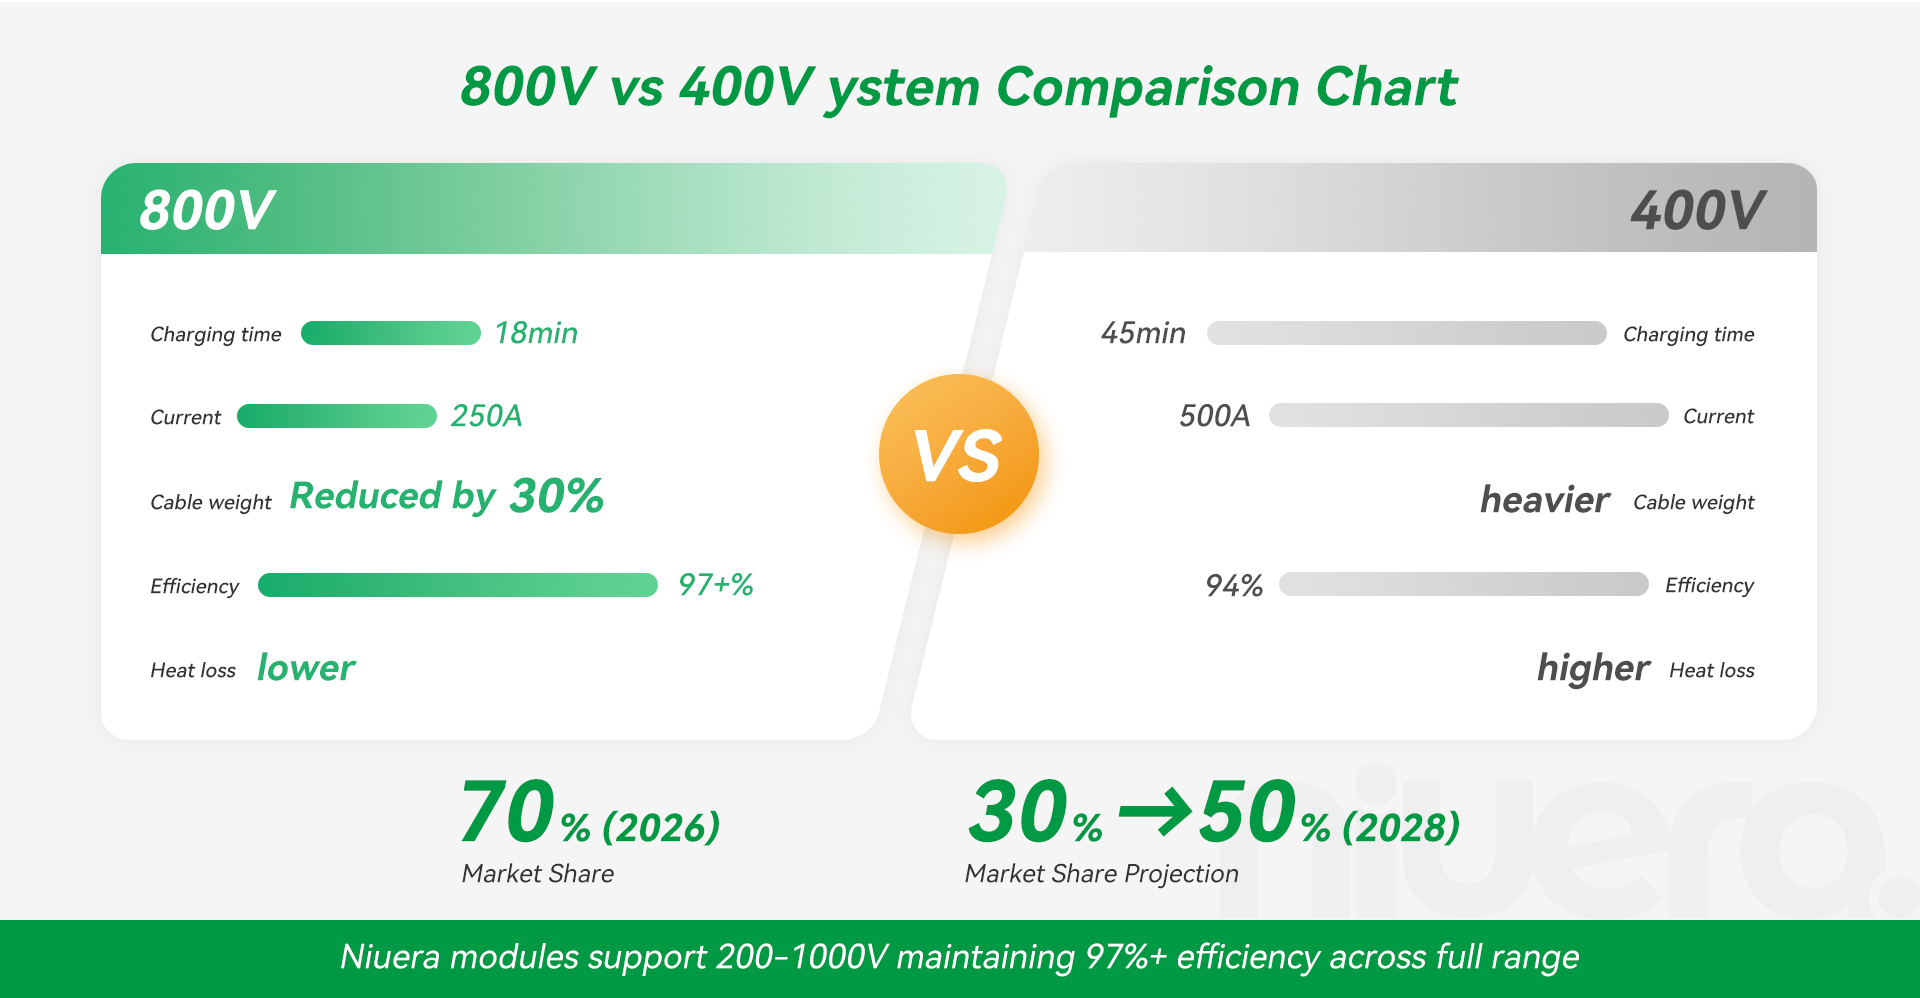
Такие компании, как Niuera, разработали свои портфели зарядных модулей для удовлетворения этого требования, предлагая продукты, поддерживающие полный диапазон 200–1000 В, сохраняя при этом эффективность 97%+ на всех уровнях напряжения.
Тенденция 3: Переход от транспортного средства к сети (V2G) от концепции к реальности
Технология двунаправленной зарядки, позволяющая электромобилям не только получать энергию из сети, но и подавать ее обратно, уже давно обсуждается как теоретическая возможность. В 2026 году V2G наконец-то вступит в практическое развертывание в значительных масштабах.
Зрелость технологий: все основные стандарты зарядки теперь поддерживают двунаправленный поток энергии. CHAdeMO был первым, кто внедрил V2G, за ним последовал GB/T и совсем недавно CCS. Что касается транспортных средств, все большее число моделей поддерживают двунаправленную зарядку, включая Hyundai Ioniq 5 и 6, Kia EV6, Ford F-150 Lightning и различные китайские модели электромобилей.
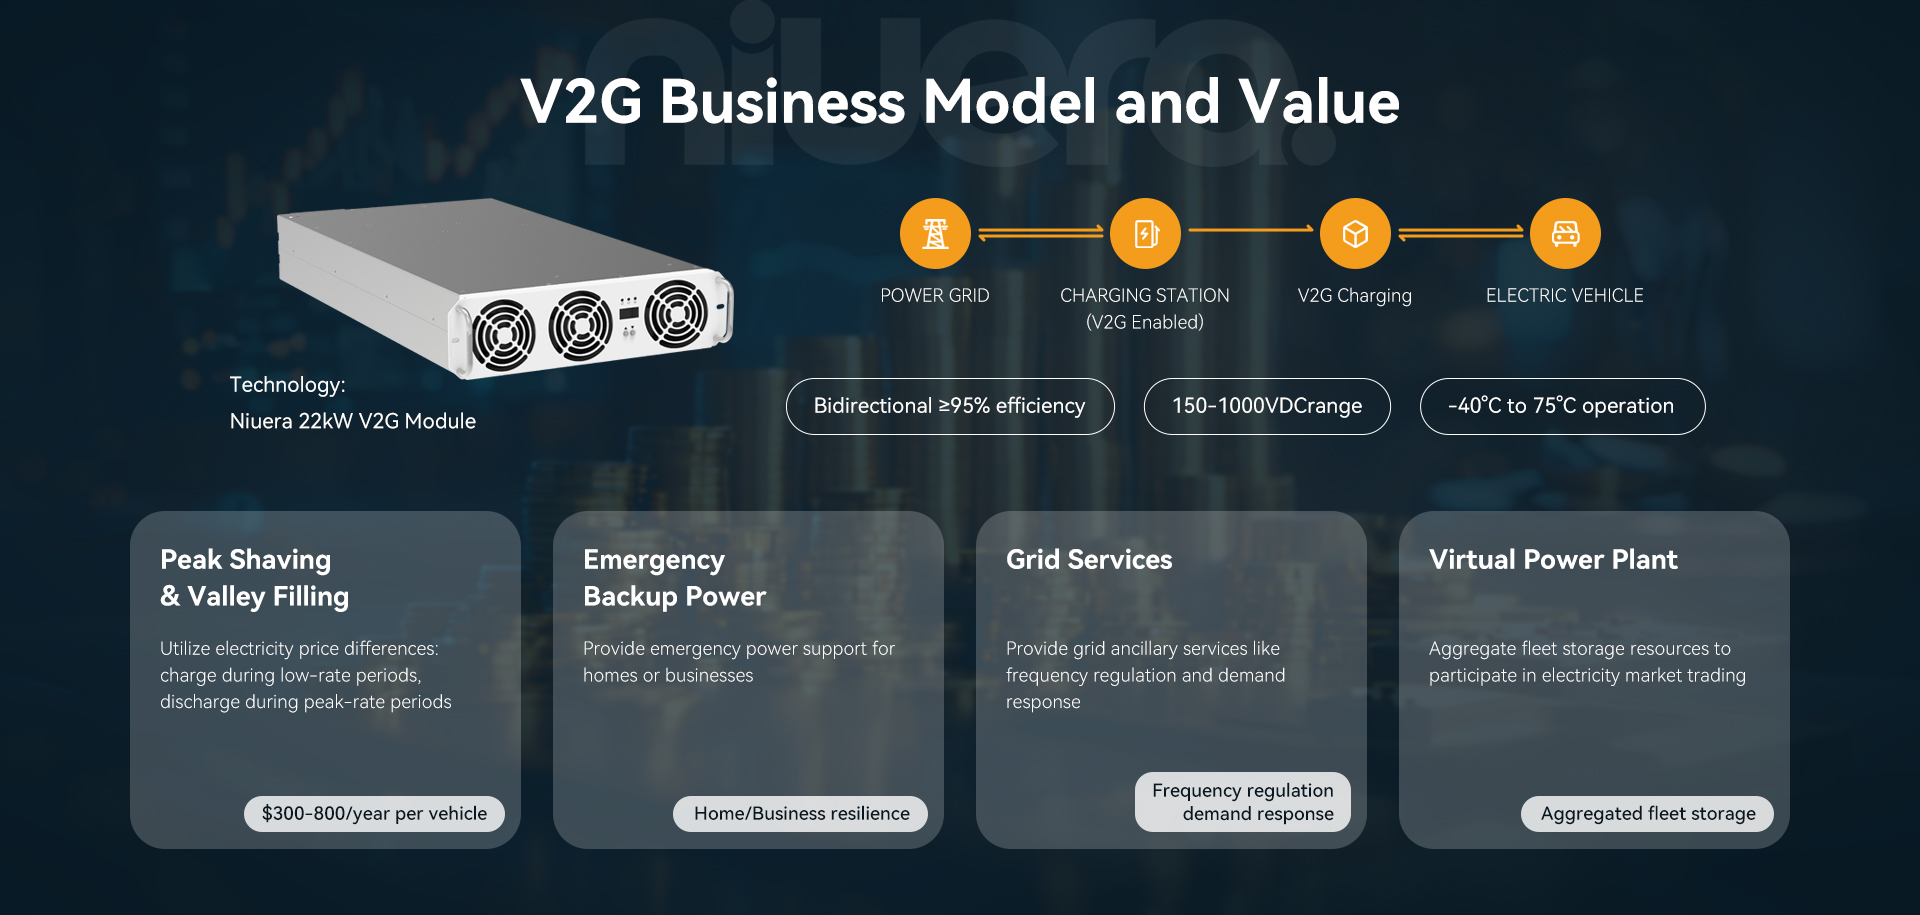
Бизнес-модели и приложения:
Экономика V2G становится все более привлекательной:
- Снятие пиков и заполнение впадин: Владельцы транспортных средств могут взимать плату в часы пик, когда электричество дешевое, и разряжать его в часы пик, когда цены высоки, зарабатывая 300-800 долларов США в год в зависимости от региональных рынков электроэнергии.
- Аварийное резервное копирование: Электромобили могут служить резервным источником питания для домов или предприятий во время перебоев в электросети.
- Грид-сервисы: Объединенные парки электромобилей могут участвовать в программах регулирования частоты и реагирования на спрос, предоставляя ценные услуги по обеспечению стабильности сети.
- Виртуальные электростанции: Большие парки электромобилей могут быть объединены для использования в качестве распределенного хранилища энергии, компенсируя перебои в работе возобновляемых источников энергии.
Проблемы: Остается несколько препятствий:
- Проблемы деградации батареи: Хотя исследования показывают минимальное влияние (
- Нормативно-правовая база: На многих рынках отсутствуют четкие правила, регулирующие операции V2G и вознаграждение.
- Стандартизация: Функциональная совместимость между различными транспортными средствами, зарядными устройствами и системами управления сетью требует улучшения.
- Осведомленность потребителей: Большинство владельцев электромобилей не знают о возможностях и преимуществах V2G.
2026 Траектория: Великобритания и Китай лидируют в развертывании V2G, предлагая сотни пилотных проектов и все более поддерживающую нормативную базу. Европа следует за испытаниями в Нидерландах, Дании и Германии. Ожидается, что к 2026 году V2G перейдет от пилотных проектов к коммерческому внедрению на прогрессивных рынках, где тысячи установок позволят владельцам транспортных средств монетизировать свои аккумуляторные активы.
Тенденция 4: Умная зарядка и глубокая интеграция с энергосистемой
Эволюция от «глупой» зарядки — простого подключения к сети и получения максимальной мощности — к интеллектуальной, интегрированной в сеть зарядке представляет собой фундаментальный сдвиг в том, как мы думаем об инфраструктуре зарядки электромобилей.
Технологические возможности:
Современные интеллектуальные системы зарядки используют несколько ключевых технологий:
- ИСО 15118: Этот стандарт обеспечивает функцию Plug & Charge, обеспечивая автоматическую аутентификацию и оплату без взаимодействия с пользователем, а также упрощая сложную связь между автомобилем и зарядной станцией.
- ОКПП 2.0.1: Протокол открытой точки зарядки обеспечивает стандартизированную связь между зарядными станциями и серверными системами управления, обеспечивая удаленное управление и мониторинг.
- ИИ и машинное обучение: Передовые алгоритмы оптимизируют графики зарядки на основе цен на электроэнергию, состояния сети, доступности возобновляемой энергии и предпочтений пользователя.
- Периферийные вычисления: Возможности локальной обработки позволяют принимать решения в режиме реального времени без постоянного подключения к облаку.
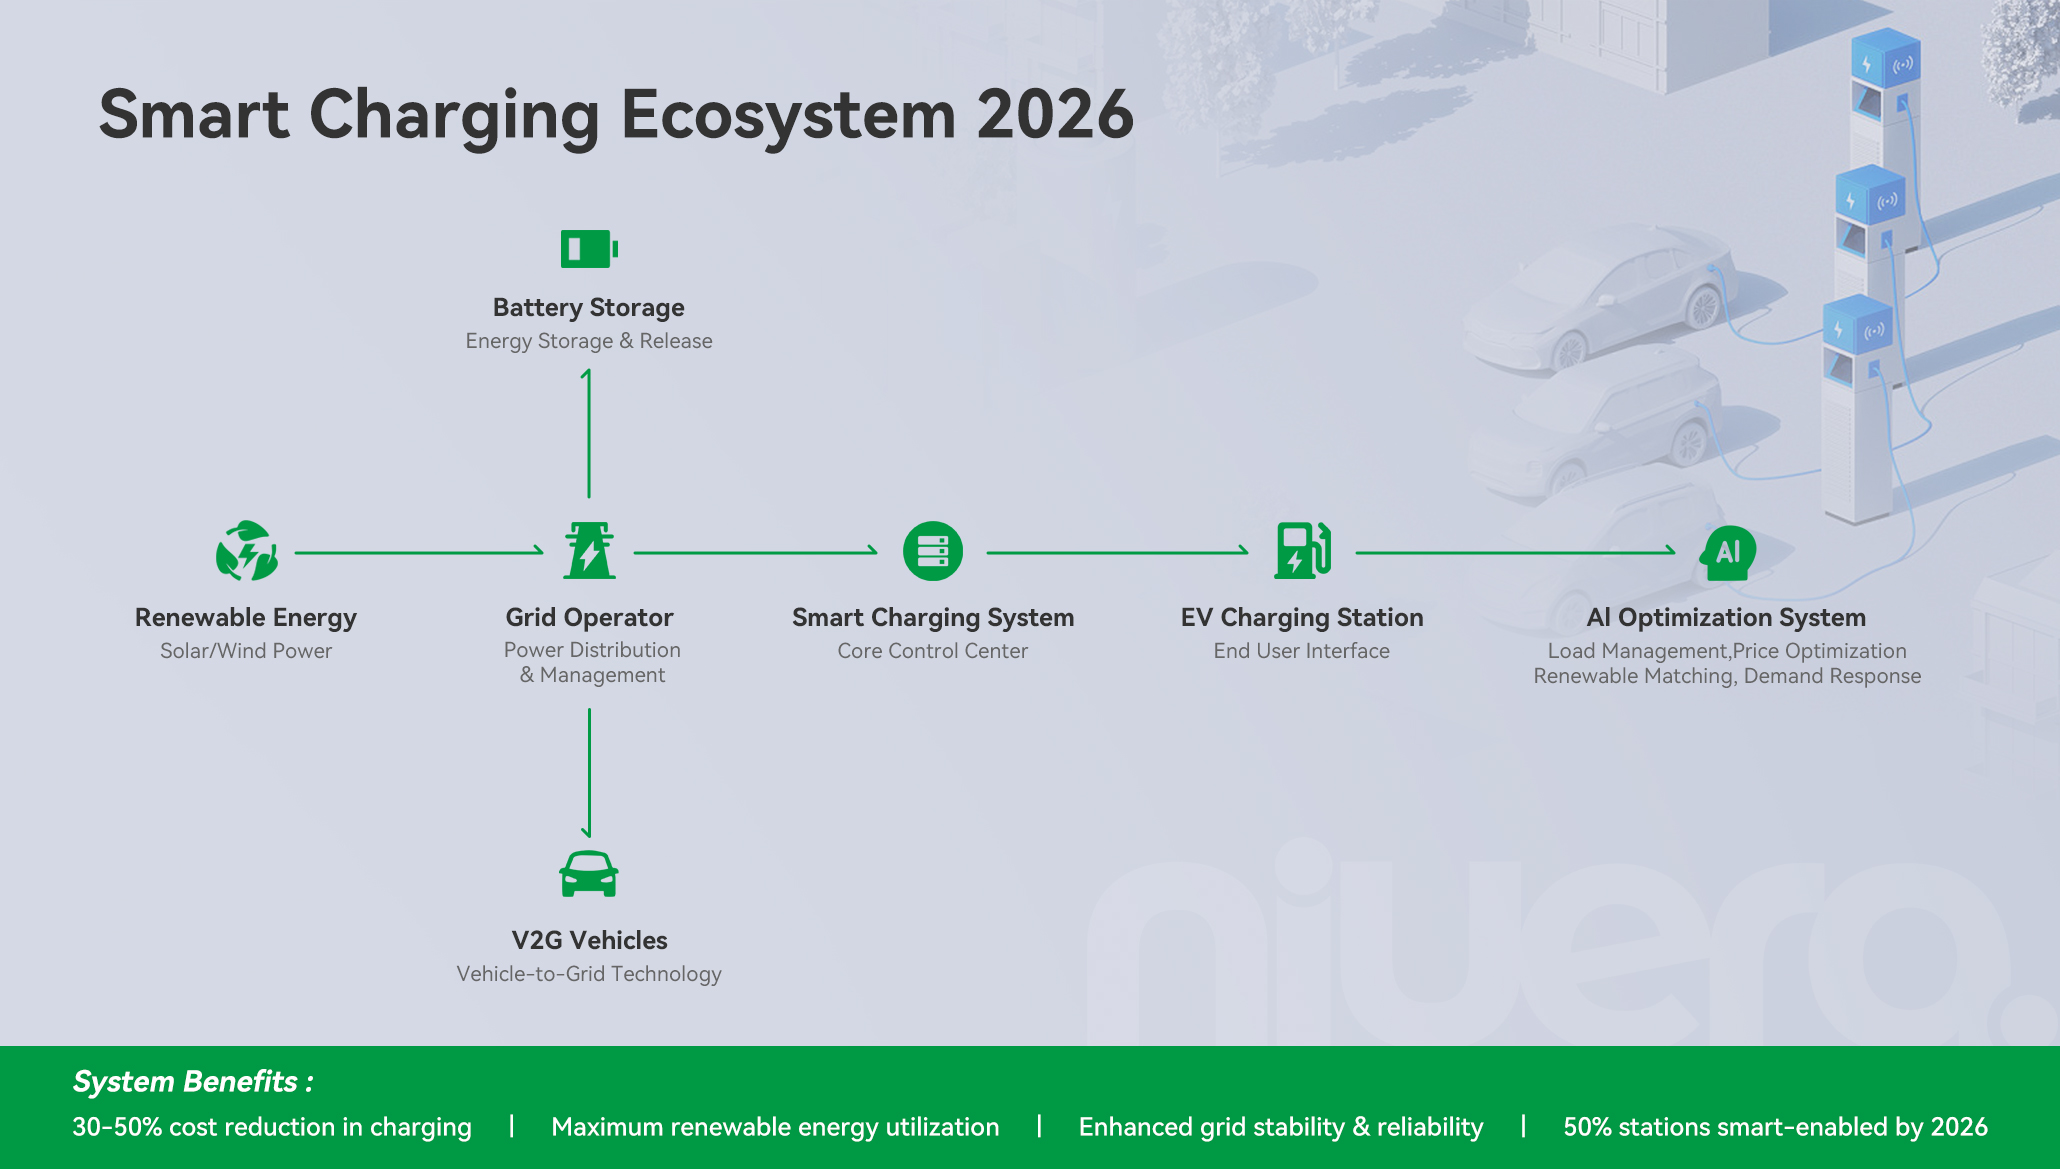
Грид-услуги и преимущества:
Интеллектуальная зарядка обеспечивает несколько потоков создания ценности:
- Управление нагрузкой: Динамическая регулировка мощности зарядки в зависимости от мощности сети предотвращает перегрузки и снижает потребность в модернизации сетевой инфраструктуры.
- Реакция спроса: Зарядные станции могут уменьшать или приостанавливать зарядку во время перегрузок сети, получая оплату за обеспечение такой гибкости.
- Возобновляемая интеграция: Планирование зарядки в соответствии с выработкой солнечной и ветровой энергии максимизирует использование возобновляемых источников энергии.
- Оптимизация цен: Автоматический перенос взимания платы на периоды низких цен снижает затраты для пользователей и выравнивает профили спроса в сети.
Реальная реализация:
Калифорнийская инициатива Smart Charging предлагает изменяющиеся во времени тарифы на электроэнергию, которые стимулируют зарядку в непиковые часы. Европейские коммунальные предприятия реализуют аналогичные программы, причем некоторые из них предлагают скидки в размере 30–50% за участие в программах умной зарядки.
В Китае крупные сети зарядки интегрируются с операторами сетей, чтобы обеспечить скоординированное управление зарядкой на тысячах станций, оптимизируя как взаимодействие с пользователем, так и стабильность сети.
Ожидания на 2026 год: По оценкам, к 2026 году около 50% новых общественных зарядных станций будут иметь возможности интеллектуальной зарядки в стандартной комплектации. Сочетание технологии V2G с интеллектуальной зарядкой создаст двунаправленные, реагирующие на сети экосистемы зарядки, которые принесут пользу пользователям, операторам сетей и обществу за счет снижения затрат на инфраструктуру и лучшей интеграции возобновляемых источников энергии.
Тенденция 5: Реструктуризация локализованного производства и цепочки поставок
Глобальная цепочка поставок инфраструктуры зарядки претерпевает фундаментальную реструктуризацию, вызванную геополитической напряженностью, торговой политикой и необходимостью устойчивости цепочки поставок.
Движущие силы:
Несколько факторов ускоряют этот сдвиг:
- Торговые барьеры: Тарифы на импортируемое зарядное оборудование в США (в соответствии с Законом об инфраструктурных инвестициях и рабочих местах) и Европе (различные национальные меры) благоприятствуют внутреннему производству.
- Требования к местному содержанию: Многие страны требуют минимального процента местного содержания для субсидируемой или закупаемой государством инфраструктуры зарядки.
- Устойчивость цепочки поставок: Пандемия COVID-19 выявила уязвимости в глобальных цепочках поставок, что привело к росту спроса на региональные производственные мощности.
- Скорость доставки: Местное производство значительно сокращает время выполнения заказов, обеспечивая более быстрое развертывание проекта.
Новые модели производства:
Вместо создания полноценных производственных мощностей на каждом рынке появляется более гибкий подход:
Полуразборные (SKD) и полностью разобранные (CKD) решенияпозволить производителям наладить локальную сборку без огромных капиталовложений. В этой модели:
- Основные силовые модули и сложные компоненты производятся централизованно там, где существует опыт и эффект масштаба.
- Эти компоненты экспортируются в виде комплектов.
- Местные сборочные предприятия завершают окончательную сборку, тестирование и настройку.
- Такой подход снижает тарифы (поскольку комплектующие часто облагаются более низкими пошлинами, чем готовая продукция), сокращает затраты на логистику и обеспечивает более быструю доставку при сохранении стандартов качества.
Поставщики услуг, предлагающие комплексные решения SKD/CKD, включая проектирование продукции, закупку компонентов, документацию процесса сборки и обучение, позволяют поставщикам зарядных устройств и OEM-производителям быстро создавать местные производственные возможности на целевых рынках.
Региональные события:
- Северная Америка: Требования NEVI «Сделано в США» подталкивают производителей к налаживанию производства в США. Несколько крупных поставщиков зарядного оборудования объявили о новых заводах или сборочных мощностях в США.
- Европа: Аналогичное давление существует, с упором на европейское производство, чтобы претендовать на различные программы стимулирования.
- Юго-Восточная Азия: Таиланд, Вьетнам и Индонезия становятся региональными производственными центрами, обслуживающими как внутренние рынки, так и экспорт в соседние страны.
- Латинская Америка: Бразилия и Мексика развивают местное производство зарядного оборудования, первоначально ориентированное на сборку, но все больше на производство компонентов.
Экономический эффект: Компании, успешно реализующие местные производственные стратегии, сообщают:
- Снижение стоимости доставки на 20-40% за счет экономии тарифов и снижения затрат на логистику.
- Сокращение времени выполнения заказа со 120+ дней до 45-60 дней.
- Лучшее реагирование на требования и стандарты местного рынка
- Расширенные возможности обслуживания и поддержки
Прогноз на 2026 год: По оценкам, к 2026 году около 30% зарядного оборудования будет производиться с использованием моделей локализованного производства, и этот процент будет быстро расти. Экосистемы региональных цепочек поставок будут все больше заменять нынешнюю модель централизованного производства в Китае глобальным экспортом.
Технические проблемы и пути решения
Ограничения пропускной способности сети
По мере того, как внедрение электромобилей ускоряется, а уровень зарядной мощности увеличивается, пропускная способность сети становится критическим узким местом, особенно для городских установок быстрой зарядки.
Новые решения:
- Аккумуляторные системы хранения энергии (BESS): Совместное размещение аккумуляторных батарей с зарядными станциями смягчает пиковую нагрузку, снижает затраты на подключение к сети и обеспечивает работу зарядной станции даже там, где мощность сети ограничена.
- Динамическое управление нагрузкой: Интеллектуальные системы распределяют доступную мощность по нескольким точкам зарядки в зависимости от спроса в реальном времени и условий сети.
- Интеграция возобновляемых источников энергии: Генерация солнечной и ветровой энергии на месте в сочетании с хранением снижает зависимость от сети.
- Интеграция транспортных средств в сеть: Как обсуждалось ранее, V2G может помочь сбалансировать нагрузку на сеть.
Стандартизация и совместимость
Индустрия зарядных устройств продолжает бороться с фрагментацией по многим направлениям:
Стандарты разъемов: CCS (комбинированная система зарядки) доминирует в Европе и Северной Америке, CHAdeMO сохраняет присутствие, особенно в Японии, GB/T является стандартом в Китае, а NACS (Североамериканский стандарт зарядки) Tesla получает распространение после того, как Tesla открыла стандарт. Хотя эта фрагментация создает сложности, отрасль постепенно сближается, и NACS набирает значительную популярность в Северной Америке по мере того, как ее внедряют Ford, GM и другие производители.
Протоколы связи: Стандартизация ISO 15118 продвигается, но внедрение остается непоследовательным. Соглашения о роуминге между операторами сетей зарядки улучшаются, но все еще не завершены, что создает трудности для пользователей, путешествующих по сетям.
Платежные системы: Отсутствие единых стандартов оплаты расстраивает пользователей. Прогресс достигается благодаря таким инициативам, как платформа Hubject Plug & Charge и различные роуминговые консорциумы, но бесперебойная универсальная оплата остается невыполненным обещанием.
Ценовое давление и эволюция бизнес-моделей
Развертывание зарядной инфраструктуры требует значительных капиталовложений с длительным сроком окупаемости, обычно 5–7 лет для общественных станций быстрой зарядки.
Стратегии улучшения экономики:
- Снижение стоимости технологий: Такие достижения, как силовая электроника SiC, повышают эффективность и снижают эксплуатационные расходы. Модульная конструкция обеспечивает постепенное расширение мощностей, сокращая первоначальные инвестиции.
- Оптимизация использования: Аналитика выбора объекта, динамическое ценообразование и системы бронирования улучшают использование активов.
- Диверсифицированный доход: добавление накопителей энергии для сетевых услуг, рекламы, розничных партнерств и других источников дохода, помимо взимания платы.
- Общая стоимость владения: Несмотря на то, что первоначальные затраты на оборудование имеют значение, эффективность, надежность и затраты на техническое обслуживание все чаще определяют решения о покупке.
Улучшение пользовательского опыта
Несмотря на прогресс, зарядка остается менее удобной, чем заправка обычных автомобилей.
Улучшения на горизонте:
- Сверхбыстрая зарядка: Уровни мощности 350–400 кВт и выше сократят время зарядки до 5–15 минут для значительного увеличения запаса хода.
- Прогнозирующий интеллект: Приложения, которые показывают доступность в режиме реального времени, прогнозируют наличие мест для зарядки и позволяют бронировать места.
- Единая оплата и аутентификация: Plug & Charge и межсетевой роуминг устранят необходимость в нескольких приложениях и учетных записях.
- Улучшения надежности: Профилактическое обслуживание с использованием датчиков искусственного интеллекта и Интернета вещей сократит время простоя зарядного устройства и повысит доверие пользователей.
Взгляд в будущее: 2026 год и далее
По мере продвижения к 2026 году индустрия инфраструктуры зарядки электромобилей переживает переломный момент. Из текущих тенденций вытекает несколько ключевых прогнозов и ожиданий:
Размер рынка и масштаб развертывания
К концу 2026 года:
- Глобальное количество общественных точек быстрой зарядки, вероятно, превысит 3 миллиона единиц
- Средняя мощность зарядки для зарядки в коридорах автомагистралей превысит 200 кВт.
- Сверхбыстрые зарядные устройства (150 кВт+) будут составлять 15-20% общественной инфраструктуры быстрой зарядки.
- Зарядные установки с поддержкой V2G достигнут десятков тысяч по всему миру
Развитие технологий
- На автомобильные платформы 800 В будет приходиться более 30% продаж новых электромобилей
- Двунаправленная зарядка перейдет из нишевого предложения в массовое
- Plug & Charge и бесшовный роуминг станут ожидаемыми функциями, а не отличительными чертами
- Оптимизация зарядки на основе искусственного интеллекта станет стандартной для интеллектуальных систем зарядки.
Эволюция бизнес-модели
Индустрия зарядки будет все больше выходить за рамки простых услуг зарядки:
- Энергетические услуги: Операторы зарядки будут участвовать на рынках сетевых услуг, а V2G откроет новые потоки доходов
- Интегрированная мобильность: Зарядные станции станут мультимодальными транспортными узлами, объединяющими зарядку электромобилей, услуги микромобильности и другие варианты транспорта.
- Монетизация данных: Анонимизированные данные о поведении зарядки будут использоваться при планировании сети, разработке транспортных средств и развертывании инфраструктуры.
- Вертикальная интеграция: Все больше OEM-производителей будут разрабатывать собственные сети зарядки, сохраняя при этом совместимость со сторонними сетями.
Интеграция устойчивого развития
Экологические преимущества электромобилей во многом зависят от зарядной инфраструктуры, работающей на экологически чистой энергии:
- Прямое соединение постоянного тока зарядных станций с локальными солнечными и ветровыми электростанциями ускорит процесс
- Алгоритмы умной зарядки будут все больше отдавать приоритет возобновляемым источникам энергии, автоматически перемещая зарядку в периоды высокой выработки энергии из возобновляемых источников.
- Учет выбросов углерода на протяжении всего жизненного цикла станет стандартом с учетом воздействия на производство, эксплуатацию и окончание срока службы.
Заключение
2026 год представляет собой критический момент для инфраструктуры зарядки электромобилей. Технологии, обеспечивающие более быструю, интеллектуальную и эффективную зарядку, становятся все более зрелыми. Бизнес-модели выходят за рамки простой взимания платы и охватывают энергетические услуги, интеграцию энергосетей и разнообразные потоки доходов. Цепочки производства и поставок реструктуризируются для поддержки регионального производства и более быстрого внедрения.
Для заинтересованных сторон в отрасли — производителей оборудования, операторов сетей зарядки, сетевых операторов, политиков и инвесторов — императив очевиден: инфраструктура должна быстро масштабироваться, одновременно становясь умнее и эффективнее. Технологии и бизнес-модели, обсуждаемые в этой статье, обеспечивают пути достижения обеих целей.
В Niuera мы стремимся поддержать этот переход с помощью инновационных решений для зарядки, которые обеспечивают лучший в отрасли КПД 97%+, поддерживают широкий диапазон напряжений для работы как с текущими 400В, так и с новыми платформами с напряжением 800В+, а также включают двунаправленные возможности для будущего V2G. Наш гибкий подход — от полных модулей зарядки до комплексных решений SKD/CKD — позволяет партнерам по всему миру развертывать инфраструктуру зарядки, отвечающую как сегодняшним потребностям, так и требованиям завтрашнего дня.
Инфраструктура зарядки в 2026 году и в последующие годы будет быстрее, умнее, чище и более интегрированной с нашими энергетическими системами, чем когда-либо прежде. Те, кто предвидит эти тенденции и готовится к ним, будут иметь наилучшие возможности возглавить революцию в сфере электротранспорта.
О Ниуэра Энерджи
Niuera — ведущий поставщик высокоэффективных модулей зарядки электромобилей и комплексных решений для зарядки. Обладая глубоким опытом в области силовой электроники и приверженностью инновациям, мы помогаем поставщикам зарядной инфраструктуры и OEM-производителям по всему миру внедрять надежные, эффективные и масштабируемые системы зарядки электромобилей. Наш обширный портфель продуктов и гибкие модели обслуживания поддерживают глобальный переход к электрической мобильности.
Локальное масштабирование инфраструктуры зарядки электромобилей: почему ведущие операторы выбирают решения SKD (Часть 1)
Объяснение эффективности модуля зарядки электромобилей: достижение преобразования энергии более 97%