Infraestructura de carga de vehículos eléctricos 2026: tendencias del mercado y evolución de la tecnología
La revolución de los vehículos eléctricos se está acelerando a un ritmo sin precedentes. En 2024, las ventas mundiales de vehículos eléctricos superaron los 17 millones de unidades, un hito histórico que representa por primera vez el 20% de todas las ventas de automóviles nuevos en todo el mundo. De cara a 2026, la Agencia Internacional de Energía (AIE) proyecta que las ventas de vehículos eléctricos superarán los 20 millones de unidades, y que los vehículos eléctricos representarán uno de cada cuatro automóviles nuevos vendidos en todo el mundo. Este notable crecimiento está remodelando fundamentalmente el panorama de la infraestructura de carga, impulsando la innovación tecnológica y creando nuevas oportunidades de mercado.
Para los proveedores de infraestructura de carga, los fabricantes de equipos y las partes interesadas de la industria, 2026 representa un año crucial. Las tecnologías emergentes están madurando, los nuevos estándares están ganando terreno y los modelos de negocio están evolucionando para satisfacer las demandas de un sistema de transporte cada vez más electrificado. Este artículo examina cinco tendencias críticas que definirán el panorama de la infraestructura de carga de vehículos eléctricos en 2026 y más allá.
Panorama del mercado global: crecimiento sostenido en medio de variaciones regionales
Escala y trayectoria del mercado
El mercado mundial de infraestructuras de carga continúa su sólida expansión. Según una investigación de mercado de 2024, el mercado de equipos de carga de vehículos eléctricos alcanzó aproximadamente entre 35 y 4 dólares.4mil millones, con proyecciones que indican un crecimiento de entre 125 y 200 mil millones de dólares para 2030, lo que representa una tasa de crecimiento anual compuesta (CAGR) del 22 al 27 por ciento. Esta trayectoria de crecimiento refleja no sólo la creciente adopción de vehículos eléctricos, sino también el cambio hacia soluciones de carga de mayor potencia y la implementación de infraestructura inteligente.
La infraestructura de carga pública se ha duplicado en los últimos dos años para seguir el ritmo del crecimiento de las ventas de vehículos eléctricos. Sin embargo, persisten importantes disparidades regionales. China y la Unión Europea han mantenido un despliegue constante de cargadores en relación con sus flotas de vehículos eléctricos, mientras que Estados Unidos y el Reino Unido enfrentan desafíos para ampliar la infraestructura de carga pública lo suficientemente rápido como para satisfacer la creciente demanda.
Dinámica del mercado regional
Porcelanacontinúa dominando tanto las ventas de vehículos eléctricos como el despliegue de infraestructura de carga. En 2024, los vehículos eléctricos representaron casi la mitad de todas las ventas de automóviles en China: más de 11 millones de unidades, lo que equivale al total de ventas mundiales de vehículos eléctricos en 2022. La red de carga del país se ha ampliado proporcionalmente, con infraestructura pública y privada que respalda esta enorme flota.
Europaexperimentó un estancamiento del mercado en 2024, y las ventas de vehículos eléctricos mantuvieron aproximadamente el 20% de la participación de mercado, pero mostraron un crecimiento limitado en varios mercados importantes, incluidos Alemania y Francia. Esta meseta se atribuyó en gran medida a la eliminación gradual de los subsidios y al diseño de las normas de CO2 de la UE, que fijaron objetivos a intervalos de cinco años en lugar de anualmente. Sin embargo, el año 2025 traerá estándares de emisiones más estrictos que se espera que impulsen la participación de ventas de vehículos eléctricos al 25% en Europa, con proyecciones que alcanzarán el 60% para 2030.
ElReino Unidodestaca como una historia de éxito europea, logrando casi el 30% de participación en las ventas de vehículos eléctricos en 2024 (frente al 24% en 2023), impulsada por el Plan de Comercio de Emisiones de Vehículos, que exige que el 22% de las nuevas matriculaciones sean vehículos eléctricos de batería o de pila de combustible.
ElEstados UnidosLas ventas de vehículos eléctricos crecieron aproximadamente un 10% año tras año en 2024, aunque el crecimiento ha sido más modesto que en otros mercados importantes. El programa de Infraestructura Nacional de Vehículos Eléctricos (NEVI), que asigna 5 mil millones de dólares para el desarrollo de infraestructura de carga, está comenzando a mostrar resultados, aunque el despliegue ha sido más lento de lo previsto.
Mercados emergentespresentar la historia de crecimiento más dinámica. El Sudeste Asiático, América Latina y partes de África experimentaron un aumento de las ventas de vehículos eléctricos de más del 60% en 2024. En Tailandia, la participación en las ventas de vehículos eléctricos alcanzó el 9%, mientras que en Brasil las ventas se duplicaron con creces hasta las 125.000 unidades. Estos mercados son cada vez más importantes para el despliegue de infraestructura de carga global, y los fabricantes y proveedores de equipos de carga chinos lideran la expansión.

Panorama político
Las políticas gubernamentales siguen siendo el principal impulsor de la adopción de vehículos eléctricos y el desarrollo de infraestructura de carga:
unión Europea: El Reglamento de Infraestructura de Combustibles Alternativos (AFIR) exige que los estados miembros garanticen estaciones de carga rápida con al menos 150 kW de capacidad cada 60 kilómetros a lo largo de las principales autopistas para 2025, aumentando a cada 60 kilómetros para 2030.
Estados Unidos: El programa NEVI asigna $5 mil millones específicamente para infraestructura de carga de vehículos eléctricos a lo largo de corredores de combustible alternativos designados, con requisitos para que las estaciones ofrezcan al menos cuatro puertos de carga rápida de CC de 150 kW.
Porcelana: El 14º Plan Quinquenal del país continúa priorizando el desarrollo de infraestructura de carga, apuntando a una cobertura completa de áreas urbanas y carreteras principales para 2030, con énfasis en redes de carga inteligentes e interconectadas.

Cinco tendencias tecnológicas críticas que darán forma al 2026

Tendencia 1: carga ultrarrápida y el auge de los sistemas de megavatios
La carrera por el poder de carga continúa. Los cargadores ultrarrápidos, definidos como aquellos que entregan 150 kW o más, crecieron aproximadamente un 50 % en 2024 y ahora representan casi el 10 % de todos los cargadores rápidos públicos a nivel mundial. Esta tendencia se está acelerando a medida que los fabricantes de automóviles y los proveedores de carga compiten para ofrecer experiencias de carga que rivalicen con la conveniencia del repostaje de combustible tradicional.
Para los vehículos ligeros, los sistemas de carga de 350 kW se están convirtiendo en estándar para las nuevas instalaciones en los corredores de carreteras. Estos sistemas pueden agregar entre 200 y 300 kilómetros de autonomía en 10 a 15 minutos, lo que aborda la ansiedad por la autonomía y hace que los viajes de larga distancia con vehículos eléctricos sean cada vez más prácticos.
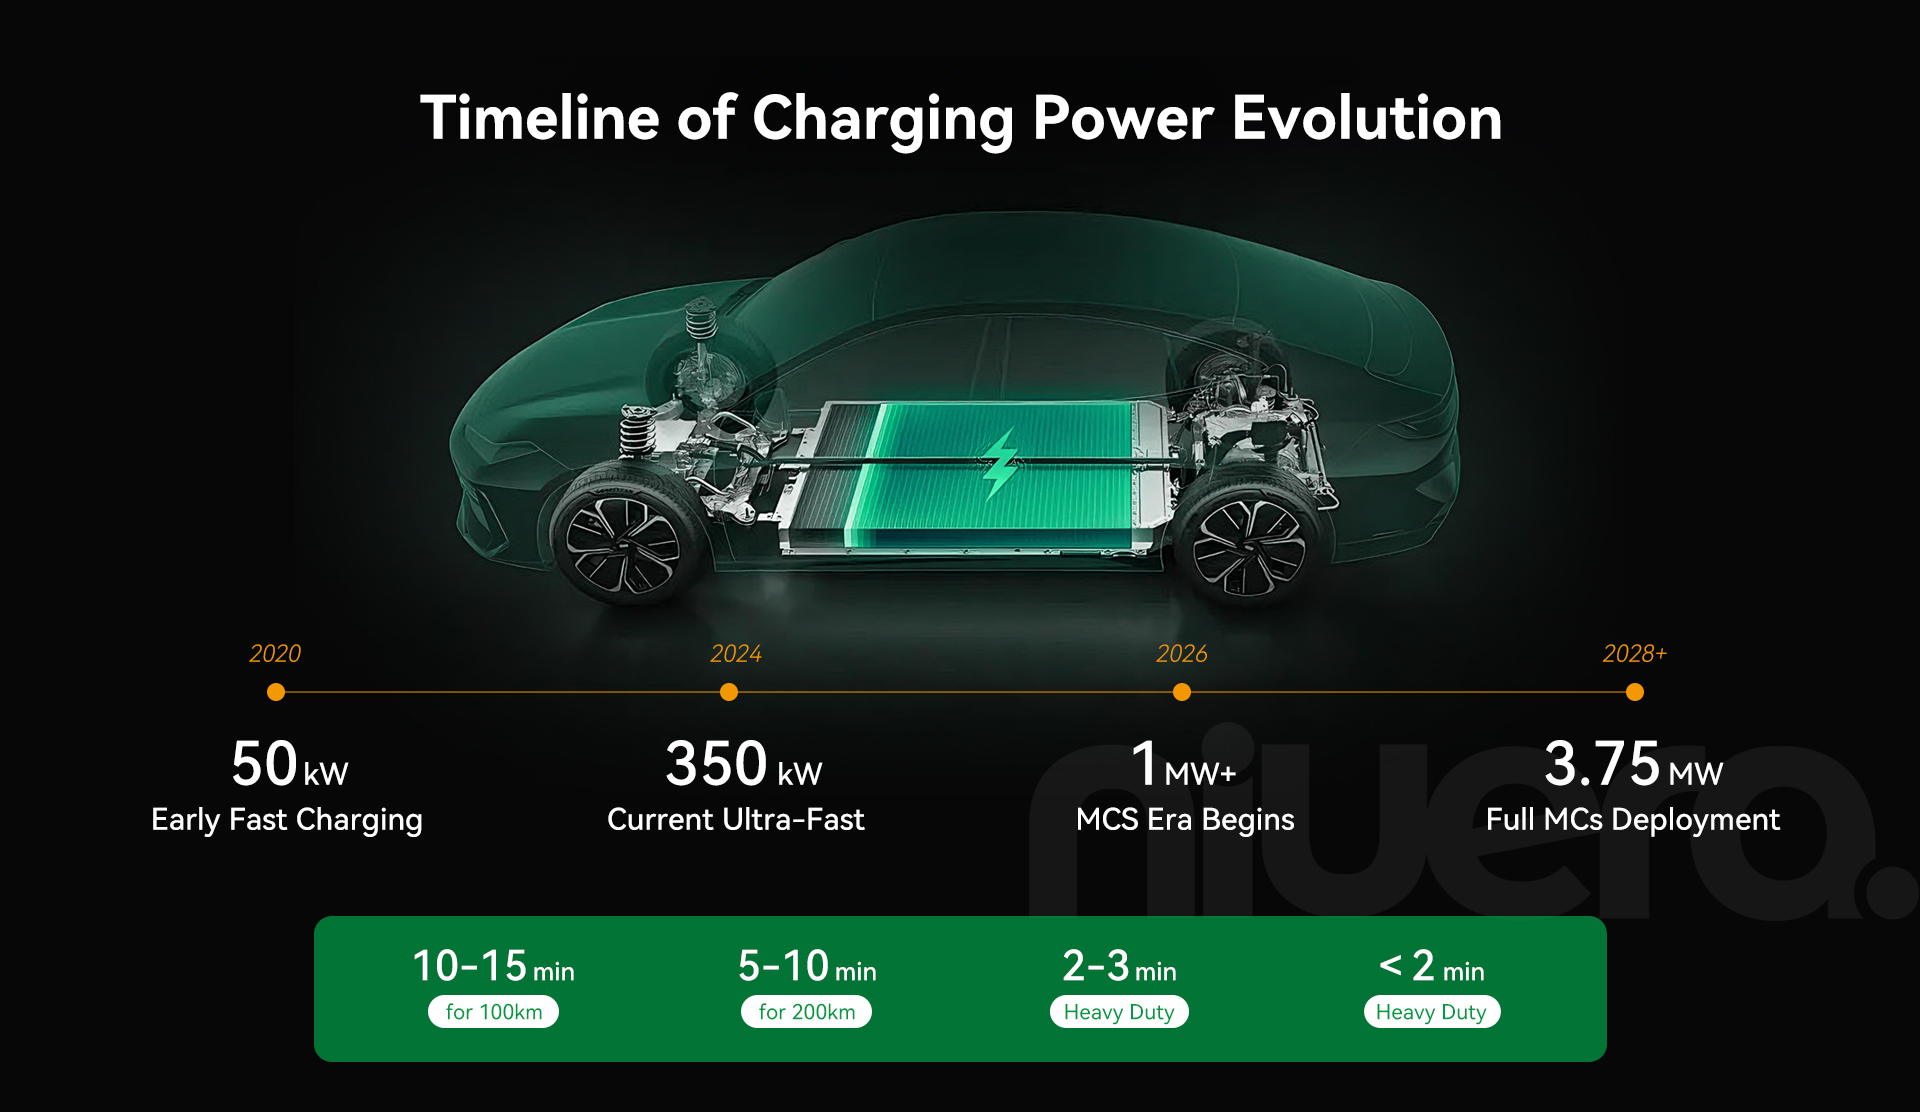
Desafíos técnicos: La implementación de estos niveles de potencia extremos presenta importantes desafíos de ingeniería. La gestión térmica de cables y conectores se vuelve fundamental: un cable de carga de 1 MW puede transportar corrientes superiores a 1000 amperios. Los sistemas de refrigeración, ya sean cables refrigerados por líquido o diseños avanzados de refrigeración por aire, deben evitar el sobrecalentamiento y al mismo tiempo mantener la seguridad y la facilidad de uso.
La integración a la red representa otro desafío. Una sola estación de carga MCS podría consumir más energía que un vecindario pequeño. Esto requiere coordinación con proveedores de servicios públicos, posibles sistemas de almacenamiento de energía en baterías para amortiguar la demanda y sistemas sofisticados de gestión de energía.
Perspectivas 2026: Si bien aún faltan varios años para el despliegue generalizado de MCS, en 2026 se ampliarán significativamente las instalaciones piloto y las pruebas de campo. Los principales fabricantes de camiones, incluidos Daimler, Volvo y BYD, están alineando sus camiones eléctricos de próxima generación con capacidades MCS. Para la carga de vehículos livianos, los sistemas de 350 a 400 kW se convertirán en algo común en las estaciones de autopista de los mercados desarrollados.
Tendencia 2: las arquitecturas de alto voltaje se vuelven comunes
La transición de la industria de arquitecturas eléctricas de 400 V a 800 V representa uno de los cambios técnicos más importantes en el desarrollo de vehículos eléctricos. Los sistemas de 800V, iniciados por el Taycan de Porsche en 2019, ahora están siendo adoptados por la plataforma E-GMP de Hyundai, la plataforma e-plataforma 3.0 de BYD y, cada vez más, por otros fabricantes.
Ventajas técnicas: Los sistemas de mayor voltaje ofrecen múltiples beneficios:
- Carga más rápida: Un vehículo de 800 V puede cargarse al mismo nivel de potencia con la mitad de corriente en comparación con 400 V, lo que reduce la generación de calor y mejora la eficiencia.
- Peso reducido: Las corrientes más bajas permiten cables más delgados y livianos en todo el vehículo
- Mejor eficiencia: Las menores pérdidas resistivas en la transmisión de potencia mejoran la eficiencia general del vehículo.
- Gestión térmica: La reducción de la generación de calor simplifica los requisitos del sistema de refrigeración
Para la infraestructura de carga, el soporte de vehículos de 800 V requiere módulos capaces de entregar voltajes más altos manteniendo la eficiencia. Los módulos de carga modernos deben admitir amplios rangos de voltaje, generalmente de 200 a 1000 V, para adaptarse tanto a vehículos heredados de 400 V como a nuevas plataformas de 800 V sin necesidad de estaciones de carga separadas.
De cara al futuro, algunas plataformas de vehículos comerciales están adoptando sistemas de más de 1000 V, superando los límites de las capacidades actuales de la electrónica de potencia.
Penetración del mercado: Los analistas de la industria proyectan que las plataformas de 800 V representarán aproximadamente el 30 % de las ventas de vehículos nuevos para 2026, y aumentarán al 50 % para 2028. Los segmentos premium y de alto rendimiento lideran la adopción, pero la tecnología está descendiendo rápidamente en el mercado a medida que disminuyen las primas de costos.
Implicaciones de infraestructura: Los equipos de carga deben evolucionar para maximizar los beneficios de las arquitecturas de alto voltaje. Esto requiere módulos de potencia con:
- Soporte de amplio rango de voltaje (mínimo 200-1000 V)
- Capacidades de ajuste de voltaje dinámico
- Alta eficiencia mantenida (97%+) en todo el espectro de voltaje
- Compatibilidad con versiones anteriores de vehículos de 400 V
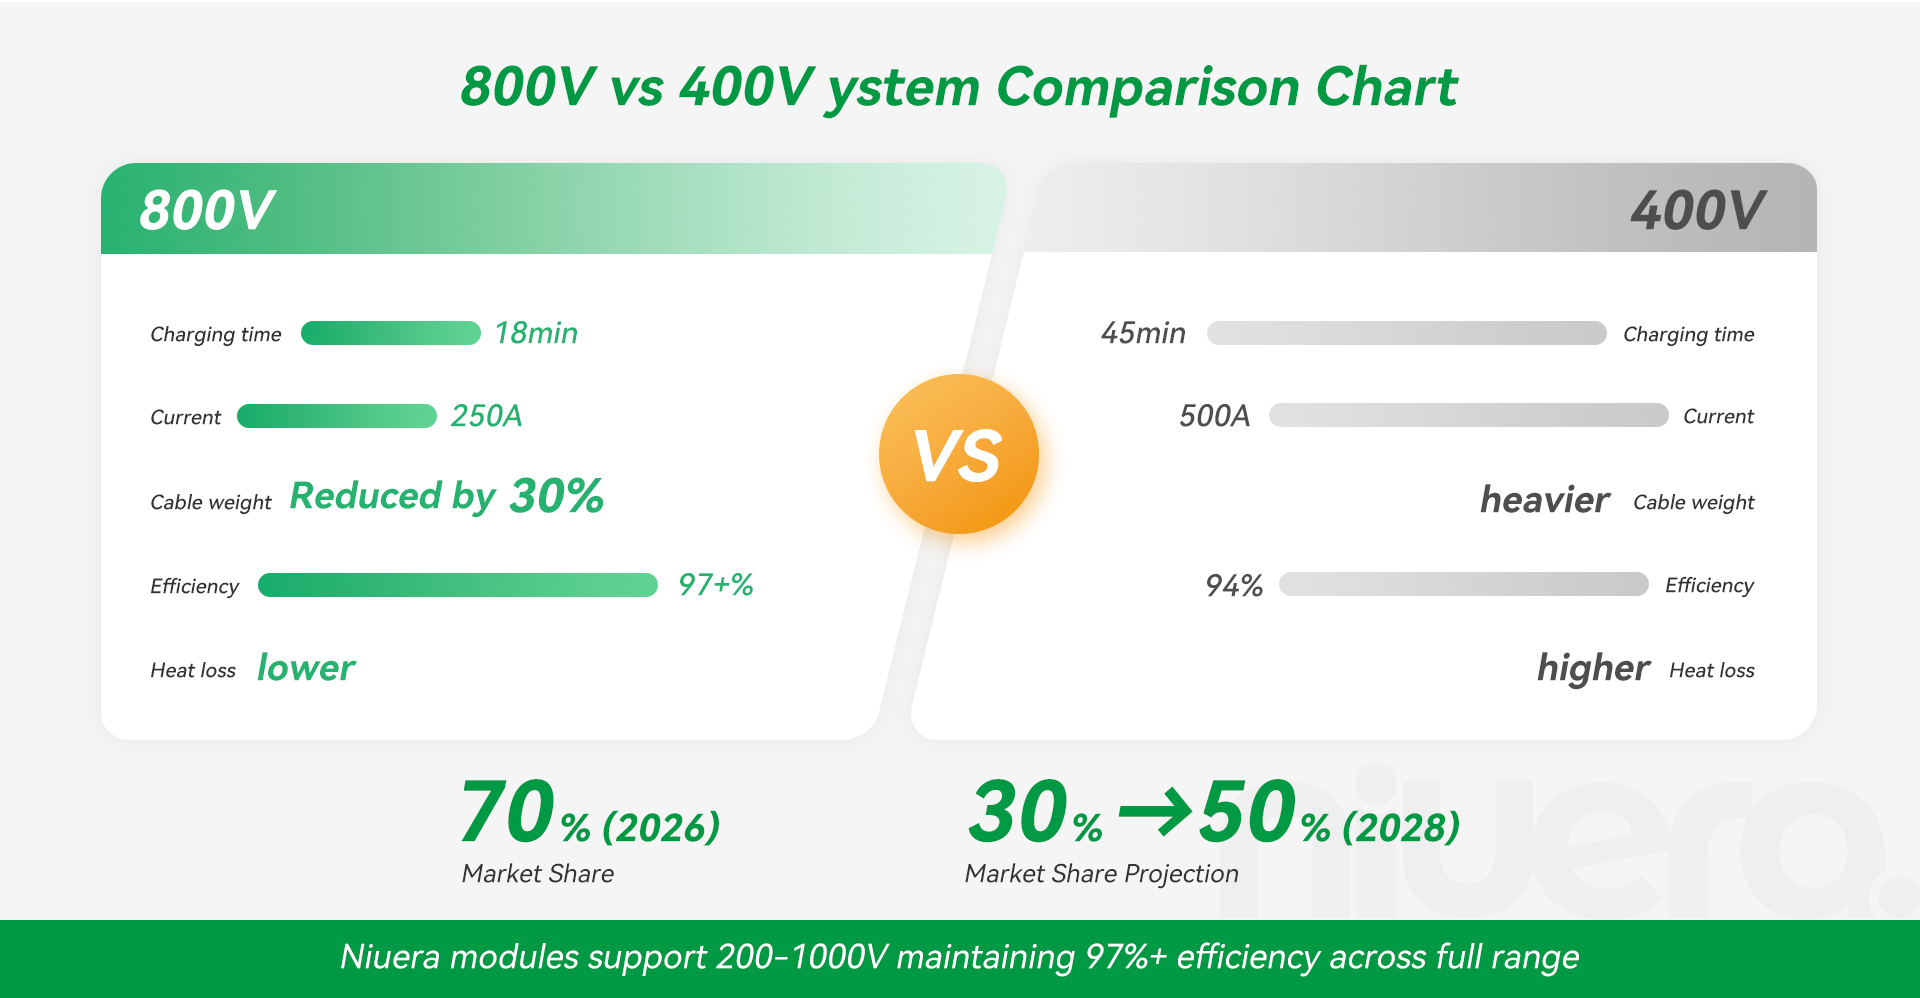
Empresas como Niuera han diseñado sus carteras de módulos de carga para abordar este requisito, con productos que admiten todo el rango de 200-1000 V y al mismo tiempo mantienen una eficiencia superior al 97 % en todos los niveles de voltaje.
Tendencia 3: Transiciones del vehículo a la red (V2G) del concepto a la realidad
La tecnología de carga bidireccional, que permite a los vehículos eléctricos no sólo extraer energía de la red sino también devolverla, se ha debatido durante mucho tiempo como una capacidad teórica. En 2026, V2G finalmente entrará en implementación práctica a una escala significativa.
Madurez tecnológica: Todos los principales estándares de carga ahora admiten el flujo de energía bidireccional. CHAdeMO fue el primero en implementar V2G, seguido por GB/T y más recientemente CCS. En lo que respecta a los vehículos, un número cada vez mayor de modelos admiten carga bidireccional, incluidos el Hyundai Ioniq 5 y 6, el Kia EV6, el Ford F-150 Lightning y varios modelos de vehículos eléctricos chinos.
Modelos de negocio y aplicaciones:
La economía de V2G es cada vez más convincente:
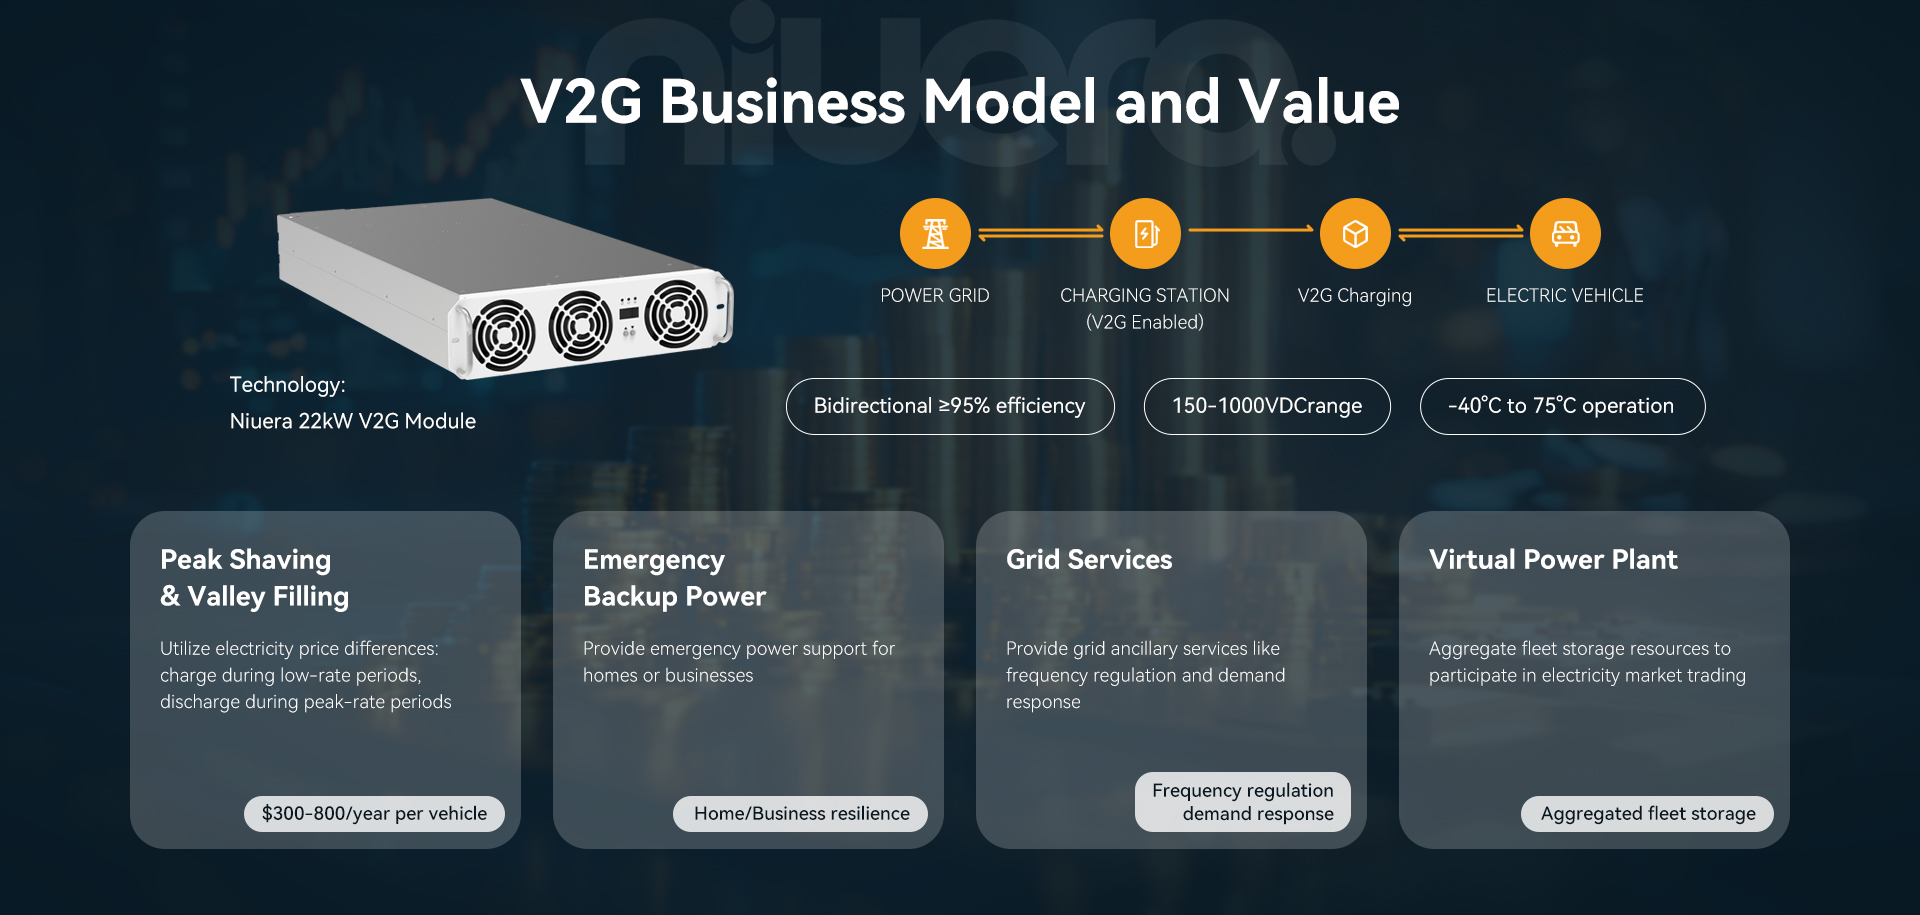
- Afeitado de picos y relleno de valles: Los propietarios de vehículos pueden cargar durante las horas de menor actividad, cuando la electricidad es barata, y descargar durante las horas pico, cuando los precios son altos, ganando entre 300 y 800 dólares al año, dependiendo de los mercados eléctricos regionales.
- Respaldo de emergencia: Los vehículos eléctricos pueden servir como fuentes de energía de respaldo para hogares o empresas durante cortes de red
- Servicios de red: Las flotas agregadas de vehículos eléctricos pueden participar en programas de regulación de frecuencia y respuesta a la demanda, proporcionando valiosos servicios de estabilidad de la red.
- Centrales eléctricas virtuales: Se pueden agregar grandes flotas de vehículos eléctricos para que funcionen como almacenamiento de energía distribuido, compensando la intermitencia de las fuentes de energía renovables.
Desafíos: Quedan varios obstáculos:
- Preocupaciones por la degradación de la batería: Aunque las investigaciones muestran un impacto mínimo (
- Marcos regulatorios: Muchos mercados carecen de regulaciones claras que regulen las operaciones y la compensación V2G.
- Normalización: Es necesario mejorar la interoperabilidad entre diferentes vehículos, cargadores y sistemas de gestión de red.
- Conciencia del consumidor: La mayoría de los propietarios de vehículos eléctricos desconocen las capacidades y beneficios de V2G
Trayectoria 2026: El Reino Unido y China lideran el despliegue de V2G, con cientos de proyectos piloto y marcos regulatorios cada vez más favorables. Europa le sigue con ensayos en los Países Bajos, Dinamarca y Alemania. Para 2026, se espera que V2G pase de proyectos piloto a implementaciones comerciales en mercados progresivos, con miles de instalaciones que permitirán a los propietarios de vehículos monetizar sus activos de baterías.
Tendencia 4: Carga inteligente e integración profunda en la red
La evolución de la carga "tonta" (simplemente enchufar y consumir la máxima potencia) a la carga inteligente integrada en la red representa un cambio fundamental en la forma en que pensamos sobre la infraestructura de carga de vehículos eléctricos.
Habilitadores tecnológicos:
Los sistemas de carga inteligentes modernos aprovechan varias tecnologías clave:
- ISO 15118: Este estándar habilita la funcionalidad Plug & Charge, lo que permite la autenticación y el pago automáticos sin interacción del usuario, al mismo tiempo que facilita una comunicación sofisticada entre el vehículo y la estación de carga.
- OCPP 2.0.1: El protocolo de punto de carga abierto proporciona comunicación estandarizada entre las estaciones de carga y los sistemas de gestión de back-end, lo que permite el control y la supervisión remotos.
- IA y aprendizaje automático: Los algoritmos avanzados optimizan los programas de carga según los precios de la electricidad, las condiciones de la red, la disponibilidad de energía renovable y las preferencias del usuario.
- Computación de borde: Las capacidades de procesamiento local permiten la toma de decisiones en tiempo real sin conectividad constante a la nube
Servicios y beneficios de la red:
La carga inteligente permite múltiples flujos de valor:
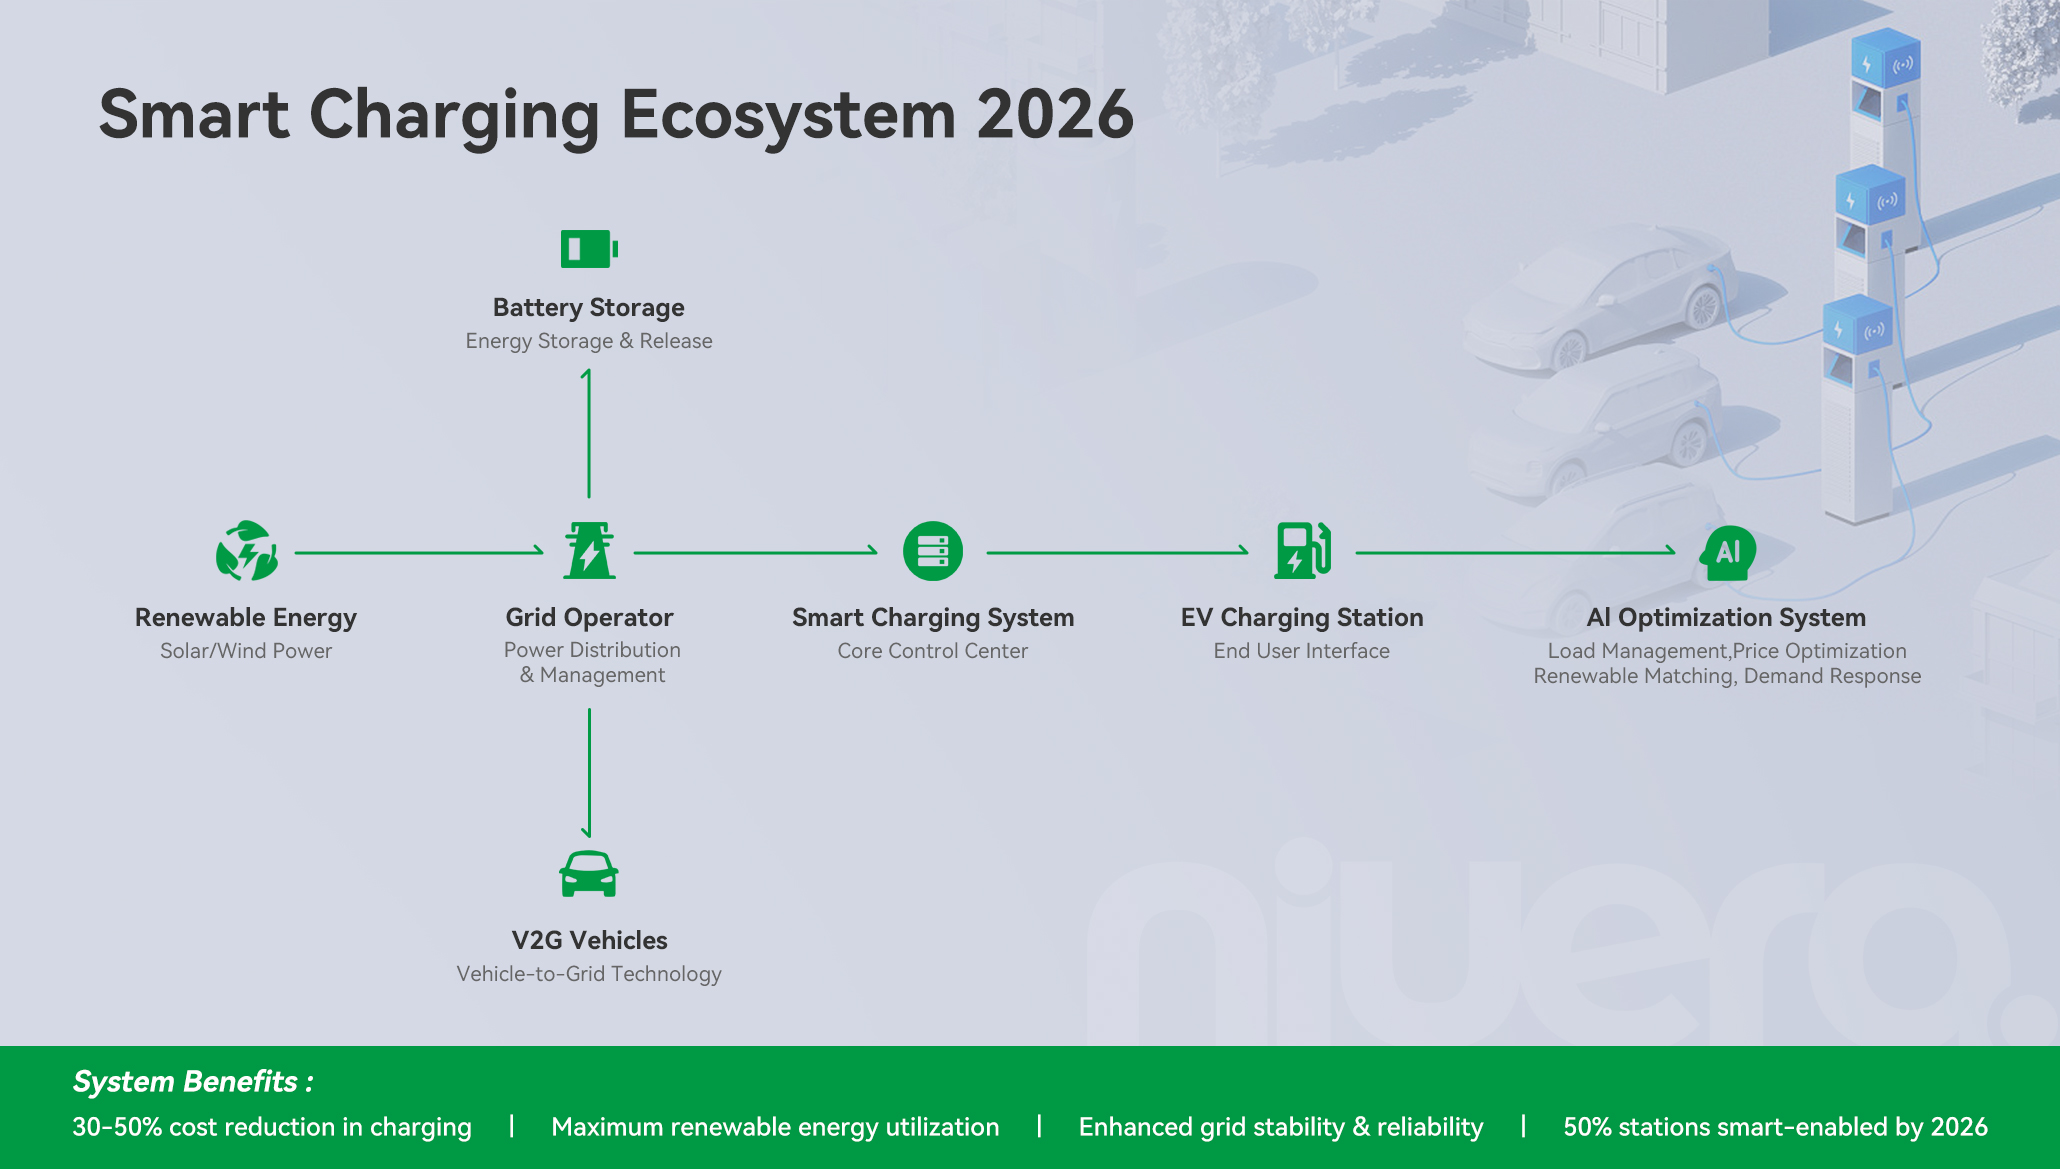
- Gestión de carga: El ajuste dinámico de la potencia de carga en función de la capacidad de la red evita sobrecargas y reduce la necesidad de actualizaciones de la infraestructura de la red.
- Respuesta a la demanda: Las estaciones de carga pueden reducir o pausar la carga durante eventos de tensión en la red, obteniendo pagos por brindar esta flexibilidad.
- Integración renovable: Programar la carga para alinearse con la generación solar y eólica maximiza la utilización de energía renovable
- Optimización de precios: Cambiar automáticamente la carga a períodos de bajo precio reduce los costos para los usuarios y al mismo tiempo aplana los perfiles de demanda de la red.
Implementación en el mundo real:
La iniciativa Smart Charging de California ofrece tarifas eléctricas variables en el tiempo que fomentan la carga fuera de las horas pico. Las empresas de servicios públicos europeas están implementando programas similares, y algunas ofrecen descuentos del 30 al 50 % por participar en programas de carga inteligente.
En China, las principales redes de carga se están integrando con los operadores de red para proporcionar una gestión de carga coordinada en miles de estaciones, optimizando tanto la experiencia del usuario como la estabilidad de la red.
Expectativas para 2026: Para 2026, se estima que el 50% de las estaciones de carga públicas recién instaladas tendrán capacidades de carga inteligente como estándar. La combinación de la tecnología V2G con la carga inteligente creará ecosistemas de carga bidireccionales que responden a la red y que beneficiarán a los usuarios, los operadores de la red y la sociedad a través de costos de infraestructura reducidos y una mejor integración de las energías renovables.
Tendencia 5: Fabricación localizada y reestructuración de la cadena de suministro
La cadena de suministro de infraestructura de carga global está experimentando una reestructuración fundamental, impulsada por tensiones geopolíticas, políticas comerciales y la necesidad de resiliencia de la cadena de suministro.
Fuerzas impulsoras:
Varios factores están acelerando este cambio:
- Barreras comerciales: Los aranceles sobre equipos de carga importados en EE. UU. (en virtud de la Ley de Empleo e Inversión en Infraestructura) y Europa (varias medidas nacionales) favorecen la producción nacional.
- Requisitos de contenido local: Muchos países exigen porcentajes mínimos de contenido local para infraestructuras de carga subsidiadas o adquiridas por el gobierno.
- Resiliencia de la cadena de suministro: La pandemia de COVID-19 expuso las vulnerabilidades en las cadenas de suministro globales, impulsando la demanda de capacidades de fabricación regionales.
- Velocidad de entrega: La producción local reduce drásticamente los plazos de entrega, lo que permite una implementación más rápida del proyecto.
Modelos de fabricación emergentes:
En lugar de construir instalaciones de fabricación completas en cada mercado, está surgiendo un enfoque más flexible:
Soluciones Semi-Derribadas (SKD) y Completamente Derribadas (CKD)permitir a los fabricantes establecer operaciones de montaje locales sin una inversión de capital masiva. En este modelo:
- Los módulos de potencia centrales y los componentes sofisticados se fabrican centralmente donde existen experiencia y economías de escala.
- Estos componentes se exportan como kits.
- Las instalaciones de ensamblaje locales completan el ensamblaje final, las pruebas y la personalización.
- Este enfoque reduce los aranceles (ya que los componentes a menudo enfrentan aranceles más bajos que los productos terminados), reduce los costos de logística y permite una entrega más rápida manteniendo los estándares de calidad.
Los proveedores de servicios que ofrecen soluciones integrales SKD/CKD, incluido el diseño de productos, la adquisición de componentes, la documentación del proceso de ensamblaje y la capacitación, permiten a los proveedores de carga y a los OEM establecer rápidamente capacidades de producción local en los mercados objetivo.
Desarrollos regionales:
- América del norte: Los requisitos "Hecho en EE.UU." según NEVI están empujando a los fabricantes a establecer la producción en EE.UU. Varios proveedores importantes de equipos de carga han anunciado nuevas fábricas o instalaciones de ensamblaje en EE. UU.
- Europa: Existen presiones similares, con énfasis en la fabricación europea para calificar para varios programas de incentivos.
- Sudeste Asiático: Tailandia, Vietnam e Indonesia están surgiendo como centros manufactureros regionales, que atienden tanto a los mercados internos como a las exportaciones a los países vecinos.
- América Latina: Brasil y México están desarrollando industrias locales de equipos de carga, inicialmente centradas en el ensamblaje pero cada vez más en la fabricación de componentes.
Impacto económico: Las empresas que implementan con éxito estrategias de fabricación local informan:
- Reducción del 20 al 40 % en los costos de destino mediante ahorros de tarifas y menores gastos de logística
- Reducciones del plazo de entrega de más de 120 días a 45-60 días
- Mejor capacidad de respuesta a los requisitos y estándares del mercado local.
- Capacidades mejoradas de servicio y soporte
Pronóstico 2026: Para 2026, se estima que el 30% de los equipos de carga se producirán mediante modelos de fabricación localizados, y este porcentaje crecerá rápidamente. Los ecosistemas de cadenas de suministro regionales reemplazarán cada vez más el modelo actual de fabricación centralizada en China con exportaciones globales.
Desafíos técnicos y vías de solución
Restricciones de capacidad de la red
A medida que se acelera la adopción de vehículos eléctricos y aumentan los niveles de potencia de carga, la capacidad de la red se convierte en un cuello de botella crítico, particularmente para las instalaciones de carga rápida urbanas.
Soluciones emergentes:
- Sistemas de almacenamiento de energía en baterías (BESS): La ubicación conjunta del almacenamiento de baterías con estaciones de carga amortigua la demanda máxima, reduce los costos de conexión a la red y permite el funcionamiento de la estación de carga incluso cuando la capacidad de la red es limitada.
- Gestión de carga dinámica: Los sistemas inteligentes distribuyen la energía disponible en múltiples puntos de carga según la demanda en tiempo real y las condiciones de la red.
- Integración de energías renovables: La generación solar y eólica in situ, combinada con el almacenamiento, reduce la dependencia de la red
- Integración del vehículo a la red: Como se mencionó anteriormente, V2G puede ayudar a equilibrar las cargas de la red.
Estandarización e interoperabilidad
La industria de la carga continúa luchando contra la fragmentación en múltiples dimensiones:
Estándares de conectores: CCS (Sistema de carga combinado) domina en Europa y América del Norte, CHAdeMO mantiene una presencia particularmente en Japón, GB/T es estándar en China y el NACS (Estándar de carga norteamericano) de Tesla está ganando adopción después de que Tesla abrió el estándar. Si bien esta fragmentación crea complejidad, la industria está convergiendo lentamente y el NACS está ganando terreno significativo en América del Norte a medida que Ford, GM y otros fabricantes lo adoptan.
Protocolos de comunicación: La estandarización ISO 15118 está progresando pero la implementación sigue siendo inconsistente. Los acuerdos de itinerancia entre operadores de redes de carga están mejorando, pero aún están incompletos, lo que genera fricciones para los usuarios que viajan entre redes.
Sistemas de pago: La falta de estándares de pago unificados frustra a los usuarios. Se están logrando avances a través de iniciativas como la plataforma Plug & Charge de Hubject y varios consorcios de roaming, pero el pago universal e integrado sigue siendo una promesa incumplida.
Presiones de costos y evolución del modelo de negocios
El despliegue de infraestructura de carga requiere una inversión de capital significativa con períodos de recuperación prolongados, normalmente de 5 a 7 años para las estaciones públicas de carga rápida.
Estrategias para mejorar la economía:
- Reducción de costos de tecnología: Avances como la electrónica de potencia de SiC mejoran la eficiencia y reducen los costos operativos. Los diseños modulares permiten una expansión incremental de la capacidad, reduciendo la inversión inicial.
- Optimización de utilización: Los análisis de selección de sitios, los precios dinámicos y los sistemas de reserva mejoran la utilización de los activos.
- Ingresos diversificados: Agregar almacenamiento de energía para servicios de red, publicidad, asociaciones minoristas y otras fuentes de ingresos más allá del cobro de tarifas.
- Enfoque en el costo total de propiedad: Si bien los costos iniciales de los equipos son importantes, la eficiencia, la confiabilidad y los costos de mantenimiento impulsan cada vez más las decisiones de compra.
Mejora de la experiencia del usuario
A pesar de los avances, cargar combustible sigue siendo menos conveniente que repostar vehículos convencionales.
Mejoras en el horizonte:
- Carga ultrarrápida: Los niveles de potencia de 350 a 400 kW y, eventualmente, superiores reducirán los tiempos de carga a 5 a 15 minutos para aumentar significativamente el alcance.
- Inteligencia predictiva: Aplicaciones que muestran disponibilidad en tiempo real, predicen la disponibilidad de puntos de carga y permiten reservas
- Pago y autenticación unificados: Plug & Charge y el roaming entre redes eliminarán la necesidad de múltiples aplicaciones y cuentas
- Mejoras de confiabilidad: El mantenimiento predictivo mediante sensores de IA e IoT reducirá el tiempo de inactividad del cargador y mejorará la confianza del usuario.
Mirando hacia el futuro: 2026 y más allá
A medida que avanzamos hacia 2026, la industria de infraestructura de carga de vehículos eléctricos se encuentra en un punto de inflexión. Varias predicciones y expectativas clave surgen de las tendencias actuales:
Tamaño del mercado y escala de implementación
Para finales de 2026:
- Los puntos de carga rápida públicos globales probablemente superarán los 3 millones de unidades
- La potencia de carga media para la carga del corredor de carreteras superará los 200 kW
- Los cargadores ultrarrápidos (más de 150 kW) representarán entre el 15 y el 20 % de la infraestructura pública de carga rápida
- Las instalaciones de carga con capacidad V2G llegarán a decenas de miles en todo el mundo
Maduración tecnológica
- Las plataformas de vehículos de 800 V representarán más del 30% de las ventas de vehículos eléctricos nuevos
- La carga bidireccional pasará de ser una oferta de nicho a una oferta convencional
- Plug & Charge y la itinerancia fluida se convertirán en características esperadas en lugar de diferenciadores
- La optimización de la carga impulsada por IA será estándar en los sistemas de carga inteligentes
Evolución del modelo de negocio
La industria de la carga irá cada vez más allá de los simples servicios de carga:
- Servicios energéticos: Los operadores de carga participarán en los mercados de servicios de red, y V2G permitirá nuevas fuentes de ingresos.
- Movilidad integrada: Las estaciones de carga se convertirán en centros de transporte multimodal, combinando carga de vehículos eléctricos, servicios de micromovilidad y otras opciones de transporte.
- Monetización de datos: Los datos anonimizados sobre el comportamiento de carga informarán la planificación de la red, el desarrollo de vehículos y el despliegue de infraestructura.
- Integración vertical: Más fabricantes de equipos originales desarrollarán redes de carga patentadas y al mismo tiempo mantendrán la interoperabilidad con redes de terceros.
Integración de la sostenibilidad
Los beneficios medioambientales de los vehículos eléctricos dependen en gran medida de la infraestructura de carga alimentada por energía limpia:
- Se acelerará el acoplamiento directo de CC de las estaciones de carga con la generación solar y eólica in situ
- Los algoritmos de carga inteligentes darán cada vez más prioridad a las energías renovables, desplazando automáticamente la carga a periodos de alta generación renovable.
- La contabilidad de carbono durante todo el ciclo de vida se convertirá en estándar, considerando los impactos de fabricación, operación y final de vida.
Conclusión
El año 2026 representa un momento crítico para la infraestructura de carga de vehículos eléctricos. Las tecnologías que permiten una carga más rápida, inteligente y eficiente están madurando. Los modelos de negocio están evolucionando más allá de las simples tarifas de cobro para abarcar servicios energéticos, integración de redes y diversas fuentes de ingresos. Las cadenas de fabricación y suministro se están reestructurando para respaldar la producción regional y un despliegue más rápido.
Para las partes interesadas de toda la industria (fabricantes de equipos, operadores de redes de carga, operadores de redes, formuladores de políticas e inversionistas) el imperativo es claro: la infraestructura debe escalar rápidamente y al mismo tiempo volverse más inteligente y eficiente. Las tecnologías y los modelos de negocio discutidos en este artículo proporcionan caminos para lograr ambos objetivos.
En Niuera, estamos comprometidos a respaldar esta transición a través de soluciones de carga innovadoras que brindan una eficiencia superior al 97 % líder en la industria, admiten amplios rangos de voltaje para adaptarse a las plataformas actuales de 400 V y las emergentes de 800 V+, e incluyen capacidades bidireccionales para el futuro V2G. Nuestro enfoque flexible, desde módulos de carga completos hasta soluciones SKD/CKD integrales, permite a los socios de todo el mundo implementar una infraestructura de carga que satisfaga tanto las necesidades actuales como los requisitos del mañana.
La infraestructura de carga de 2026 y más allá será más rápida, más inteligente, más limpia y más integrada con nuestros sistemas energéticos que nunca. Aquellos que anticipen y se preparen para estas tendencias estarán mejor posicionados para liderar la revolución del transporte eléctrico.
Acerca de Niuera Energía
Niuera es un proveedor líder de módulos de carga de vehículos eléctricos de alta eficiencia y soluciones de carga completas. Con una profunda experiencia en electrónica de potencia y un compromiso con la innovación, ayudamos a los proveedores de infraestructura de carga y a los OEM de todo el mundo a implementar sistemas de carga de vehículos eléctricos confiables, eficientes y escalables. Nuestra completa cartera de productos y modelos de servicios flexibles respaldan la transición global a la movilidad eléctrica.
Ampliación de la infraestructura de carga de vehículos eléctricos a nivel local: por qué los operadores líderes eligen las soluciones SKD (Parte 1)
Explicación de la eficiencia del módulo de carga de vehículos eléctricos: lograr una conversión de energía superior al 97 %