Infraestrutura de carregamento de veículos elétricos 2026: tendências de mercado e evolução tecnológica
A revolução dos veículos eléctricos está a acelerar a um ritmo sem precedentes. Em 2024, as vendas globais de veículos elétricos ultrapassaram os 17 milhões de unidades – um marco histórico que representa pela primeira vez 20% de todas as vendas de automóveis novos em todo o mundo. Olhando para 2026, a Agência Internacional de Energia (AIE) prevê que as vendas de VE excederão os 20 milhões de unidades, com os veículos eléctricos a representarem um em cada quatro carros novos vendidos globalmente. Este crescimento notável está a remodelar fundamentalmente o panorama das infraestruturas de carregamento, impulsionando a inovação tecnológica e criando novas oportunidades de mercado.
Para fornecedores de infraestruturas de carregamento, fabricantes de equipamentos e partes interessadas da indústria, 2026 representa um ano crucial. As tecnologias emergentes estão a amadurecer, novos padrões estão a ganhar força e os modelos de negócio estão a evoluir para satisfazer as exigências de um sistema de transporte cada vez mais eletrificado. Este artigo examina cinco tendências críticas que definirão o cenário da infraestrutura de carregamento de VE em 2026 e além.
Visão geral do mercado global: crescimento sustentado em meio a variações regionais
Escala e trajetória de mercado
O mercado global de infraestruturas de carregamento continua a sua expansão robusta. De acordo com pesquisas de mercado de 2024, o mercado de equipamentos de carregamento de veículos elétricos atingiu aproximadamente US$ 35-44bilhões, com projeções indicando um crescimento para US$ 125-200 bilhões até 2030 – representando uma taxa composta de crescimento anual (CAGR) de 22-27%. Esta trajetória de crescimento reflete não apenas o aumento da adoção de VE, mas também a mudança para soluções de carregamento de maior potência e implantação de infraestruturas inteligentes.
A infraestrutura de carregamento público duplicou nos últimos dois anos para acompanhar o crescimento das vendas de VE. No entanto, persistem disparidades regionais significativas. A China e a União Europeia têm mantido uma implantação constante de carregadores relativamente às suas frotas de veículos eléctricos, enquanto os Estados Unidos e o Reino Unido enfrentam desafios na expansão da infra-estrutura de carregamento pública com rapidez suficiente para satisfazer a procura crescente.
Dinâmica do Mercado Regional
Chinacontinua a dominar tanto as vendas de veículos elétricos como a implantação de infraestruturas de carregamento. Em 2024, os veículos eléctricos representaram quase metade de todas as vendas de automóveis na China – mais de 11 milhões de unidades, o equivalente ao total das vendas globais de VE em 2022. A rede de carregamento do país expandiu-se proporcionalmente, com infra-estruturas públicas e privadas a apoiar esta enorme frota.
Europasofreu uma estagnação do mercado em 2024, com as vendas de VE mantendo aproximadamente 20% da quota de mercado, mas mostrando um crescimento limitado em vários mercados importantes, incluindo Alemanha e França. Este patamar foi em grande parte atribuído à eliminação progressiva dos subsídios e à elaboração de normas de CO2 da UE, que estabelecem metas em intervalos de cinco anos, em vez de anualmente. No entanto, 2025 traz normas de emissões mais rigorosas que deverão aumentar a quota de vendas de VE para 25% na Europa, com projeções de atingir 60% até 2030.
OReino Unidodestaca-se como uma história de sucesso europeia, alcançando quase 30% de quota de vendas de VE em 2024 – acima dos 24% em 2023 – impulsionado pelo Esquema de Comércio de Emissões de Veículos, que exige que 22% dos novos registos sejam veículos elétricos a bateria ou a células de combustível.
OEstados Unidosviu as vendas de EV crescerem aproximadamente 10% ano a ano em 2024, embora o crescimento tenha sido mais modesto do que em outros mercados importantes. O programa Nacional de Infraestruturas de Veículos Elétricos (NEVI), que atribui 5 mil milhões de dólares para o desenvolvimento de infraestruturas de carregamento, está a começar a mostrar resultados, embora a implementação tenha sido mais lenta do que o previsto.
Mercados emergentesapresentam a história de crescimento mais dinâmica. O Sudeste Asiático, a América Latina e partes de África registaram um aumento nas vendas de veículos elétricos em mais de 60% em 2024. Na Tailândia, a quota de vendas de veículos elétricos atingiu 9%, enquanto o Brasil viu as vendas mais do que duplicarem, para 125.000 unidades. Estes mercados estão a tornar-se cada vez mais importantes para a implantação de infraestruturas de carregamento globais, com os fabricantes chineses e os fornecedores de equipamentos de carregamento a liderarem a expansão.

Panorama político
As políticas governamentais continuam a ser o principal impulsionador da adoção de VE e do desenvolvimento de infraestruturas de carregamento:
União Europeia: O Regulamento sobre Infraestruturas para Combustíveis Alternativos (AFIR) exige que os Estados-Membros garantam estações de carregamento rápido com capacidade de pelo menos 150 kW a cada 60 quilómetros ao longo das principais autoestradas até 2025, aumentando para cada 60 quilómetros até 2030.
Estados Unidos: O programa NEVI aloca US$ 5 bilhões especificamente para infraestrutura de carregamento de veículos elétricos ao longo de Corredores de Combustíveis Alternativos designados, com requisitos para que as estações ofereçam pelo menos quatro portas de carregamento rápido de 150 kW DC.
China: O 14º Plano Quinquenal do país continua a dar prioridade ao desenvolvimento de infraestruturas de carregamento, visando a cobertura completa das áreas urbanas e das principais autoestradas até 2030, com ênfase em redes de carregamento inteligentes e interligadas.

Cinco tendências tecnológicas críticas que moldam 2026

Tendência 1: carregamento ultrarrápido e ascensão dos sistemas de megawatts
A corrida pelo poder de carregamento continua. Os carregadores ultrarrápidos – definidos como aqueles que fornecem 150 kW ou mais – cresceram aproximadamente 50% em 2024 e agora representam quase 10% de todos os carregadores rápidos públicos em todo o mundo. Esta tendência está a acelerar à medida que os fabricantes de automóveis e os fornecedores de carregamento competem para oferecer experiências de carregamento que rivalizem com a conveniência do reabastecimento tradicional.
Para veículos leves, os sistemas de carregamento de 350 kW estão se tornando padrão para novas instalações em corredores rodoviários. Esses sistemas podem adicionar 200 a 300 quilômetros de autonomia em 10 a 15 minutos, abordando a ansiedade de autonomia e tornando as viagens de veículos elétricos de longa distância cada vez mais práticas.
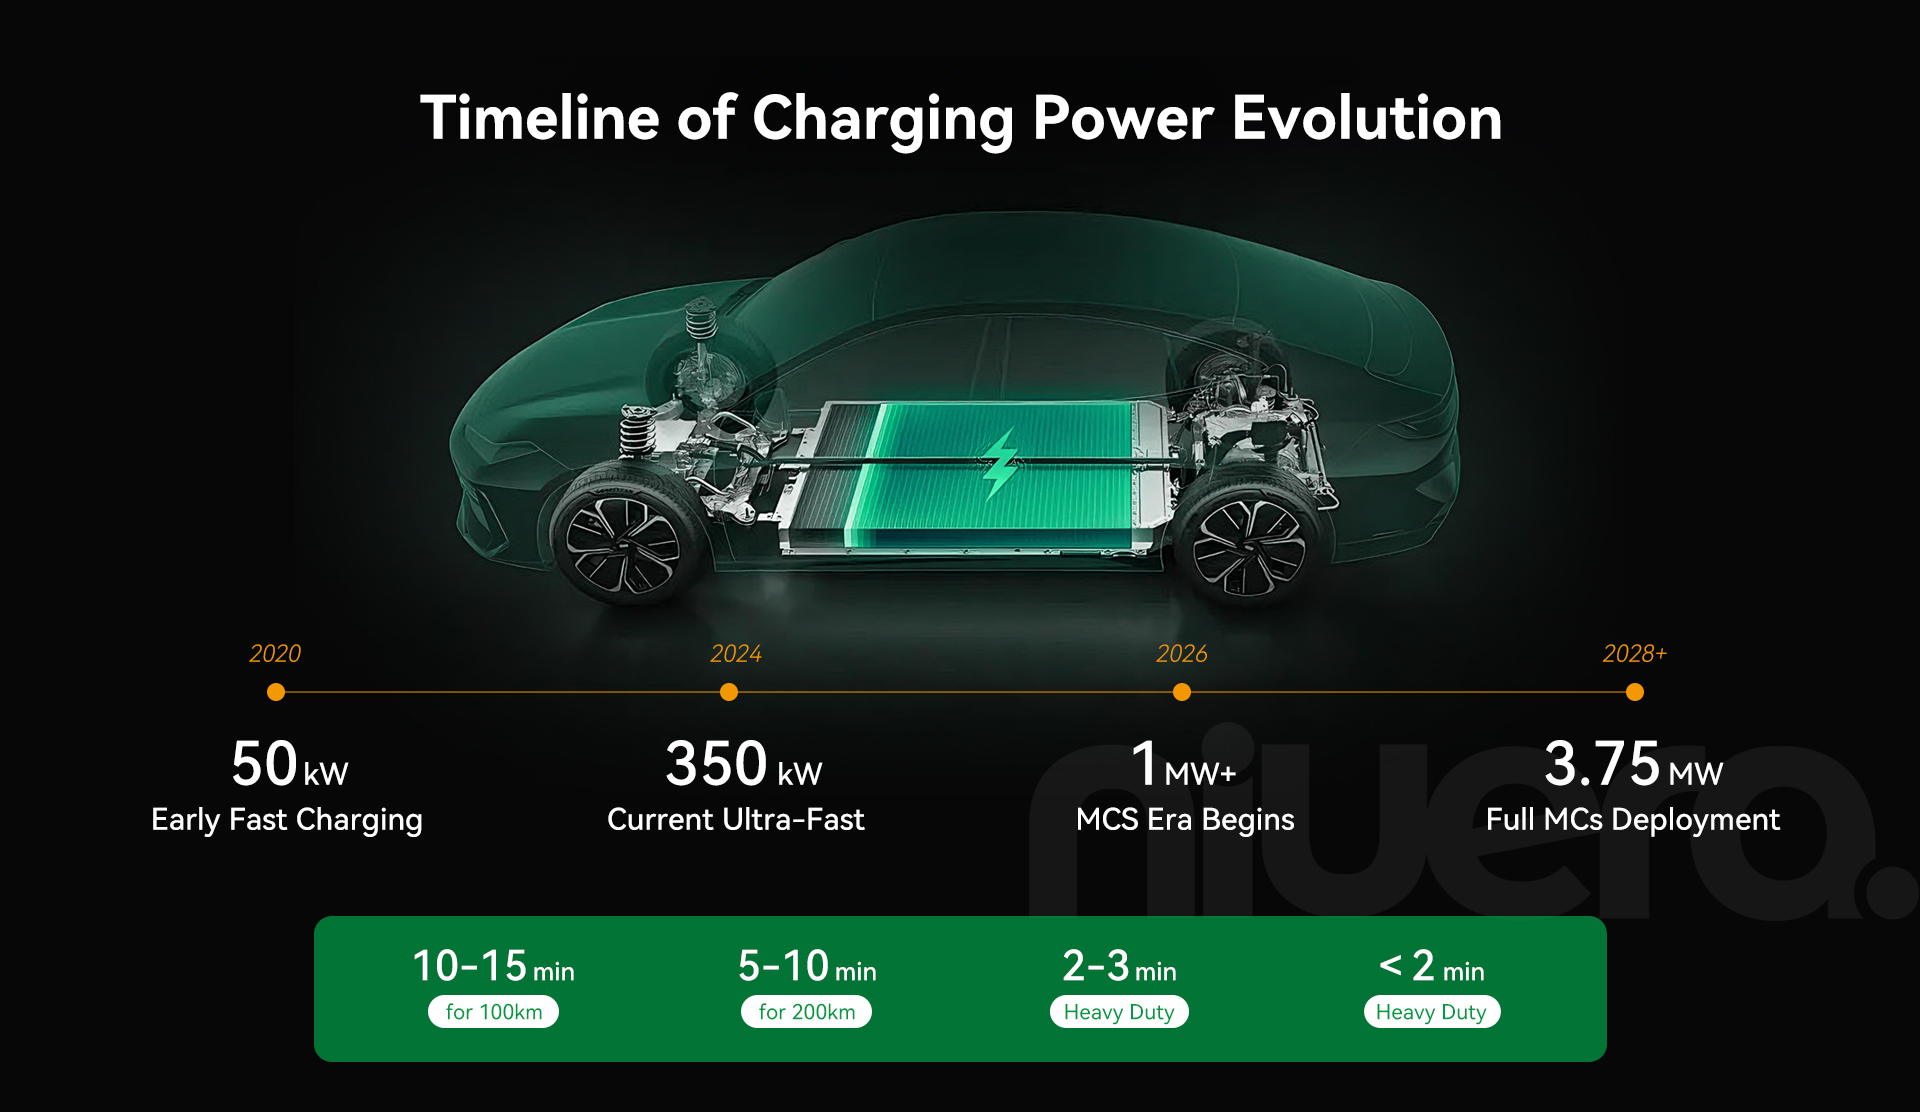
Desafios Técnicos: A implementação desses níveis extremos de potência apresenta desafios de engenharia significativos. O gerenciamento térmico de cabos e conectores torna-se crítico – um cabo de carregamento de 1 MW pode transportar correntes superiores a 1.000 amperes. Os sistemas de refrigeração, sejam cabos refrigerados a líquido ou designs avançados de refrigeração a ar, devem evitar o superaquecimento, mantendo a segurança e a facilidade de uso.
A integração da rede representa outro desafio. Uma única estação de carregamento MCS poderia consumir mais energia do que uma pequena vizinhança. Isto requer coordenação com fornecedores de serviços públicos, potenciais sistemas de armazenamento de energia de baterias para amortecer a procura e sistemas sofisticados de gestão de energia.
Perspectivas para 2026: Embora a implantação generalizada do MCS ainda esteja a vários anos de distância, 2026 verá as instalações piloto e os testes de campo expandirem-se significativamente. Os principais fabricantes de caminhões, incluindo Daimler, Volvo e BYD, estão alinhando seus caminhões elétricos de próxima geração com recursos MCS. Para carregamento de veículos leves, os sistemas de 350-400 kW se tornarão comuns nas estações rodoviárias dos mercados desenvolvidos.
Tendência 2: Arquiteturas de alta tensão se tornam populares
A transição da indústria de arquiteturas elétricas de 400 V para 800 V representa uma das mudanças técnicas mais significativas no desenvolvimento de VE. Lançados pelo Taycan da Porsche em 2019, os sistemas 800V estão agora sendo adotados pela plataforma E-GMP da Hyundai, pela plataforma eletrônica 3.0 da BYD e cada vez mais por outros fabricantes.
Vantagens Técnicas: Os sistemas de alta tensão oferecem vários benefícios:
- Carregamento mais rápido: Um veículo de 800 V pode carregar no mesmo nível de potência com metade da corrente em comparação com 400 V, reduzindo a geração de calor e melhorando a eficiência
- Peso reduzido: Correntes mais baixas permitem cabos mais finos e leves em todo o veículo
- Melhor eficiência: Menores perdas resistivas na transmissão de potência melhoram a eficiência geral do veículo
- Gerenciamento térmico: A geração reduzida de calor simplifica os requisitos do sistema de resfriamento
Para a infraestrutura de carregamento, o suporte a veículos de 800 V requer módulos capazes de fornecer tensões mais altas, mantendo a eficiência. Os módulos de carregamento modernos devem suportar amplas faixas de tensão – normalmente 200-1000 V – para acomodar veículos legados de 400 V e novas plataformas de 800 V sem a necessidade de estações de carregamento separadas.
Olhando mais adiante, algumas plataformas de veículos comerciais estão adotando sistemas 1000V+, ampliando os limites das atuais capacidades de eletrônica de potência.
Penetração de mercado: Os analistas da indústria projetam que as plataformas de 800V representarão aproximadamente 30% das vendas de veículos novos até 2026, aumentando para 50% até 2028. Os segmentos premium e de desempenho estão liderando a adoção, mas a tecnologia está rapidamente se movendo para o mercado inferior à medida que os custos adicionais diminuem.
Implicações de infraestrutura: Os equipamentos de carregamento devem evoluir para maximizar os benefícios das arquiteturas de alta tensão. Isso requer módulos de potência com:
- Suporte para ampla faixa de tensão (mínimo de 200-1000V)
- Capacidades de ajuste dinâmico de tensão
- Alta eficiência mantida (97%+) em todo o espectro de tensão
- Compatibilidade retroativa com veículos de 400V
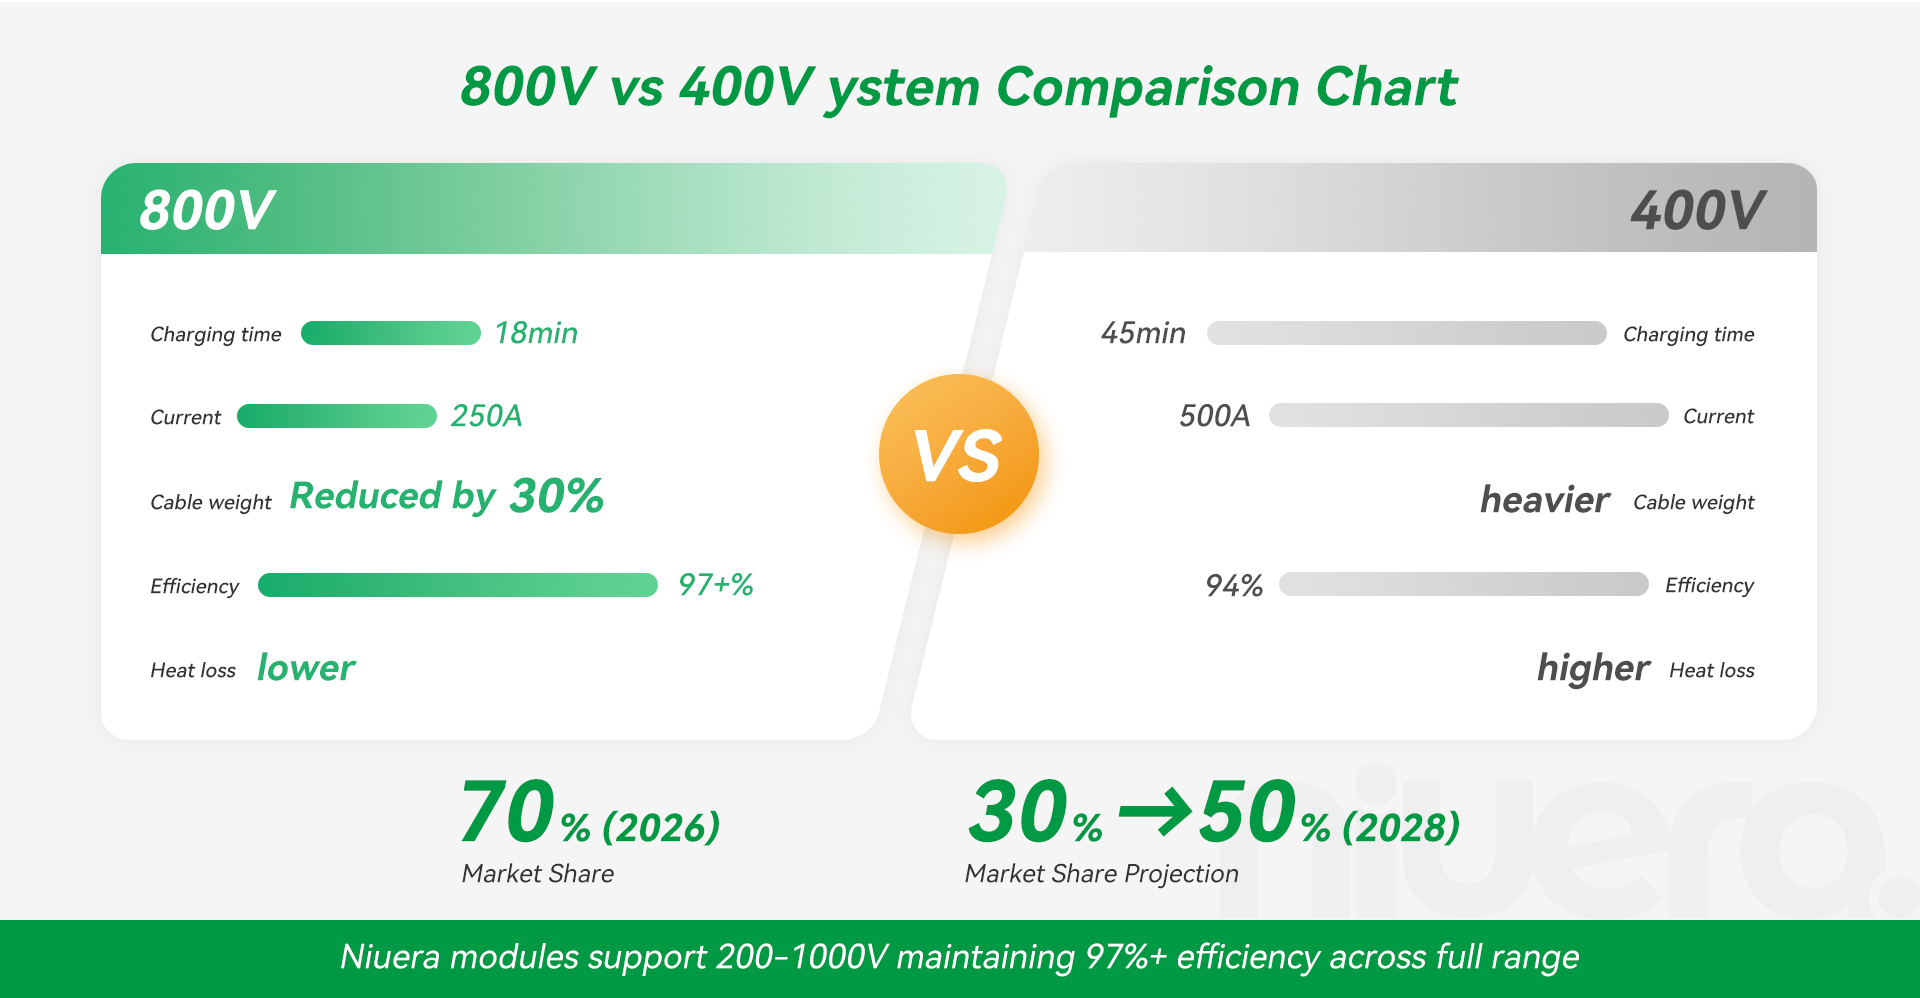
Empresas como a Niuera projetaram seus portfólios de módulos de carregamento para atender a esse requisito, com produtos que suportam toda a faixa de 200-1000 V, mantendo ao mesmo tempo eficiência superior a 97% em todos os níveis de tensão.
Tendência 3: Transições do veículo para a rede (V2G) do conceito para a realidade
A tecnologia de carregamento bidirecional – que permite aos veículos elétricos não só extrair energia da rede, mas também fornecer energia de volta – tem sido discutida há muito tempo como uma capacidade teórica. Em 2026, o V2G finalmente entrará na implantação prática em escala significativa.
Maturidade Tecnológica: Todos os principais padrões de carregamento agora suportam fluxo de energia bidirecional. CHAdeMO foi o primeiro a implementar V2G, seguido por GB/T e mais recentemente CCS. Do lado dos veículos, um número crescente de modelos suporta carregamento bidirecional, incluindo o Hyundai Ioniq 5 e 6, Kia EV6, Ford F-150 Lightning e vários modelos EV chineses.
Modelos de Negócios e Aplicações:
A economia do V2G está se tornando cada vez mais atraente:
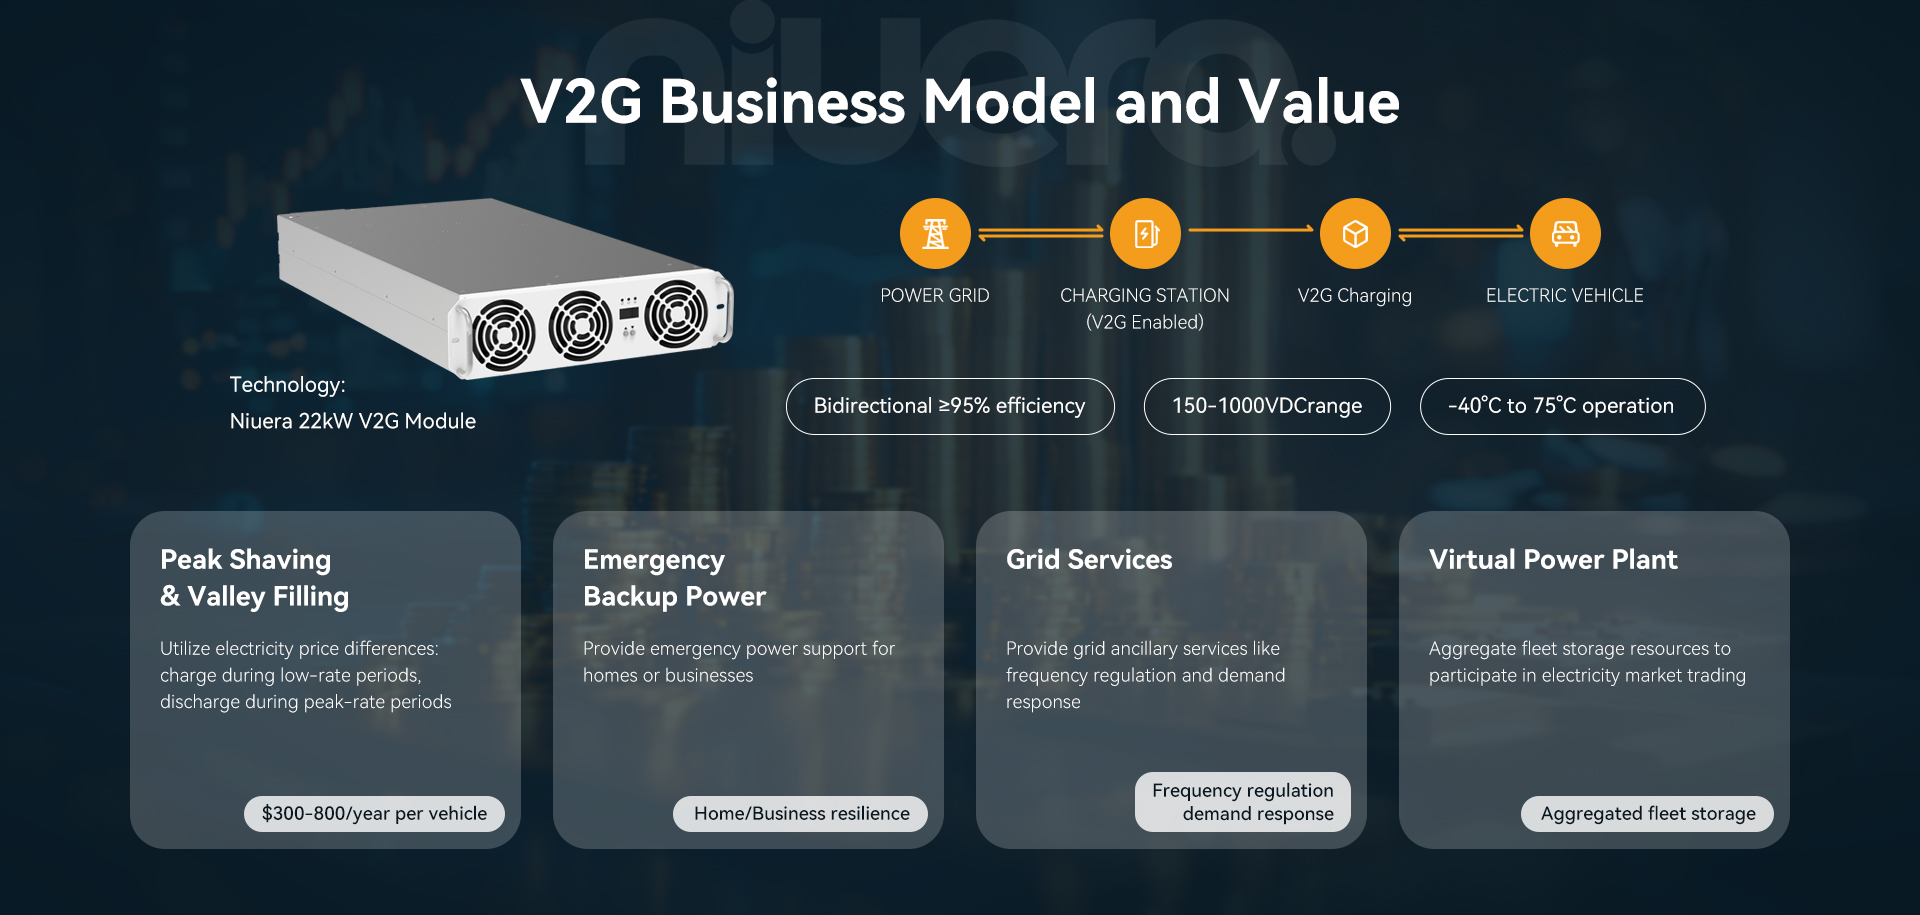
- Corte de pico e preenchimento de vale: Os proprietários de veículos podem cobrar fora dos horários de pico, quando a eletricidade é barata, e descarregar durante os horários de pico, quando os preços são altos, ganhando US$ 300-800 anualmente, dependendo dos mercados regionais de eletricidade.
- Backup de emergência: Os VEs podem servir como fontes de energia de reserva para residências ou empresas durante interrupções na rede
- Serviços de rede: Frotas agregadas de veículos elétricos podem participar de programas de regulação de frequência e de resposta à demanda, fornecendo serviços valiosos de estabilidade da rede
- Usinas virtuais: Grandes frotas de VE podem ser agregadas para funcionar como armazenamento distribuído de energia, compensando a intermitência das fontes de energia renováveis
Desafios: Vários obstáculos permanecem:
- Preocupações com degradação da bateria: Embora a pesquisa mostre um impacto mínimo (
- Marcos regulatórios: Muitos mercados carecem de regulamentações claras que regem as operações e compensações V2G
- Padronização: A interoperabilidade entre diferentes veículos, carregadores e sistemas de gestão da rede necessita de melhorias
- Conscientização do consumidor: A maioria dos proprietários de EV desconhece as capacidades e benefícios do V2G
Trajetória 2026: O Reino Unido e a China lideram a implementação de V2G, com centenas de projetos-piloto e quadros regulamentares cada vez mais favoráveis. A Europa segue com testes na Holanda, Dinamarca e Alemanha. Até 2026, espera-se que o V2G faça a transição de projetos piloto para implementações comerciais em mercados progressistas, com milhares de instalações permitindo aos proprietários de veículos rentabilizar os seus ativos de baterias.
Tendência 4: Carregamento Inteligente e Integração Profunda à Rede
A evolução do carregamento “burro” – simplesmente ligar e consumir a potência máxima – para o carregamento inteligente e integrado na rede representa uma mudança fundamental na forma como pensamos sobre a infraestrutura de carregamento de veículos elétricos.
Facilitadores de tecnologia:
Os sistemas modernos de carregamento inteligente aproveitam várias tecnologias importantes:
- ISO 15118: Este padrão permite a funcionalidade Plug & Charge, permitindo autenticação e pagamento automáticos sem interação do usuário, ao mesmo tempo que facilita a comunicação sofisticada entre o veículo e a estação de carregamento
- OCP 2.0.1: O Open Charge Point Protocol fornece comunicação padronizada entre estações de carregamento e sistemas de gerenciamento back-end, permitindo controle e monitoramento remotos
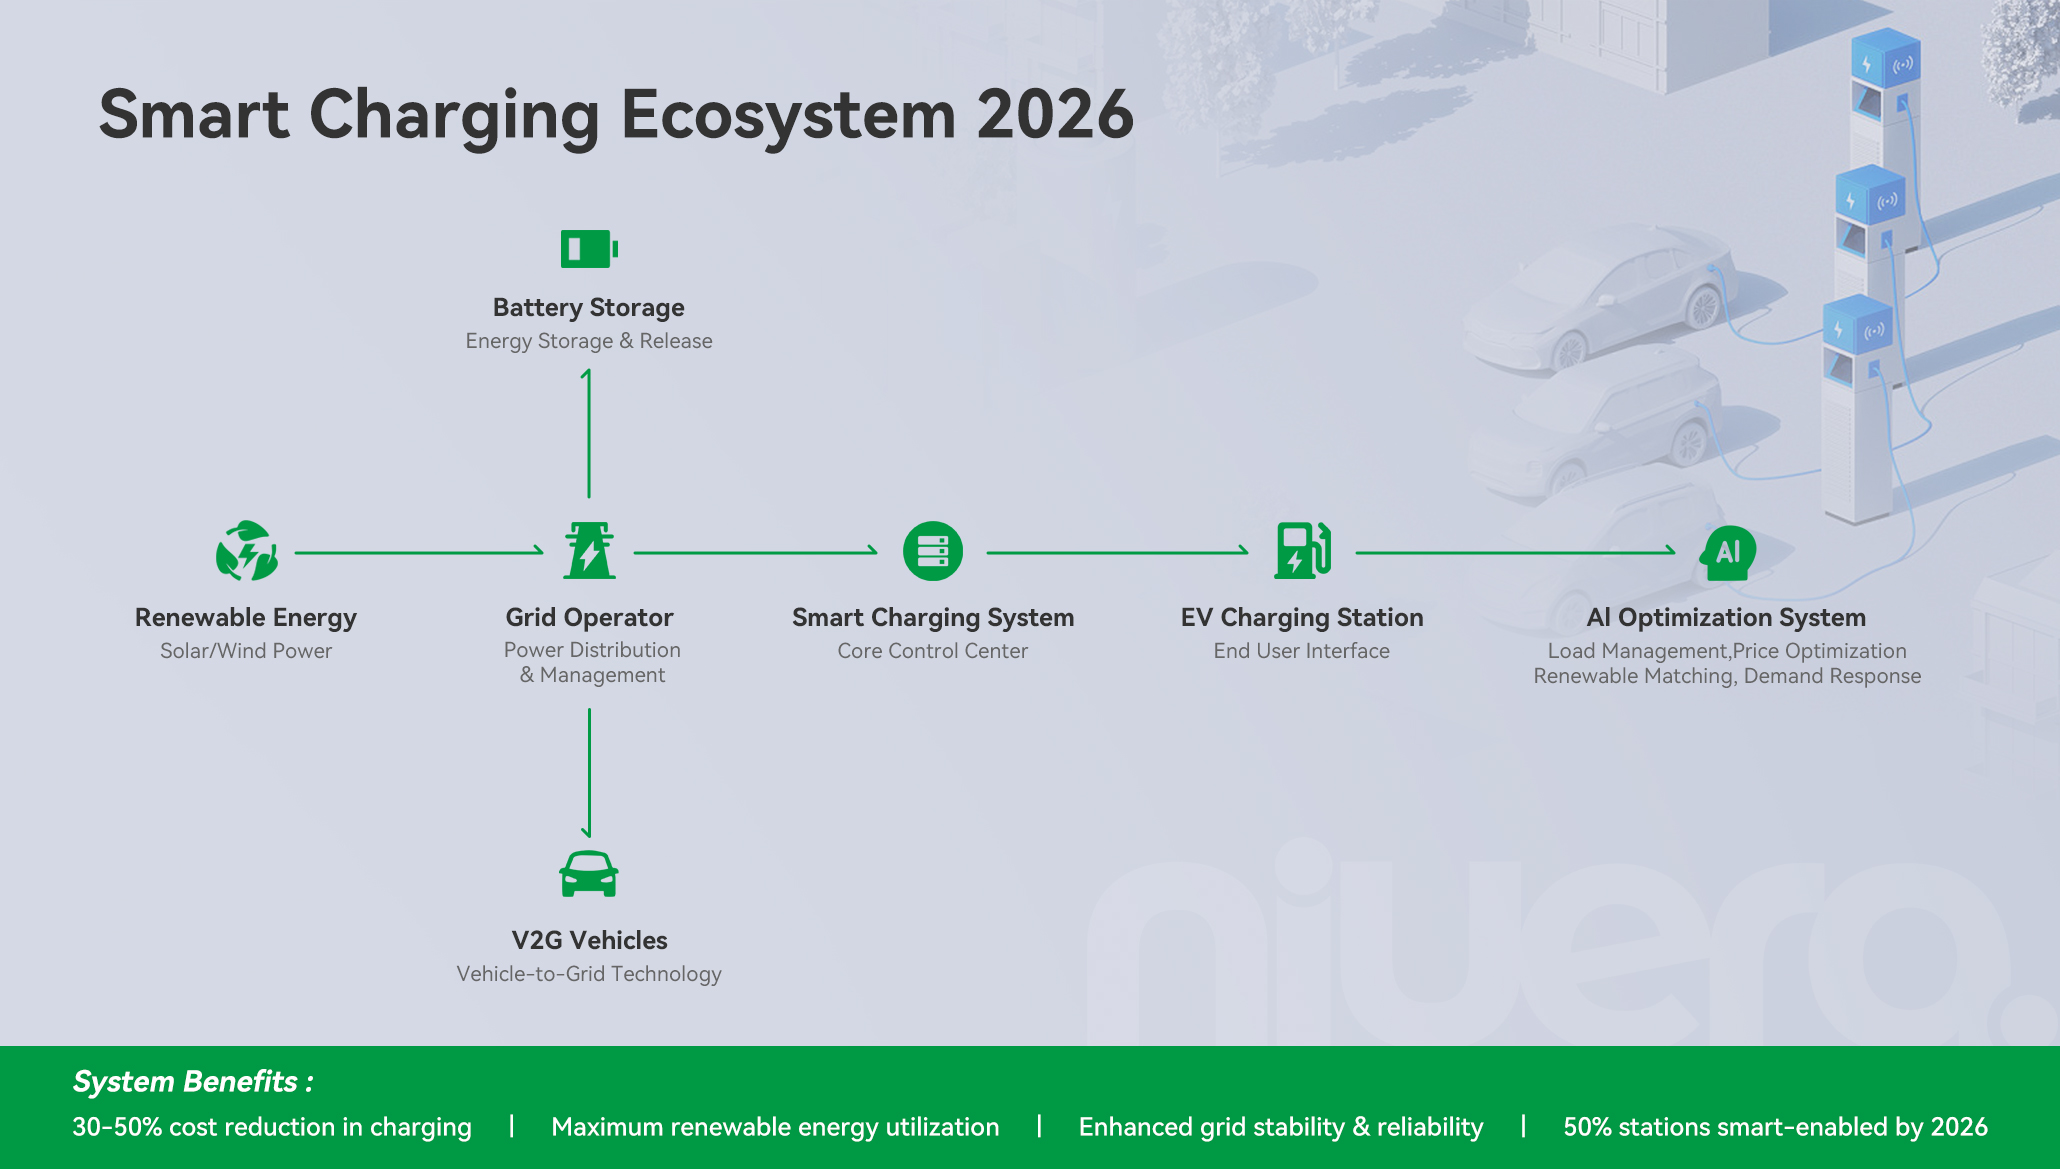
- IA e aprendizado de máquina: Algoritmos avançados otimizam os cronogramas de cobrança com base nos preços da eletricidade, nas condições da rede, na disponibilidade de energia renovável e nas preferências do usuário
- Computação de ponta: Os recursos de processamento local permitem a tomada de decisões em tempo real, sem conectividade constante com a nuvem
Serviços e benefícios da rede:
A cobrança inteligente permite vários fluxos de valor:
- Gerenciamento de carga: O ajuste dinâmico da potência de carregamento com base na capacidade da rede evita sobrecargas e reduz a necessidade de atualizações da infraestrutura da rede
- Resposta à demanda: As estações de carregamento podem reduzir ou pausar o carregamento durante eventos de estresse na rede, ganhando pagamentos por fornecer essa flexibilidade
- Integração renovável: Programar a cobrança para alinhar com a geração solar e eólica maximiza a utilização de energia renovável
- Otimização de preços: A mudança automática de cobrança para períodos de preços baixos reduz os custos para os usuários, ao mesmo tempo que nivela os perfis de demanda da rede
Implementação no mundo real:
A iniciativa Smart Charging da Califórnia oferece tarifas de eletricidade que variam no horário e incentivam o carregamento fora dos horários de pico. As empresas de serviços públicos europeias estão a implementar programas semelhantes, com algumas a oferecer descontos de 30-50% pela participação em programas de carregamento inteligente.
Na China, as principais redes de carregamento estão a integrar-se com os operadores da rede para fornecer uma gestão de carregamento coordenada em milhares de estações, otimizando a experiência do utilizador e a estabilidade da rede.
Expectativas para 2026: Até 2026, estima-se que 50% das estações de carregamento públicas recentemente instaladas terão capacidades de carregamento inteligentes como padrão. A combinação da tecnologia V2G com o carregamento inteligente criará ecossistemas de carregamento bidirecionais e responsivos à rede que beneficiam os utilizadores, os operadores da rede e a sociedade através da redução dos custos de infraestrutura e de uma melhor integração das energias renováveis.
Tendência 5: Fabricação Localizada e Reestruturação da Cadeia de Fornecimento
A cadeia de abastecimento global de infraestruturas de carregamento está a sofrer uma reestruturação fundamental, impulsionada por tensões geopolíticas, políticas comerciais e pela necessidade de resiliência da cadeia de abastecimento.
Forças Motrizes:
Vários fatores estão acelerando essa mudança:
- Barreiras comerciais: As tarifas sobre equipamentos de carregamento importados nos EUA (ao abrigo da Lei de Emprego e Investimento em Infraestruturas) e na Europa (várias medidas nacionais) favorecem a produção nacional
- Requisitos de conteúdo local: Muitos países exigem percentagens mínimas de conteúdo local para infraestruturas de carregamento subsidiadas ou adquiridas pelo governo
- Resiliência da cadeia de abastecimento: A pandemia da COVID-19 expôs vulnerabilidades nas cadeias de abastecimento globais, impulsionando a procura por capacidades de produção regionais
- Velocidade de entrega: A produção local reduz drasticamente os prazos de entrega, permitindo uma implantação mais rápida do projeto
Modelos de Fabricação Emergentes:
Em vez de construir instalações de produção completas em todos os mercados, está a surgir uma abordagem mais flexível:
Soluções Semi-Desmontadas (SKD) e Completamente Desmontadas (CKD)permitir que os fabricantes estabeleçam operações de montagem local sem investimento maciço de capital. Neste modelo:
- Os principais módulos de energia e componentes sofisticados são fabricados centralmente onde existem conhecimentos especializados e economias de escala
- Esses componentes são exportados como kits
- Instalações de montagem locais concluem a montagem final, testes e personalização
- Esta abordagem reduz as tarifas (uma vez que os componentes muitas vezes enfrentam taxas mais baixas do que os produtos acabados), reduz os custos logísticos e permite uma entrega mais rápida, mantendo os padrões de qualidade.
Os provedores de serviços que oferecem soluções abrangentes de SKD/CKD – incluindo design de produtos, aquisição de componentes, documentação do processo de montagem e treinamento – permitem que fornecedores de cobrança e OEMs estabeleçam rapidamente capacidades de produção local em mercados-alvo.
Desenvolvimentos Regionais:
- América do Norte: Os requisitos "Made in USA" da NEVI estão pressionando os fabricantes a estabelecerem a produção nos EUA. Vários grandes fornecedores de equipamentos de carregamento anunciaram novas fábricas ou instalações de montagem nos EUA
- Europa: Existem pressões semelhantes, com ênfase na indústria europeia para se qualificar para vários programas de incentivo
- Sudeste Asiático: Tailândia, Vietname e Indonésia estão a emergir como centros industriais regionais, servindo tanto os mercados internos como as exportações para países vizinhos
- América latina: Brasil e México estão desenvolvendo indústrias locais de equipamentos de carregamento, inicialmente focadas na montagem, mas cada vez mais na fabricação de componentes
Impacto Econômico: Relatório de empresas que implementam com sucesso estratégias de produção local:
- Redução de 20-40% nos custos de entrega através de economias tarifárias e menores despesas logísticas
- Reduções no prazo de entrega de mais de 120 dias para 45-60 dias
- Melhor capacidade de resposta aos requisitos e padrões do mercado local
- Recursos aprimorados de serviço e suporte
Previsão para 2026: Até 2026, estima-se que 30% dos equipamentos de carregamento serão produzidos através de modelos de produção localizada, com esta percentagem a crescer rapidamente. Os ecossistemas regionais da cadeia de abastecimento substituirão cada vez mais o atual modelo de produção centralizada na China por exportações globais.
Desafios técnicos e caminhos de solução
Restrições de capacidade da rede
À medida que a adoção de VE acelera e os níveis de potência de carregamento aumentam, a capacidade da rede torna-se um estrangulamento crítico, especialmente para instalações urbanas de carregamento rápido.
Soluções emergentes:
- Sistemas de armazenamento de energia de bateria (BESS): A localização conjunta do armazenamento de baterias com estações de carregamento amortece a demanda de pico, reduz os custos de conexão à rede e permite a operação da estação de carregamento mesmo quando a capacidade da rede é limitada
- Gerenciamento dinâmico de carga: Os sistemas inteligentes distribuem a energia disponível em vários pontos de carregamento com base na demanda em tempo real e nas condições da rede
- Integração de energia renovável: A geração solar e eólica no local, combinada com armazenamento, reduz a dependência da rede
- Integração veículo-rede: Conforme discutido anteriormente, o V2G pode ajudar a equilibrar as cargas da rede
Padronização e Interoperabilidade
A indústria de cobrança continua a lutar contra a fragmentação em múltiplas dimensões:
Padrões de conector: O CCS (Combined Charging System) domina na Europa e na América do Norte, o CHAdeMO mantém uma presença particularmente no Japão, o GB/T é padrão na China e o NACS (North American Charging Standard) da Tesla está ganhando adoção depois que a Tesla abriu o padrão. Embora esta fragmentação crie complexidade, a indústria está a convergir lentamente, com o NACS a ganhar força significativa na América do Norte à medida que a Ford, a GM e outros fabricantes o adoptam.
Protocolos de comunicação: A padronização da ISO 15118 está progredindo, mas a implantação permanece inconsistente. Os acordos de roaming entre operadores de redes de carregamento estão a melhorar, mas ainda são incompletos, criando atritos para os utilizadores que viajam através das redes.
Sistemas de pagamento: A falta de padrões de pagamento unificados frustra os usuários. Estão a ser feitos progressos através de iniciativas como a plataforma Plug & Charge da Hubject e vários consórcios de roaming, mas o pagamento universal e contínuo continua a ser uma promessa não cumprida.
Pressões de custos e evolução do modelo de negócios
A implantação de infraestruturas de carregamento requer um investimento de capital significativo com períodos de retorno alargados, normalmente de 5 a 7 anos para estações públicas de carregamento rápido.
Estratégias para melhorar a economia:
- Redução de custos de tecnologia: Avanços como a eletrônica de potência SiC melhoram a eficiência e reduzem os custos operacionais. Projetos modulares permitem expansão incremental da capacidade, reduzindo o investimento inicial
- Otimização de utilização: Análise de seleção de sites, preços dinâmicos e sistemas de reserva melhoram a utilização de ativos
- Receita diversificada: Adicionando armazenamento de energia para serviços de rede, publicidade, parcerias de varejo e outras fontes de receita além da cobrança de taxas
- Foco no custo total de propriedade: Embora os custos iniciais dos equipamentos sejam importantes, a eficiência, a confiabilidade e os custos de manutenção orientam cada vez mais as decisões de compra
Melhoria da experiência do usuário
Apesar dos progressos, o carregamento continua a ser menos conveniente do que o reabastecimento de veículos convencionais.
Melhorias no horizonte:
- Carregamento ultrarrápido: Níveis de potência de 350-400kW e eventualmente superiores reduzirão os tempos de carregamento para 5-15 minutos para uma adição significativa de alcance
- Inteligência preditiva: aplicativos que mostram a disponibilidade em tempo real, prevêem a disponibilidade do local de cobrança e permitem reservas
- Pagamento e autenticação unificados: Plug & Charge e roaming entre redes eliminarão a necessidade de vários aplicativos e contas
- Melhorias de confiabilidade: A manutenção preditiva usando sensores de IA e IoT reduzirá o tempo de inatividade do carregador e aumentará a confiança do usuário
Olhando para o futuro: 2026 e além
À medida que avançamos até 2026, a indústria de infraestruturas de carregamento de veículos elétricos encontra-se num ponto de inflexão. Várias previsões e expectativas importantes emergem das tendências atuais:
Tamanho do mercado e escala de implantação
Até o final de 2026:
- Os pontos de carregamento rápido públicos globais provavelmente ultrapassarão 3 milhões de unidades
- A potência média de carregamento para carregamento em corredores rodoviários excederá 200 kW
- Carregadores ultrarrápidos (150kW+) representarão 15-20% da infraestrutura pública de carregamento rápido
- Instalações de carregamento com capacidade V2G alcançarão dezenas de milhares em todo o mundo
Maturação da Tecnologia
- Plataformas de veículos de 800V serão responsáveis por mais de 30% das vendas de novos veículos elétricos
- A cobrança bidirecional fará a transição da oferta de nicho para a oferta convencional
- Plug & Charge e roaming contínuo se tornarão recursos esperados em vez de diferenciais
- A otimização de carregamento baseada em IA será padrão em sistemas de carregamento inteligentes
Evolução do modelo de negócios
A indústria de cobrança irá cada vez mais além dos simples serviços de cobrança:
- Serviços de energia: Os operadores de carregamento participarão nos mercados de serviços de rede, com o V2G permitindo novos fluxos de receitas
- Mobilidade integrada: As estações de carregamento se tornarão centros de transporte multimodais, combinando carregamento de veículos elétricos, serviços de micromobilidade e outras opções de transporte
- Monetização de dados: Dados anonimizados sobre comportamento de cobrança informarão o planejamento da rede, o desenvolvimento de veículos e a implantação de infraestrutura
- Integração vertical: Mais OEMs desenvolverão redes de cobrança proprietárias, mantendo a interoperabilidade com redes de terceiros
Integração de Sustentabilidade
Os benefícios ambientais dos VE dependem fortemente da infraestrutura de carregamento alimentada por energia limpa:
- O acoplamento direto DC de estações de carregamento com geração solar e eólica no local irá acelerar
- Os algoritmos de carregamento inteligentes darão cada vez mais prioridade às energias renováveis, mudando automaticamente o carregamento para períodos de elevada geração renovável
- A contabilização do carbono durante todo o ciclo de vida se tornará padrão, considerando os impactos na fabricação, na operação e no fim da vida útil
Conclusão
O ano de 2026 representa um momento crítico para a infraestrutura de carregamento de VE. As tecnologias que permitem um carregamento mais rápido, inteligente e eficiente estão a amadurecer. Os modelos de negócio estão a evoluir para além da simples cobrança de taxas, abrangendo serviços de energia, integração na rede e diversos fluxos de receitas. As cadeias de produção e de abastecimento estão a ser reestruturadas para apoiar a produção regional e uma implantação mais rápida.
Para as partes interessadas de todo o setor – fabricantes de equipamentos, operadores de redes de carregamento, operadores de redes, decisores políticos e investidores – o imperativo é claro: a infraestrutura deve escalar rapidamente e, ao mesmo tempo, tornar-se mais inteligente e mais eficiente. As tecnologias e modelos de negócios discutidos neste artigo fornecem caminhos para atingir ambos os objetivos.
Na Niuera, estamos comprometidos em apoiar essa transição por meio de soluções de carregamento inovadoras que oferecem eficiência líder do setor de 97%+, suportam amplas faixas de tensão para acomodar plataformas atuais de 400V e emergentes de 800V+ e incluem recursos bidirecionais para o futuro V2G. Nossa abordagem flexível – desde módulos de carregamento completos até soluções SKD/CKD abrangentes – permite que parceiros em todo o mundo implantem infraestrutura de carregamento que atenda às necessidades atuais e aos requisitos de amanhã.
A infraestrutura de carregamento de 2026 e mais além será mais rápida, mais inteligente, mais limpa e mais integrada com os nossos sistemas energéticos do que nunca. Aqueles que anteciparem e se prepararem para estas tendências estarão melhor posicionados para liderar a revolução do transporte eléctrico.
Sobre Niura Energy
Niuera é um fornecedor líder de módulos de carregamento de veículos elétricos de alta eficiência e soluções completas de carregamento. Com profundo conhecimento em eletrônica de potência e compromisso com a inovação, ajudamos fornecedores de infraestrutura de carregamento e OEMs em todo o mundo a implantar sistemas de carregamento de veículos elétricos confiáveis, eficientes e escaláveis. Nosso abrangente portfólio de produtos e modelos de serviços flexíveis apoiam a transição global para a mobilidade elétrica.
Dimensionando a infraestrutura de carregamento de veículos elétricos localmente: por que as principais operadoras escolhem as soluções SKD (Parte 1)
Eficiência do módulo de carregamento EV explicada: alcançando 97% + conversão de energia